ORO de EE.UU.
Internet > Economía
EL PATRÓN ORO CLÁSICO (1870 – 1914)
Durante más de cuarenta años, entre 1870 y 1914, el mundo funcionó bajo un sistema monetario llamado Patrón Oro: cada moneda nacional equivalía a una cantidad fija y conocida de oro. Una libra esterlina eran 7,3 gramos de oro fino. Un dólar, 1,5 gramos. Un franco francés, 0,3 gramos. Un marco alemán, 0,36 gramos. Y así todas las monedas. El tipo de cambio entre dos monedas era, por tanto, pura matemática. Bastaba con calcular cuánto era 1 kg de oro en las diferentes monedas y obtenías tipos de cambio fijos entre todas ellas.
Pero cuidado, porque aquí suele aparecer un malentendido muy común. El patrón oro no significaba que todo el mundo fuera por la calle pagando el pan, el alquiler o el billete de tren con monedas de oro. ¡No! No funcionaba así… En la vida cotidiana la gente usaba billetes, monedas de cobre, monedas de plata, letras de cambio, depósitos bancarios y todo tipo de instrumentos de pago que, en esencia, eran deudas. Lo que importaba era la promesa que había detrás de esos billetes o de esos contratos.
Eran derechos de cobro donde literalmente ponía: “si usted presenta esto en este banco, le entregaremos X gramos de oro”. Y cualquiera, en cualquier momento, podía exigir esa conversión.
El oro no era el medio de pago. Era la garantía última. El ancla que mantenía todo en su sitio. Pero… esa ancla tenía una consecuencia política enorme, que es exactamente la razón por la que los gobiernos siempre han odiado el patrón oro: les impedía gastar más de lo que tenían.
Bueno. En realidad, no era tan absoluto. A finales del siglo XIX ya no todo el dinero estaba respaldado al cien por cien por oro físico. Había bastantes más billetes y promesas de oro, que oro disponible. Y esto era, ya entonces, un asunto jurídicamente muy controvertido. Porque la pregunta era evidente: ¿hasta qué punto es legítimo prometer oro que no se tiene?
Lo importante ahora es entender esto: el respaldo del patrón oro no era una equivalencia física perfecta entre billetes y gramos de oro. Era un sistema de convertibilidad: mientras el público creyera que podía convertir sus billetes en oro cuando quisiera, el sistema funcionaba. Por tanto, una cosa es el sistema del patrón oro que significa que la deuda que circula como medio de pago, en última instancia está respaldada por oro. Y otra cuestión diferente es si jurídicamente se debería permitir a los bancos emitir deuda, billetes, sobre un oro que no poseen. Esto último se conoce como el debate del coeficiente de caja. En cualquier caso, incluso sin un coeficiente de reserva en oro del 100% sobre los billetes emitidos, la confianza durante el patrón oro tenía una diferencia fundamental respecto a la confianza actual.
Entonces, si la confianza se rompía, había una prueba final. El oro. Hoy, si la confianza se rompe, solo queda otra promesa. Y luego otra. Y luego otra… El patrón oro tenía muchos defectos, muchas tensiones y muchas grietas. Pero tenía una virtud que los sistemas posteriores fueron perdiendo poco a poco: obligaba a que las promesas monetarias tuvieran algún tipo de límite externo.

Izq. "El rostro del fascismo", Viktor Deni, periódico Pravda 1927. Derecha, El rostro del capitalismo. Hipocresía y propaganda: "Parches nuevos en un abrigo viejo". Autor: Fedir Kozlynsky, Revista soviética ucraniana Perets, 1965
Y ese límite se notaba especialmente cuando un país importaba más de lo que exportaba. Cuando eso ocurría, empezaba a perder oro, tiene que pagar oro a otros países por esas importaciones y los países le exigen oro a cambio. Al perder oro, se reduce su base monetaria. No puede emitir tantos billetes, porque hay menos oro que los respalde. Y con menos dinero en circulación, los precios bajan. Si hay el mismo número de bienes, pero menos dinero para intercambiar por esos bienes, el precio de esos bienes tenderá a caer. Del mismo modo, como el dinero es más escaso, los tipos de interés subirán y eso hará que se reduzca el crédito. Pero, al mismo tiempo, esa bajada de precios hace que los productos de ese país sean más competitivos para los compradores extranjeros y, en consecuencia, las exportaciones suben. ¿Y qué ocurre paralelamente con las importaciones? Pues que bajan, porque importar se vuelve más difícil y más caro. Y si poco a poco, las exportaciones suben y las importaciones bajan, el déficit se corrige solo.
Sin que ningún político tenga que decidir nada. No era agradable, ni mágico… pero el patrón oro sí que tenía su propio mecanismo de ajuste automático para impedir un déficit estructural: si un país vivía por encima de sus posibilidades, perdía oro. Y si perdía oro, perdía poder y perdía control. No podía esconder el problema eternamente debajo de una montaña de deuda pública, tipos artificiales y comunicados tranquilizadores. Al final, tendría que ajustarse y, precisamente por eso, era tan incómodo para los Estados, que veían limitada su capacidad de endeudamiento y, con ello, su poder.
Ahora bien, tampoco hay que imaginar a lo países enviándose cofres de oro cada vez que compraban trigo, carbón, acero o maquinaria. No funcionaba así. Un país podía pagar importaciones con exportaciones, con crédito, con letras de cambio, con saldos bancarios o con compensaciones financieras. El oro solo aparecía al final. Como juez último. Como liquidación definitiva cuando los desequilibrios se acumulaban demasiado. Y aquí aparece otro detalle técnico, pero muy importante. No olvidemos que transportar oro era caro. Había que custodiarlo, asegurarlo, moverlo, protegerlo. No era lo mismo transferir una anotación bancaria que enviar metal físico de un país a otro. Por eso, en la práctica, los tipos de cambio podían fluctuar ligeramente alrededor de la paridad oficial. A esos límites se les llamaba puntos de oro.
Mientras el tipo de cambio se moviera dentro de esa pequeña banda, no merecía la pena enviar oro físicamente. Pero si el cambio se desviaba demasiado, entonces aparecía una oportunidad de arbitraje. Es decir: alguien podía comprar barato en un lugar, vender caro en otro y ganar dinero simplemente aprovechando la diferencia. Y esa oportunidad de beneficio empujaba el sistema de nuevo hacia el equilibrio. La idea más importante detrás del sistema del patrón oro es que no necesitaba que un comité decidiera cada mañana cuál debía ser el tipo de cambio correcto. El arbitraje, los incentivos y el mercado hacían ese trabajo con mucho gusto.
Y hubo un sitio donde se especializaron mucho y, además muy bien en hacer ese trabajo. Durante el siglo XIX y hasta la Primera Guerra Mundial, la libra esterlina fue la gran moneda internacional y Londres el corazón financiero del mundo. Más concretamente, la City. Y, dentro de la City, una calle que se convirtió casi en el símbolo del capitalismo financiero británico: Lombard Street.
Allí se concentraban los bancos, las grandes aseguradoras… desde allí se movía toda la arquitectura invisible que sostenía el comercio internacional del imperio económico británico. Un imperio que, por aquel entonces, dominaba las rutas comerciales, las finanzas, los seguros y el crédito internacional. Antes de la Primera Guerra Mundial, los EEUU de América, todavía miraban desde la segunda fila. Pero ese mundo tenía una debilidad. Una debilidad muy antigua, que aparece una y otra vez en la historia del dinero: la guerra.
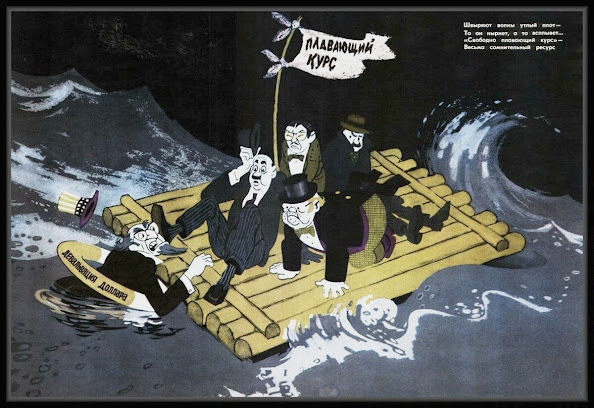
"La devaluación del dólar y el tipo de cambio flotante", de la serie "Capitalismo sin máscara". Los personajes con sombreros de copa en una balsa improvisada representan a los capitalistas o banqueros occidentales, a merced de las inestables "olas" del mercado. La balsa lleva una bandera con la inscripción "Tipo de cambio flotante". Un hombre se está cayendo de la balsa sobre una tabla que dice "Devaluación del dólar". La traducción del texto en la esquina superior derecha: "Las olas arrojan una balsa destartalada - Ahora se sumerge, ahora flota... - Tipo de cambio libremente flotante - Un recurso muy dudoso". Autor: V. Gryzlov, 1977.
PRIMERA GUERRA MUNDIAL (1914 – 1922)
Cuando los Estados, y no digamos los Imperios, hacen eso que tanto les gusta hacer -entrar en guerra-, descubren rápidamente que la disciplina monetaria del patrón oro es muy incómoda. Un ejército cuesta dinero. Las armas cuestan dinero. Los barcos, los uniformes, la munición, los suministros, la propaganda… todo cuesta dinero. Y si un Estado quiere financiar una guerra emitiendo billetes, pero esos billetes pueden convertirse en oro, el público puede acudir al banco y exigir el oro. Cosa que la gente suele hacer cuando se entra en guerra, no vaya a ser que haya que salir huyendo. Y justo entonces aparece la temida corrida bancaria. Para evitarlo, muchos gobiernos suspendían la convertibilidad. Por ejemplo, Reino Unido la suspendió durante más de 20 años durante las guerras napoleónicas entre 1797 y 1821. Luego la volvió a suspender durante la primera guerra mundial en 1914. Y también lo hicieron Alemania, Francia, Rusia… prácticamente todos los países europeos, porque todos necesitaban poder financiar la guerra sin limitaciones y el oro se lo impedía.
Lo que hacían era muy sencillo; emitían más billetes que oro, con lo cual circulaban derechos de cobro sobre un oro que no existía. En realidad, era una estafa piramidal, los primeros que acudiesen a retirar el oro cuando se permitiese la convertibilidad cobrarían el oro y cuando ya no quede más oro o se nieguen a entregarlo te quedas sin oro, con un bonito papel firmado. Pero entre tanto, los Estados prohibían a sus ciudadanos exigir el oro y de ese modo podían emitir billetes sin respaldo sin miedo a una corrida bancaria, y con ello financiar la guerra. Y ya pensarían después cómo volver a ponerlo todo en orden.
El problema es que ese “después” llegó en 1919, con el fin de la primera guerra mundial. Y, para aquel entonces, el problema era gigantesco. Los Estados habían emitido tantos billetes y acumulado tanta deuda que volver al patrón oro clásico era casi imposible.
Porque en 1914, al inicio de la guerra, el Estado Británico - como prácticamente todos los estados europeos - prohibió por ley la convertibilidad. ¿Y por qué hicieron eso? Para evitar una corrida bancaria. Mientras nadie pueda pedir su oro, y los bancos tengan prohibido entregarlo, nadie puede escuchar que no queda oro. Y si nadie lo dice, y nadie lo escucha, técnicamente no hay quiebra.

El objetivo del Capital es siempre uno: Operación, Opresión, Guerra
A pesar de todo, algunos países lo intentaron. Reino Unido fue el caso más sonado: en 1925, Churchill decidió volver a la paridad de antes de la guerra. La idea era recuperar el prestigio y la solidez de la libra. Demostrar que Gran Bretaña seguía siendo Gran Bretaña, pero fue un desastre. Keynes lo criticó públicamente y con mucha rabia, escribió un panfleto titulado “Las consecuencias económicas del Sr. Churchill”, donde le dijo de todo menos bonito. Y lo cierto es que Keyne tenía razón, advirtió de unas consecuencias que se cumplieron y la economía británica pagó el precio durante años. Entró en una espiral de desempleo crónico y estancamiento, y las industrias exportadoras, como el carbón quedaron aplastadas por una libra sobrevalorada que no les permitía competir en el mercado. Seis años después, en 1931 Reino Unido, abandona finalmente el Patrón oro.
Su experimento demostró las consecuencias de incumplir las promesas que implica el patrón oro. Pero lo más revelador no es que fracasara, eso se veía venir… lo más revelador es que, curiosamente, la lección que los Estados extrajeron de aquel fracaso no fue "hay que ser más disciplinados con el gasto", más bien, "el patrón oro es demasiado rígido. Necesitamos algo más flexible". Y para darle forma a esa flexibilidad, convocaron una conferencia.
En 1919, Estados Unidos salía victorioso de la Primera Guerra. Europa estaba agotada, endeudada y absolutamente devastada. Pero al otro lado del Atlántico, el ambiente era muy distinto. Las fábricas producían, las ciudades crecían, la electricidad llegaba a los hogares, los automóviles invadían las carreteras y las radios, por fin, empezaban a ocupar los salones de todas las casas. Y, entre tanto, una nueva idea empezaba a abrirse paso en la vida cotidiana de las familias: el crédito. Compra ahora, paga después.
América parecía entrar en una fiesta. Una fiesta moderna y muy optimista. La década de los años veinte estaba a punto de empezar, y el mundo comenzaba a bailar al ritmo de los Estados Unidos de América. En 1919, Estados Unidos todavía no mandaba en el sistema monetario mundial. Durante más de un siglo, la libra había sido la gran moneda del comercio internacional y también una de las grandes monedas de reserva de los bancos centrales. Era la moneda del Gran Imperio Británico.
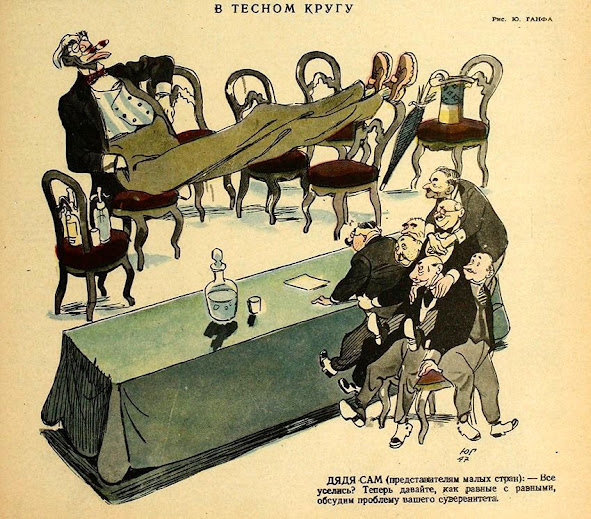
"En un círculo cerrado". Yulif Ganf, 1947. TÍO SAM (a los representantes de los países pequeños): ¿Están todos sentados? Ahora vamos a discutir el tema de su soberanía como iguales.
En aquel entonces el imperio británico dominaba aproximadamente el 25% de la superficie terrestre: Canadá, Australia, India, territorios en África, enclaves estratégicos como Gibraltar, rutas marítimas, puertos, cables submarinos, bancos, casas de seguros, comercio… Aquello más que un Imperio, era una red comercial a escala mundial. Y el corazón financiero de esa red estaba en la City de Londres. Si el mundo necesitaba crédito, miraba a Londres. Si necesitaba estabilidad, miraba a Londres. Si necesitaba una moneda fuerte, miraba a Londres. El dólar, por aquel entonces, todavía era un aspirante. Cada vez más poderoso, sí… pero todavía el segundón. El problema es que, después de la guerra, Gran Bretaña estaba agotada… y, sin embargo, Estados Unidos estaba mejor que nunca: concentraba alrededor del 40% de las reservas de oro, y subiendo… Tres años después, en 1922, esa cifra rozaba ya el 45%. En 1919, al finalizar la guerra, la deuda pública británica rondaba los 7.481 millones de libras, una cifra equivalente a 54.800 toneladas de oro.
El problema es que el Banco de Inglaterra tenía en ese momento 661 toneladas de oro. En libras 90,3 millones. Estas eran las cifras reales. Debían 54.800 toneladas de oro y tenían 661. Estamos hablando de que tenían que multiplicar sus reservas de oro 83 veces para cubrir la deuda pública. La cuestión es que el oro total extraído en todo el planeta desde la antigüedad hasta 1919 eran 43.700 toneladas. Y solo Gran Bretaña debía 54.800 toneladas de oro.
Abril de 1922. Génova, Italia.
34 países se reúnen en busca de acuerdos para reconstruir el comercio y el sistema financiero internacional tras la Primera Guerra Mundial. El sistema monetario está destrozado, nadie tiene suficiente oro para volver a la paridad de antes de la guerra, y hace falta inventar algo que suene a orden sin serlo del todo.
A esa solución la llamaron “patrón cambio oro”.
Los ingleses mintieron a medio mundo jugando a tres y cuatro bandas al mismo tiempo. Balfour, el ministro de exteriores británico, envió una carta a Lionel Walter Rothschild, transmitiendo todo el apoyo del Imperio a la causa sionista. ¡Todo con tal de conseguir oro como fuese! Pero es que también hizo lo mismo con los árabes, los franceses y los otomanos. Prometió Palestina a todos ellos. Os podéis imaginar la que se armó. Y bueno… en gran medida, de aquello, se deriva el conflicto actual de Israel.
En agosto de 1922, Balfour lanzó un órdago público. Dijo: "solo le voy a cobrar a mis deudores europeos lo mismo que Estados Unidos me cobre a mí. Si ellos perdonan, yo perdono. Si ellos cobran, yo cobro". Era un intento de convertir a EE.UU. en el villano de la historia. Por supuesto, a los americanos no les hizo ninguna gracia. Y EE.UU. era quien tenía el oro, el ejército y las cartas.
Dicho de otro modo, el Banco de Inglaterra sólo podía respaldar con oro el 0,87% de toda la deuda del país, pública y privada combinadas. Y esto en un sistema monetario basado en el patrón oro, es un problemón de tamaño monumental. Los billetes de libra, en aquel entonces eran certificados de deuda en los que podía leerse “Prometo pagar al portador bajo demanda una libra” y ¿Qué era una libra? pues 7,3 gramos de oro. El Imperio Británico era, de facto, insolvente. ¿Y cómo se llegó a este punto? ¿Por qué la gente no fue a por su oro antes? ¿No se dieron cuenta o qué? Algo se olían. No sabían las cifras exactas, pero sí sospechaban que se estaban emitiendo libras sin respaldo real en oro. El problema es que no podían hacer nada.

Izq. “Sociedad de Naciones. Internacional Amarilla. ¡Capitalistas de todos los países unidos!”, Víktor Deni, 1920. Derecha, caricatura soviética de M. Abramov, el texto dice lo siguiente: "A juzgar por el proyecto de reforma fiscal presentado no hace mucho por la administración de EE. UU., los que peor la pasan en América son... las corporaciones y los bancos más grandes. Es precisamente para sus ingresos que se ha previsto, de manera conmovedora y atenta, la mayor reducción de impuestos." El grueso de la carga fiscal recae, «por tradición», sobre los sectores menos favorecidos de la población. Ya están acostumbrados... Mientras tanto, unos 34 millones de estadounidenses viven en la miseria, encontrándose, por culpa de la sociedad burguesa, por debajo de la llamada «línea oficial de pobreza»." Revista Krokodil, 1985
EL PATRÓN CAMBIO ORO de Entreguerras (1922 – 1944)
¡Ojo a lo que se les ocurrió! En el patrón oro clásico, cada moneda prometía unos gramos concretos de oro. Pues bien… en el patrón “cambio oro”, esa relación se volvió indirecta. El retorno parcial al patrón oro se logró permitiendo a los bancos centrales mantener parte de sus reservas en monedas que, a su vez, eran directamente intercambiables por oro. Algunos países seguían prometiendo una cantidad fija de oro. Pero otros, en lugar de prometer oro, prometían divisas de países que, a su vez, prometían una cierta cantidad de oro. Y aquí empieza la cadena.
Y hay un detalle que resume perfectamente el espíritu de todo esto: los ciudadanos ya no recibirían monedas de oro a cambio de sus billetes, como ocurría antes de la guerra. Si querías canjear, tenías que hacerlo en grandes lingotes de oro, completamente inútiles para las transacciones del día a día. Es decir: la convertibilidad seguía existiendo sobre el papel. Pero en la práctica, la habían hecho imposible para cualquier ciudadano normal. El oro quedaba en las bóvedas. Y la gente, con sus promesas.
¿Y qué países podían prometer oro en aquel momento y parecer creíbles? Principalmente dos: Reino Unido y Estados Unidos. La libra seguía siendo una moneda central, pero Gran Bretaña ya no era la potencia financiera incontestable que era antes. Estados Unidos, en cambio, había salido de la guerra mucho más fuerte que nadie.
Mientras Europa se destruía a sí misma, EE.UU. acumuló más oro que ningún otro país. Y no solo eso, también una enorme capacidad industrial y un poder financiero sin rival en aquel entonces. Y por eso, las monedas elegidas para ser convertibles fueron la libra y el dólar.
Un país podía emitir billetes respaldados por libras o dólares. Y esas libras o dólares, a su vez, prometían ser convertibles en oro. Sobre el papel, el sistema seguía conectado al oro en última instancia. Pero en la práctica, la distancia entre el ciudadano y el oro era cada vez mayor. Ahora había una promesa apoyada sobre otra promesa. Y esa promesa, a su vez, descansaba sobre otra. Esta estafa que crearon en 1922 en Génova tenía un pie a cada lado del Atlántico, pero el centro financiero, el corazón de este nuevo sistema, ya no estaba en Londres, estaba en Nueva York. Pasó de Lombard Street a Wall Street. La libra había reinado durante décadas, pero el dólar había logrado, por fin, conquistar el trono.
Pero antes de que pudiera sentarse en él, llegó algo que nadie había visto venir con esa magnitud. Una de las mayores crisis económicas de la historia de Estados Unidos. La Gran Depresión.
¿Por qué manda el DÓLAR?
Desde luego, no podían regresar a la convertibilidad que había antes de la guerra, no podían darle a la gente 7,3 gramos de oro por cada libra. Eso era imposible, no había tanto oro. Tuvieron que sostener la prohibición todo el tiempo que fuese posible, y mientras tanto buscar soluciones. Así estuvieron 11 años, hasta 1925.
Lo primero que intentó Gran Bretaña fue pedirle a Estados Unidos que le perdonase la deuda. Sí, sí… así, por la cara. Le propusieron a Wilson una cancelación general de todas las deudas entre aliados. Obviamente, la respuesta fue un no rotundo. Wilson dejó más que claro que EE.UU. no iba a condonar ni un solo gramo de oro. Entre 1920 y 1922, Gran Bretaña anduvo haciendo malabarismos diplomáticos por medio mundo intentando conseguir dinero, recursos, petróleo... lo que fuera. En 1920 logró que la Sociedad de Naciones le confiase el mandato sobre el territorio de Palestina, donde se construiría el oleoducto más grande del mundo. Pero tardarían años en construirlo… y ellos necesitaban oro ya. Urgentemente.
Fin del Patrón Oro
Esta fue la verdadera batalla monetaria de entreguerras, una lucha silenciosa por decidir qué moneda iba a sostener el comercio mundial. Y la respuesta empezó a tomar forma en 1922, en la Conferencia Financiera de Génova. Allí, los 34 países reunidos acordaron no restaurar el viejo patrón oro de antes de la guerra. Sencillamente, porque ninguno de ellos podía cumplir sus promesas de convertibilidad.
En la práctica, todas las monedas habían quebrado. No era un problema nacional, era un problema mundial. Todos los Estados, a la vez, habían obligado a sus bancos centrales a emitir más papel del que podían respaldar en oro. Había demasiados billetes, demasiadas deudas y demasiadas promesas reclamando una cantidad de oro que no existía en el mundo. Así que, en lugar de reconocer que habían arruinado a sus ciudadanos, que habían quebrado la moneda nacional y que habían metido la pata hasta el fondo, pues decidieron hacer eso tan peligroso que hacen los políticos cuando ya han provocado un desastre: “buscar soluciones” y meter la pata aún más al fondo.
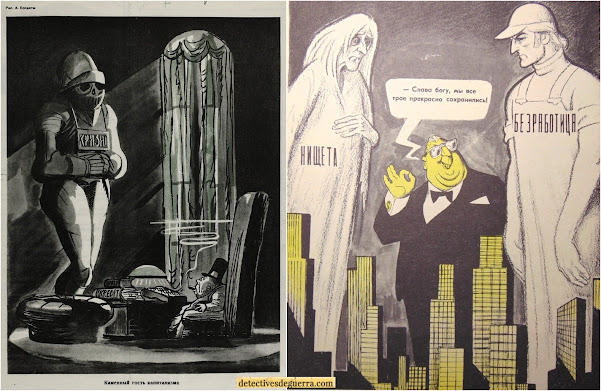
Dos caricaturas de diferentes épocas, el mismo problema. Derecha, "Crisis", del artista soviético L. Brodaty, 1930. Izquierda, El banquero de Wall Street dice a la pobreza y al desempleo: "Gracias Dios, los tres estamos perfectamente conservados". N. Lisogorsky, 1977. (Revista Cocodrilo).
Solución: el Patrón Cambio Oro.
Se inventaron el patrón cambio oro. Lo vendieron como un mecanismo de seguridad y comodidad para el ciudadano. A partir de entonces, el Estado se encargaría de la convertibilidad, el Estado almacena el oro por ti, el Estado protege el sistema para que tú no tengas que preocuparte de nada. Por supuesto, todo por el bien común. En realidad, lo que esto significaba es que los ciudadanos ya no podrían convertir sus billetes en oro nunca más. Solo podrían hacerlo los bancos centrales y los Estados, y solo en lingotes. Y, seamos francos, la gente tampoco quería admitir que el Estado les había arruinado, les había estafado, robado, y encima les había endeudado de por vida para matar gente. La realidad no les gustaba, lo que querían era soluciones.
Entre tanto, los Estados, tenían que lograr explicar el desastre sin reconocer que el viejo sistema monetario estaba absolutamente roto.
Admitieron que “algo” había fallado, le echaron la culpa a Alemania y, finalmente, propusieron una solución. Una que parecía devolver la estabilidad, pero sin volver realmente al patrón oro. Aceptaron que muchas monedas ya no podían sostener su antiguo peso en oro. Pero la libra y el dólar, supuestamente, sí. O al menos eso había que creer. Básicamente, salvaron lo que pudieron. Y decidieron que tener libras o dólares era equivalente a tener oro. Obviamente, ya hemos visto que eso tenía bastante poco de cierto. Pero coló. Al fin y al cabo, era una solución. La gente exigía soluciones. Que fueran verdad o mentira parecía casi lo de menos.
Hay que tener en cuenta que en 1922, durante la Conferencia de Génova, Gran Bretaña llevaba ocho años sin convertibilidad. Y, por el contrario, EEUU garantizaba la convertibilidad sin problema y nunca la había cancelado. El resultado fue inevitable: todos los países empezaron a preferir el dólar y a deshacerse poco a poco de sus libras.
1925: la libra vuelve a ser 7,3 gr. de oro.
Y para intentar frenar esa huida, en 1925 Churchill, como ministro de Hacienda, tomó una decisión que muchos consideraron una locura: anunció que Gran Bretaña restauraba el patrón oro con la paridad de antes de la guerra. Los mismos 7,3 gramos de oro por libra que llevaban vigentes desde hacía más de un siglo. Sobre el papel debía sonar magnífico. Una libra vuelve a ser una libra de oro. Londres vuelve a ser Londres.
El Imperio Británico volvía a decirle al mundo entero que “aquí no ha pasado nada”. Pero sí había pasado. Había pasado una guerra mundial. Había pasado una inflación que había duplicado los precios. Había pasado una deuda ingente. Había pasado una década entera de dinero emitido, precios alterados y promesas imposibles de cumplir. Y pretender volver a la vieja paridad era como ponerse el traje de antes de la guerra después de haber engordado cincuenta kilos y fingir que el problema era del espejo. Sostener aquella paridad exigía un ajuste.
La gran crisis británica fue brutal. Gran Bretaña tenía que volverse competitiva a la fuerza: bajar costes, reducir salarios, apretar márgenes, exportar más para atraer oro y defender la libra aunque eso machacase a toda la población. Había que compensar todas las libras que habían creado sin respaldo. En esencia, ahora los ciudadanos tendrían que trabajar para pagar toda la deuda.
Keynes lo vio clarísimo y advirtió que volver al oro a esa paridad era una absoluta locura. Pero se hizo igualmente. Porque el viejo imperio no podía admitir que ya no era lo que había sido. Y durante unos años intentaron sostener la ficción. Hasta que en 1931 la ficción se rompió y la libra cayó.
Gran Bretaña abandonó el patrón oro y el mundo entendió que aquello que en 1925 se había vendido como una restauración gloriosa era, en realidad, una huida hacia atrás. Cuando Francia solicitó el oro a cambio de todas las libras que llevaba acumulando durante los últimos 4 años, y otros tantos países hicieron lo mismo, Reino Unido no tuvo más remedio que suspender la convertibilidad y la libra cayó un 30% frente al dólar y al oro. Los bancos centrales que tenían libras sencillamente perdieron ese porcentaje de sus reservas de la noche a la mañana. La fuga de oro estaba desbocada, no había tiempo ni margen para maniobrar.
La trampa del dinero fiduciario
Y aquí está lo más curioso: los ciudadanos no parecían darse cuenta de que su trabajo, su tiempo de vida y sus ahorros habían dejado de depender de ellos en lo más mínimo. Dependían de lo que el Estado hiciera con la moneda que, al mismo tiempo, les obligaban a aceptar como pago. Si el Estado degradaba la libra, sus ahorros se degradaban. Si defendía la libra a base de salarios más bajos, tipos más altos e impuestos más duros, el coste lo pagaban ellos con su tiempo de vida. Si la libra caía, caían ellos. ¡Y no podían bajarse del barco! El Estado británico les contenía desde el mismo día en que nacían, por el mero hecho de haber nacido allí.
Jueves Negro - 24 de octubre de 1929
La bolsa de Nueva York se desploma. Ese día se comercializaron 12,9 millones de acciones, una cifra sin precedentes para la época. El lunes siguiente cae otro 13%. Y el martes, el mercado colapsa definitivamente. Lo que vino después fue la mayor catástrofe económica del siglo XX. Miles de bancos cerraron, muchas empresas quebraron, el consumo cayó en picado y millones de personas perdieron su empleo.
El lunes 21 de septiembre de 1931, el primer ministro británico Reino Unido, Ramsay MacDonald, proclamó al país y al mundo con lágrimas en los ojos que la libra suspendía su convertibilidad al oro.
“El Gobierno de Su Majestad ha decidido, tras consulta con el Banco de Inglaterra, que se ha hecho necesario suspender temporalmente y con efecto inmediato la Ley del Patrón Oro de 1925, que obliga al Banco a vender oro a precio fijo. Durante los últimos días las retiradas de oro por parte de gobiernos extranjeros se han acelerado tan bruscamente que el Gobierno de Su Majestad se ha visto obligado a tomar esta decisión. Las reservas de oro del Banco de Inglaterra ascienden a unos £130 millones y, habida cuenta de las contingencias que puedan surgir, no es aconsejable permitir que esta reserva se reduzca más. Esta posición debe mantenerse. Una cosa es abandonar el patrón oro con una inflación descontrolada; y otra cosa es permitir retiradas excesivas de capital prestado. Los recursos últimos de este país son enormes, y no hay duda de que las presentes dificultades cambiarias resultarán ser solo temporales”.
Como siempre, una medida temporal que un siglo después sigue tan vigente como el primer día. La libra jamás volvió a ser convertible en oro. Pero entonces… Si ya no era convertible ¿cómo se mantuvo el valor de la libra a oro? ¿quién iba a querer libras? ¿cuánto valía ahora la libra? ¿Nada?
Pues la libra pasó a tener un valor relativo, como todas las demás monedas excepto el dólar, que era la única que conservaba su valor en oro. Podemos decir que la libra se sostenía gracias a la capacidad coactiva del imperio de explotar a sus ciudadanos y generar demanda forzosa de libras. Millones de personas estaban obligadas a pagar impuestos en libras, a cobrar en libras, a endeudarse en libras, a aceptar libras y a vivir dentro de una economía organizada en libras.
¿Y cómo funcionaba el sistema? Primero el Estado pagaba a sus ciudadanos con libras. Luego les exigía impuestos en libras y si no las conseguían y se las entregaban al Estado, pues les quitaban sus bienes o les metían en la cárcel. Sin duda es una forma efectiva de generar demanda de libras. Claro que hacia fuera la cosa era distinta. Al extranjero no le bastaba con que el Parlamento británico dijera que la libra valía algo. Al extranjero había que convencerlo con riqueza real: con oro, con dólares o con bienes reales. Y ahí estaba el verdadero problema. Gran Bretaña tenía una deuda externa enorme, necesitaba oro sí o sí.
Y, además, también necesitaba defender la libra frente al dólar y frente al oro, para que siguiese valiendo algo y para eso también necesitaba oro o dólares, si no quedaba otra. ¿Y cómo se conseguía el oro o los dólares? De una sola forma, exportando. Produciendo bienes reales y vendiéndolos fuera. El mecanismo era muy simple. Los trabajadores producían riqueza real. Esa riqueza se vendía a otros países. Esos países pagaban con oro o con dólares. El oro y los dólares acababan en las bóvedas del Banco de Inglaterra. El Banco de Inglaterra imprimía papelitos de libras. Y los trabajadores británicos, los que realmente habían producido la riqueza y gastado su tiempo de vida, recibían a cambio esas libras.
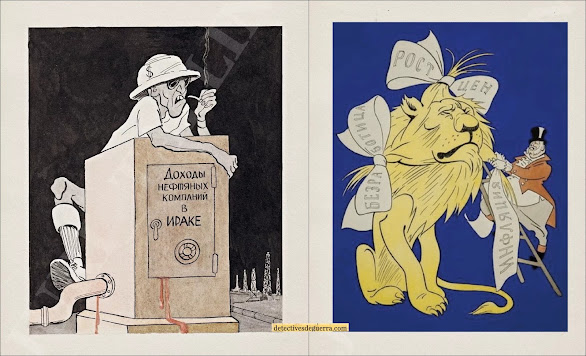
Izq. "Parte vitalmente interesada". Ingresos de las Compañías extranjeras en Irak, Boris Leo, revista satírica soviética Krokodil - Cocodrilo, No. 9, marzo de 1963). Derecha, "Preparativos para la entrada de Gran Bretaña en el Mercado Común", Andrei Porfiryevich Krylov. 1971
Hacia dentro: papelitos. Hacia fuera: bienes reales. Y en el centro: el Banco de Inglaterra llenaba sus cámaras de oro. Y para conseguir el oro lo suficientemente rápido había que lograr que la economía británica fuese más “competitiva”. Una forma muy elegante de decir que la población tenía que trabajar más, cobrar menos y no consumir lo que producía para que esos productos pudiesen ser vendidos en el exterior. Y claro, ahora iban todos en el mismo barco, si Gran Bretaña exportaba lo suficiente y atraía reservas de oro o de dólares, la libra aguantaba. Si no, caía. Y si caía, caían con ella los ahorros de todos los británicos.
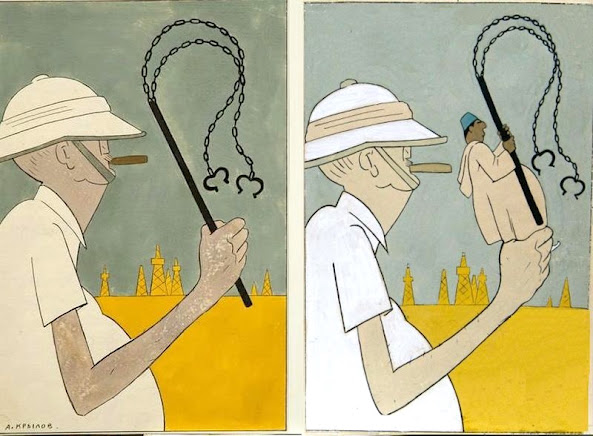
"La evolución de un colonizador. (Colonialismo y neocolonialismo). 1. Solía tener un látigo en sus manos... 2. ...y ahora tiene a su propio hombre". Andrei Porfiryevich Krylov. 1964
Del ORO al PAPEL: Así confiscó EE. UU. el oro a sus ciudadanos
En la actualidad se estima que se han extraído 220.000 toneladas de oro. Es decir, que aproximadamente dos tercios del stock mundial de oro actual se han extraído después de 1950. En 1919, la producción minera de ese año fue de unas 530 toneladas. Hasta ahora hemos hablado de la deuda externa, lo que Gran Bretaña debía a otros países. Pero no hemos dicho nada de los depósitos bancarios, es decir, el dinero que los ciudadanos británicos tenían en sus cuentas bancarias sumaban a finales de 1919 unos 2.940 millones de libras, o lo que es lo mismo 21.520 toneladas de oro. Y recordemos que la reserva de oro del Banco de Inglaterra era de solo 661 toneladas de oro.
Cómo Estados Unidos consiguió el 75% del ORO mundial.
Sigue funcionando exactamente igual hoy. Ahora nos prohíben hacer transacciones en efectivo por encima de mil euros. Y no es por seguridad, es que en realidad, ese dinero ni siquiera existe. Igual que entonces no existía el oro.
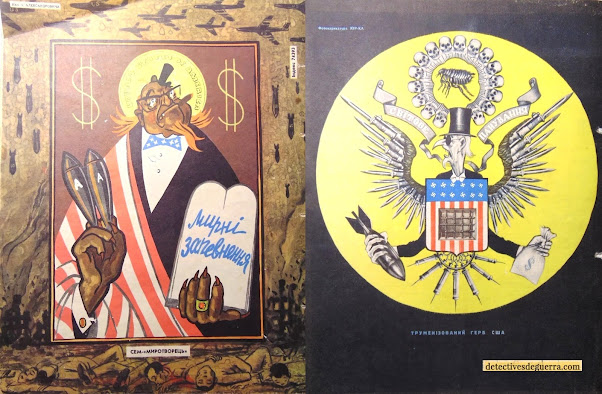
Dos ejemplares de la propaganda soviética. Izq. Icono del Tío Sam, "El Pacificador", 1967. El texto en ucraniano dice: "Garantías de Paz", del artista I. Aleksandrovich en la revista "Perets" de la Ucrania Soviética. Derecha, un cartel sobre la Guerra Fría de EE. UU., El escudo de armas de Harry Truman y el dominio mundial.1952
No podemos decir que Estados Unidos estuviese en una posición brillante, porque también estaba endeudado. Pero desde luego, comparado con Gran Bretaña era infinitamente más sólido. A finales de 1919 la deuda pública de EE. UU. equivalía a unas 37.600 toneladas de oro, bastante menos que la deuda británica. Y, además, los aliados le debían a EE. UU. 15.000 toneladas de oro en préstamos de guerra. Aunque quizá lo más importante era que, a diferencia de todos los países europeos, EE.UU. nunca había suspendido del todo la convertibilidad. Sí que hubo ciertas restricciones, pero, en general, podemos decir que durante toda la guerra, mantuvo su compromiso de convertir cada dólar en 1,5 gramos de oro. Un precio que llevaba sin cambiar desde 1834. Y desde luego, esto generaba mucha confianza en el dólar. Especialmente en un contexto en que la libra llevaba sin ser convertible desde 1914 y nadie sabía si en algún momento volvería a serlo.
Esto, hizo que el centro de gravedad del sistema monetario se desplazase al otro lado del Atlántico. La libra tenía prestigio, pero era historia; el dólar tenía oro y, por tanto, tenía futuro.
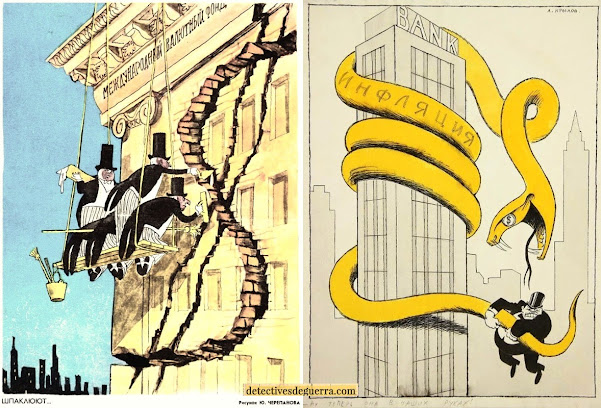
Izq. "Fondo Monetario Internacional", Yu. Cherepanov, 1972. Derecha: "Bueno caballeros, ahora está en nuestras manos", 1976. Andrei Porfiryevich Krylov
Reserva fraccionaria del dólar
¡Menos mal que por lo menos EE.UU. sí que estaba cumpliendo escrupulosamente con las reservas en oro! Uy, uy, uy… una cosa es que la Reserva Federal Americana hubiese logrado cumplir su promesa de convertibilidad hasta entonces, y otra muy distinta es que estuviesen respaldando los dólares al 100% con oro. La política de la FED era respaldar con oro solo 4 de cada 10 billetes emitidos. Los otros 6 dólares eran promesas de oro imposibles de cumplir. Pero como sabían que todo el mundo no iba a reclamar el oro a la vez, creyeron que con un coeficiente de caja del 40%, no tendrían problemas.
El problema es que el resto de Estados estaban actuando como si el dólar y el oro fuesen exactamente lo mismo, así que emitían moneda con respaldo en dólares. Y justo eso hizo que los billetes sin respaldo se multiplicasen exponencialmente. Gran Bretaña, emitió millones de libras con respaldo en dólares, que a su vez solo estaban respaldados en un 40% con oro.
Y cuando la libra cayó en septiembre de 1931, todo el mundo empezó a desconfiar también del dólar.
1932: Fuga de oro en Estados Unidos
Si la libra había caído ¿por qué no el dólar? Los bancos centrales empezaron a pedir oro a Washington, incluido el propio Banco de Inglaterra, que no había querido convertir sus dólares antes para no crear el pánico.
Las reservas de oro estadounidense empezaron a bajar muchísimo y muy rápido porque todos los países extranjeros estaban exigiendo canjear sus dólares por oro. Y, al mismo tiempo, los ciudadanos estadounidenses no tardaron en empezar a preocuparse. Pero claro, los ciudadanos, ya no podían convertir sus dólares en oro, por ley estaba prohibido desde 1922, así que decidieron retirar dinero en efectivo, creando una "fuga interna" de dólares dentro del sistema bancario.
¿Y cómo intentó EE.UU. frenar la salida de oro para evitar que se viese que sus dólares no estaban respaldados? Pues subió los tipos de interés del 1,5% al 3,9%. Así, de repente, en tan solo una semana. Fue la subida más brusca de la historia. Si querías tu oro al precio pactado: 1,5 gramos por dólar, te quedabas sin intereses. Pero si asumías la FED te prometía muchos intereses. Al fin y al cabo, tener oro físico no paga intereses.
Ese incentivo del 3,9% logró que muchos países mantuviesen sus reservas en dólares, pero por otro lado, ¿cómo se pagaba esa subida de tipos de interés? Pues, igual que en Inglaterra, esos intereses lo pagaban las empresas, los hogares, la gente con hipotecas, todos los ciudadanos estadounidenses… que vieron como sus negocios quebraban porque ya no podían pagar los préstamos.
Los bancos empezaron a quebrar en cascada, 1860 bancos quebraron y con ellos, sus inversores y depositarios. Subir tipos en medio de una depresión fue básicamente echar gasolina al fuego. Claro que los 1860 bancos quebrados, un paro sin precedentes y una depresión como la copa de un pino no eran la mejor carta de presentación por muchos intereses que pagases, así que finalmente todos quisieron su oro.
En 1932 el número de desempleados ascendía a 40 millones de personas en todo el mundo. El comercio internacional se hundió. Los precios de las cosechas cayeron hasta un 70% en algunos países. Y la gente, aterrorizada, hizo lo que siempre ha hecho la humanidad cuando pierde la confianza en el sistema: empezó a acumular oro.

Izq. “Gulliver en Estados Unidos (Desempleo en EEUU)”. "La cifra de desempleados en EE. UU. alcanza los 5 millones de personas (de los periódicos)". Autor: Boris Moiséevich Shapoval, datada entre 1930-1934. Derecha, “Desempleo. Viejo invitado en el Nuevo Mundo” (inflación, desempleo, crisis). Valeriy Glyvenko, Revista Perets, 1975
Y ahí estaba el problema para el gobierno estadounidense, que era, junto con Reino Unido, quien soportaba en última instancia la presión sobre el oro. La Reserva Federal exigía que al menos el 40% de cada billete emitido estuviera respaldado por oro. Pero con la gente retirando oro del sistema a marchas forzadas, la Fed se quedaba sin margen para crear dinero. Y sin dinero nuevo, sin crédito, sin liquidez, la economía se asfixiaba cada día más y más.
1933: Roosevelt expropia el oro.
Franklin D. Roosevelt lleva apenas unas semanas en la presidencia cuando se enfrenta a la decisión. El sistema bancario está prácticamente paralizado. Las reservas de oro casi agotadas. Y el país hundiéndose. El 5 de abril de 1933 firma la Orden Ejecutiva 6102. De la noche a la mañana, poseer oro en Estados Unidos se convierte en un delito.
Discurso de vida
5 de abril 1933: El trigésimo segundo presidente de los Estados Unidos de América, Franklin Delano Roosevelt, acaba de firmar una orden ejecutiva que obliga a los ciudadanos estadounidenses a entregar todo su oro al gobierno. Sus monedas, sus lingotes, sus certificados de oro. Todo. Dentro de un mes, poseer oro en Estados Unidos será delito. Y quien se niegue a entregarlo podrá enfrentarse a una multa de hasta 10.000 dólares, diez años de prisión… o ambas cosas a la vez.
A continuación, van a dar lectura a una orden ejecutiva verídica. Una orden emitida por el gobierno de Estados Unidos, el 5 de abril de 1933. La orden que, de un día para otro, obligó a millones de personas a entregar su oro y quedarse, a cambio, con billetes de la Reserva Federal sin respaldo alguno. Billetes que, apenas unos meses después, serían devaluados un 40%.
“A la atención de James Farley, director general de correos. Publique este anuncio en un lugar visible. Bajo orden ejecutiva del presidente, emitida el 5 de abril de 1933, todas las personas están obligadas a entregar, con fecha límite el 1 de mayo de 1933, a un banco de la Reserva Federal, sucursal o agencia, o a cualquier banco miembro del Sistema de la Reserva Federal, todas las monedas de oro, lingotes de oro y certificados de oro que ahora posean.
Orden ejecutiva.
Prohibir el atesoramiento de moneda de oro, lingotes de oro y certificados de moneda de oro. En virtud de la autoridad que me confiere la sección 5B de la Ley del 6 de octubre de 1917, enmendada por la sección 2 de la Ley del 9 de marzo de 1933, titulada “Una ley para proporcionar alivio en la emergencia nacional existente en la banca y para otros fines”, en la que, en la ley de enmienda, el Congreso declaró que existe una emergencia grave, y Franklin D. Roosevelt, presidente de los Estados Unidos de América, declaró que dicha emergencia nacional sigue existiendo, y de conformidad con dicha sección, prohíbo por la presente el acaparamiento de monedas de oro, lingotes de oro y certificados de oro dentro del territorio continental de los Estados Unidos por parte de individuos, sociedades, asociaciones y corporaciones, y por la presente prescribo las siguientes normas para llevar a cabo los propósitos de esta orden...”.
No es un país en guerra. No hay invasión extranjera. No hay catástrofe natural. Es el gobierno de la nación más poderosa del mundo diciéndole a su propia gente: entrégueme usted el oro. Quédese usted con este papelito, que ya no es un certificado de oro. Y confíe.
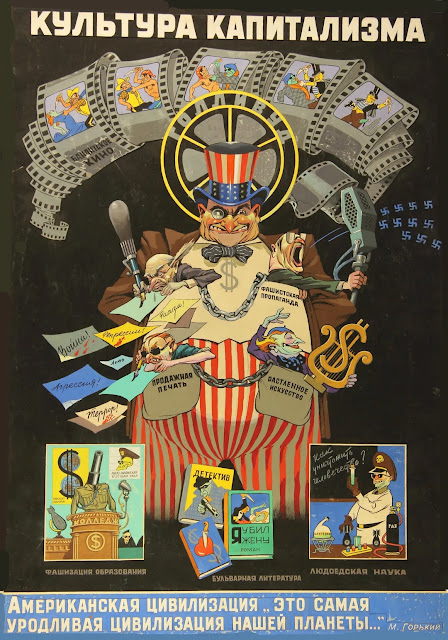
Caricatura soviética. "Cultura del Capitalismo". 'La civilización americana es la civilización más fea de nuestro planeta' (cita de Máximo Gorki). Artista Veniamin Briskin, 1952.
¿Cómo se llega a eso? ¿Cómo acaba un Estado democrático confiscando por la fuerza el dinero real de sus ciudadanos y dándoles papelitos a cambio?
Porque detrás de esa orden hay cuarenta años de historia monetaria, una guerra mundial, varias crisis y una cadena de decisiones que fueron vaciando el dinero de contenido, promesa a promesa, hasta que el día que la gente quiso refugiarse en el oro… el Estado lo prohibió por la fuerza.
Porque para regresar a la antigua paridad, una moneda tenía que volver a valer oficialmente lo mismo en oro que antes de la guerra. De cara a sus ciudadanos se suponía que simplemente habían suspendido temporalmente esa convertibilidad. Pero ya hemos visto que la realidad era muy distinta, durante el conflicto los gobiernos habían emitido tantos billetes que el oro que tenían en reservas no guardaba ninguna proporción con el dinero en circulación. La consecuencia era que tu moneda quedaba sobrevalorada, y eso era un problema enorme: tus exportaciones se vuelven muy caras, tu industria pierde competitividad, y para recuperar el equilibrio necesitas una deflación interna brutal: bajar precios, bajar salarios, recortar gasto, contraer el crédito y provocar un ajuste social durísimo. Todo esto en plena posguerra. En otras palabras, fingir que con el dinero no había pasado nada implicaba hacer trabajar a todo el país mucho más duro que antes y por mucho menos, sin capacidad de ahorro, hasta que el equilibrio se reajustara solo.
Todos los ciudadanos tienen hasta el 1 de mayo, menos de un mes, para entregar sus monedas, lingotes y certificados de oro, so pena de una multa de hasta 10.000 dólares, diez años de prisión, o ambas cosas a la vez. Es decir: el mismo Estado que durante décadas había dicho que sus billetes eran convertibles en oro, ahora decía exactamente lo contrario. “Entrégueme usted el oro. Quédese usted con el papel. Y confíe”.
Pero esta vez, la confianza ya no era una promesa. Era una orden. Y si hacía falta, una orden a punta de pistola. Cuando el ciudadano quiso refugiarse en el oro, el Estado descubrió algo muy sencillo: que no podía permitir que la gente escapara del sistema monetario que él mismo estaba intentando salvar. Roosevelt confiscó el oro de los estadounidenses. Después de eso, Estados Unidos devaluó el dólar. Y el oro que ayer te obligaban a entregar por 20 dólares la onza, poco después valía 35.
Esta orden es una de las grandes escenas olvidadas de la historia monetaria moderna. Porque demuestra algo muy incómodo: que incluso un país democrático, constitucional, con una tradición centenaria de respeto a la propiedad privada, puede pasarte por encima en cuanto el sistema que ha construido empieza a tambalearse. Y cuando eso ocurre, la confianza deja de ser confianza. Se convierte en lo que siempre estuvo debajo: obligación. Coacción. Una orden a punta de pistola disfrazada de emergencia nacional.
Los primeros meses de 1933, aún con la administración Hoover se caracterizaron por un pánico absoluto debido a que las reservas de oro de la FED no paraban de bajar y los ciudadanos estaban atemorizados dado que no se les permitía sacar oro. Y Los inversores extranjeros querían deshacerse de todos los dólares anticipando que lo único que el nuevo presidente Roosevelt podría hacer es reducir la cantidad de oro por dólar, o bien suspender la convertibilidad como había hecho Gran Bretaña y otros muchos países.
Y eso fue exactamente lo que hizo Roosevelt nada más llegar a la Casa Blanca en marzo de 1933, declaró el Bank Holiday, cerró todos los bancos de EEUU una semana. Y acto seguido prohibió a todos los ciudadanos tener oro, tener oro en EEUU se convirtió en delito.
Mucha gente lo escondió y no lo entregó. Se creó un mercado negro del oro en el país más poderoso del mundo. Y eso implicaba multas, sanciones y hasta diez años de prisión. Podías guardarlo, sí. Pero ¿a quién se lo vendías? ¿Cómo comprabas una casa con lingotes que técnicamente, no deberías tener? El oro se había convertido en el activo más peligroso de América.
Ocho meses después, en enero de 1934, Rooseveltremató la jugada con la nueva Ley de Reserva de Oro. A partir de ahora, cada dólar valdría 0,88 gramos de oro.
1934: el dólar se devalúa un 41% en oro.
En la práctica, lo que antes comprabas por un dólar pasó a costarte un dólar con sesenta y nueve céntimos. El dólar había perdido el 41% de su contenido en oro. De un plumazo.
Sin votación. Sin debate. Sin previo aviso. Un regalo del 59% para el Tesoro americano. Pagado, como siempre, por los ciudadanos. Y aquí viene el detalle que lo dice todo. El día que esa orden entró en vigor, el New York Times no abrió con esa noticia. Abrió con el fin de la Ley Seca. Los americanos acababan de ser desvalijados por su propio gobierno… pero al menos ahora podían tomarse una cerveza. Y eso, al parecer, era lo importante.
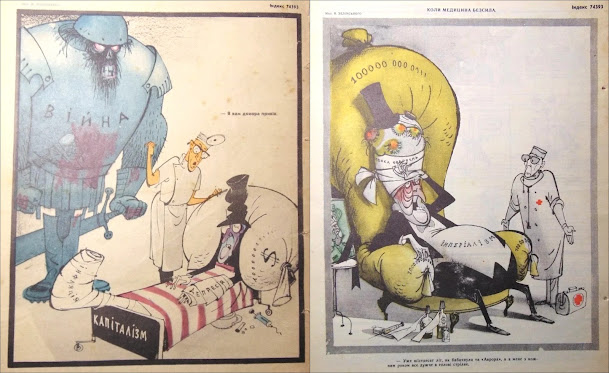
Izq. "Les he traído un donante!", Valery Zelinsky, 1970. El mensaje principal de la ilustración es que la guerra ("Война") actúa como el donante necesario para mantener vivo al capitalismo ("Капіталізм"), que se muestra enfermo y herido. Derecha, "Cuando la medicina es impotente". La imagen enferma del Imperialismo dice: “Ya han pasado sesenta años desde que el 'Aurora' causó ese gran estallido, y a mí, con cada año que pasa, me retumba cada vez más fuerte en la cabeza". Valery Zelinsky, 1977
1936: el 50% del oro mundial en Estados Unidos
Con la libra fuera del juego, el sistema monetario internacional quedaba suspendido sobre un solo cable: el dólar. Y lo curioso es que la mayor expropiación forzosa de la historia reciente de Estados Unidos fue también su mayor golpe de suerte geopolítico.
Porque en cuanto se supo que el oro valía un 40% más en dólares, inversores de todo el mundo empezaron a enviar su oro a América. ¿Por qué guardarlo en París, Londres o Berlín, si en Nueva York te lo pagaban mejor? El oro cruzó el Atlántico en barco, en maleta, en todo lo que se pudiese. Y la Reserva Federal lo fue acumulando, dólar a dólar, onza a onza.
Al final de ese proceso, Estados Unidos había logrado algo que ningún Imperio en la historia había conseguido de forma tan limpia: hacerse con el 50% de las reservas de oro del mundo entero. Todo guardado en un búnker en Kentucky llamado Fort Knox.
1944: el 75% del oro mundial en Estados Unidos
El dólar había ganado. No por ser mejor. No por ser más honesto. Sino por ser el último en caer. Pero ¿cómo se tradujo todo ese oro en dominio mundial? ¿Cómo pasó el dólar de ser la moneda más fuerte a ser la moneda del mundo? Eso ocurrió en el verano de 1944, en un hotel de Bretton Woods, en una conferencia que cambiaría las reglas del juego para siempre.
Ayer fue el oro. Mañana puede ser tu cuenta bancaria, tu vivienda o tu bitcoin. Porque el Estado, cuando necesita salvarse a sí mismo, siempre recuerda lo que es: el único actor dentro de un territorio que puede obligarte a hacer algo... por la fuerza.
Y lo más fascinante de todo es lo que vino después. Porque este mismo Estado que confiscó el oro de sus ciudadanos, que los obligó a usar un papel que meses después devaluó un 40%... acabó siendo presentado ante la historia como el salvador. El héroe que rescató al mundo de la Gran Depresión. Como en toda buena leyenda, hacía falta un monstruo, hacía falta una crisis... y hacía falta alguien que apagara el incendio. Aunque fuera el mismo que lo había prendido.
Fort Knox, lleno de oro impuro no apto para transacciones internacionales
La mayor parte de las reservas de oro de los EEUU almacenadas en Fort Knox están compuestas por lingotes impuros «no estándar» que no cumplen los requisitos para su uso en liquidaciones internacionales. En la práctica, esto significa que la mayor parte de las enormes reservas de oro de América carecen de liquidez y no serían fácilmente aceptadas en el mercado internacional en caso de que surgiera la necesidad:
«Es una reliquia decrépita, igual que nuestra política monetaria. En lo que respecta a las reservas de oro de América, nos exigimos menos que el resto del mundo», afirmó Stefan Gleason, director ejecutivo de Money Metals.
El banco central francés vendió recientemente 129 toneladas de oro no estándar similar que estaba almacenado en Nueva York y lo reemplazó por lingotes de mayor calidad que permanecerán en Francia.
A pesar de la falta de auditorías físicas fiables durante décadas, se estima que las reservas de oro los EEUU ascienden a 8.133,5 toneladas métricas, lo que equivale aproximadamente a 261,5 millones de onzas troy. Alrededor de la mitad (147,3 millones de onzas, según la Casa de la Moneda de los EEUU) se almacena en Fort Knox. El resto se distribuye entre la Casa de la Moneda de Denver, el Depósito de Lingotes de West Point y la bóveda de la Reserva Federal en Nueva York.
El oro de América tiene un valor legal de 42,22 dólares por onza. El precio no fluctúa con los movimientos del mercado.
Según la Asociación del Mercado de Metales Preciosos de Londres (LBMA), los lingotes de oro deben contener entre 350 y 430 onzas troy finas y tener una ley mínima de 995,0 milésimas para ser aceptados en las transacciones internacionales. De hecho, los estándares de «buena entrega» en todo el mundo han ido evolucionando hacia una pureza de 0,9999.
Sin embargo, según los documentos publicados durante una audiencia del Comité de Servicios Financieros de la Cámara de Representantes en 2011, solo alrededor del 17 por ciento de los lingotes de oro que el gobierno de los EEUU guarda en Fort Knox cumplen con los estándares de pureza actuales.
A continuación se detalla la pureza de los lingotes de oro almacenados en Fort Knox:
Ley entre 899 y 901: 64 %
Pureza entre 901,1 y 915,4: 2 %
Pureza entre 915,5 y 917 – 17 %
Pureza de 0,995 o superior: 17 %
La pureza media de las reservas de oro de EE. UU. es de 916,7
Auditorías problemáticas, discrepancias en la cadena de custodia, registros perdidos
Hay que tener en cuenta que estamos trabajando a base de conjeturas, ya que las reservas de oro del gobierno de los EEUU no han sido auditadas desde, al menos, la década de 1970.
En 1974, el gobierno orquestó una maniobra publicitaria en nombre de una auditoría. El Tesoro de los EEUU abrió solo uno de sus 15 compartimentos de la bóveda de Fort Knox a políticos y periodistas para que vieran el oro y confirmaran su existencia.
A eso se le ha llamado una auditoría. Sin embargo, ninguno de los lingotes que se hicieron circular se cotejó con un número de serie, se sometió a análisis o pruebas de pureza, ni siquiera se verificó que formara parte de las reservas de los Estados Unidos. Como señaló Matthew Cortez, director de la Sound Money Defense League: «Parece que el espectáculo televisivo de 1974 fue más una reunión para animar a la gente que una prueba creíble de la cantidad de oro de EEUU que se suponía que había en esas cámaras acorazadas».
Tras la maniobra publicitaria de 1974, el Departamento del Tesoro de los EEUU afirma haber llevado a cabo un proceso que duró varios años, consistente en abrir e inventariar los compartimentos de la bóveda y colocar nuevos precintos a prueba de manipulaciones en las puertas de cada compartimento una vez finalizado el proceso. Sin embargo, estas supuestas auditorías no cumplieron con los estándares básicos de transparencia ni de contabilidad.
Desde entonces, algunos informes han desaparecido y no hay ningún registro de análisis exhaustivos, pesajes o historial de transacciones a disposición del público.
Además, hay indicios de que los precintos de los compartimentos de las cámaras acorazadas se han roto a lo largo de los años, se han movido lingotes por motivos desconocidos y se han vuelto a colocar precintos sin que se haya realizado una nueva auditoría. Las revisiones anuales posteriores de los registros de precintos de los compartimentos solo sirven para encubrir las discrepancias anteriores.
En resumen, la gestión de las reservas de oro de EEUU por parte del Tesoro de los EEUU está plagada de irregularidades en las auditorías que jamás serían toleradas en un depósito privado gestionado de forma responsable.
Un proyecto de ley para «auditar el oro», presentado el año pasado por el senador Mike Lee (Republicano por Utah), no solo exigiría una auditoría exhaustiva de las reservas de oro de los EEUU, incluyendo, de manera crucial, la contabilidad de todas las transacciones relacionadas con dicho oro. También exigiría al Tesoro refinar todos los lingotes no estándar para que cumplan con los requisitos modernos para las liquidaciones internacionales —un proceso que podría llevar varios años.

Cámaras de oro deFort Knox, lleno de oro impuro
¿Por qué hay tanto oro no estándar?
¿Cómo ha acabado los EEUU con tantos lingotes de oro deteriorados que carecen de liquidez en los mercados mundiales?
Es el legado de la política de EEUU que abandonó el patrón oro, dejándonos con el sistema monetario fiat con el que vivimos hoy en día.
Ante la necesidad de ampliar la oferta monetaria para respaldar sus planes de gasto, el presidente Franklin D. Roosevelt decidió expropiar el oro del público e incorporarlo a las reservas nacionales. El 5 de abril de 1933, el presidente Franklin D. Roosevelt firmó el Decreto Ejecutivo 6102, que, en la práctica, ilegalizó la propiedad privada de oro.
FDR afirmó que la medida tenía por objeto evitar el «acaparamiento». Sin embargo, al establecer una definición amplia de «acaparamiento», el decreto ejecutivo se diseñó para retirar prácticamente todas las monedas y lingotes de oro de manos privadas y transferirlos al gobierno.
Muchas personas se refieren al plan de Roosevelt como «confiscación de oro», pero eso exagera lo que realmente ocurrió. El gobierno no fue puerta por puerta a confiscar el oro de la gente. Sin embargo, la Reserva Federal sí que recaudó una gran cantidad de oro, especialmente el que estaba en manos de instituciones.
Pero muchos americanos también entregaron su oro voluntariamente como acto de obediencia. Es probable que algunos lo hicieran porque confiaban en el gobierno, otros por patriotismo y otros, seguramente, por miedo.
A todos se les pagó aproximadamente 20 dólares por onza de oro. Pero seis meses después, FDR devaluó formalmente el dólar en un 40 % al fijar el precio del oro en 35 dólares por onza.
Gran parte del oro confiscado consistía en monedas con una pureza general del 90 %. En aquella época, los bancos privados, junto con la Reserva Federal, poseían una gran cantidad de monedas. Esto se debía a que los billetes de la Reserva Federal eran canjeables por oro.
Sin embargo, al quedar la propiedad privada del oro prácticamente prohibida, la gente ya no podía cambiar papel por metales, y no había necesidad de conservar un montón de monedas. El gobierno fundió las monedas y las convirtió en lingotes, que ahora se encuentran en las cámaras acorazadas de Fort Knox (por lo que sabemos).
En un artículo de 1994 publicado por The Journal of Economic Education, William C. Wood calificó el depósito de Fort Knox como «un vestigio de la época del patrón oro».
El oro que se encuentra actualmente en Fort Knox procede de la fundición de monedas de oro de la época de la Gran Depresión, de los acuerdos de préstamo y arriendo de la Segunda Guerra Mundial y de las operaciones gubernamentales llevadas a cabo bajo el patrón oro.
Wood señaló específicamente: «El oro resultante de la fundición de monedas tiene una calidad considerablemente inferior a la del oro ‘fino’ o de ‘buena entrega’ que se utiliza habitualmente en el comercio internacional. La mayor parte del oro de Fort Knox es oro de monedas de menor calidad».
En cierto modo, tiene sentido que las reservas de oro de EEUU sean impuras e inútiles en el mercado internacional. Esto refleja la naturaleza del sistema monetario fiat que las sustituyó.
El redactor jefe del Mises Institute, Ryan McMaken comentó que las reservas de oro de los EEUU como «un legado de robos y mentiras», señalando que la reserva de oro nunca tuvo la intención de ser un «tesoro estático e intocable del gobierno de EEUU».
Se suponía que estaba ahí para los americanos y otros usuarios del dólar que cambiaban sus dólares por oro. Se suponía que el oro entraría y saldría libremente. Entonces, el gobierno de los EEUU cerró de golpe las puertas de las cámaras acorazadas federales y declaró: «Todo el oro es nuestro para siempre». Como casi todo lo demás que el gobierno de los EEUU «posee», el oro de las reservas de los EEUU está ahí gracias a muchos años de mentiras, manipulación psicológica y engaños. El oro está ahí porque el régimen de los EEUU incumplió sus deudas y renunció a sus promesas de respaldar el dólar con oro.
Japón encabeza las ventas de deuda americana en todo el mundo y confirma el miedo de Bessent
Tokio continúa deshaciéndose de bonos de EEUU con una venta de 26.400 millones en junio
China se deshizo de 25.900 millones y también presiona al bono en un momento delicado
El mundo sigue presionando al Tesoro con el peor mes de ventas desde marzo
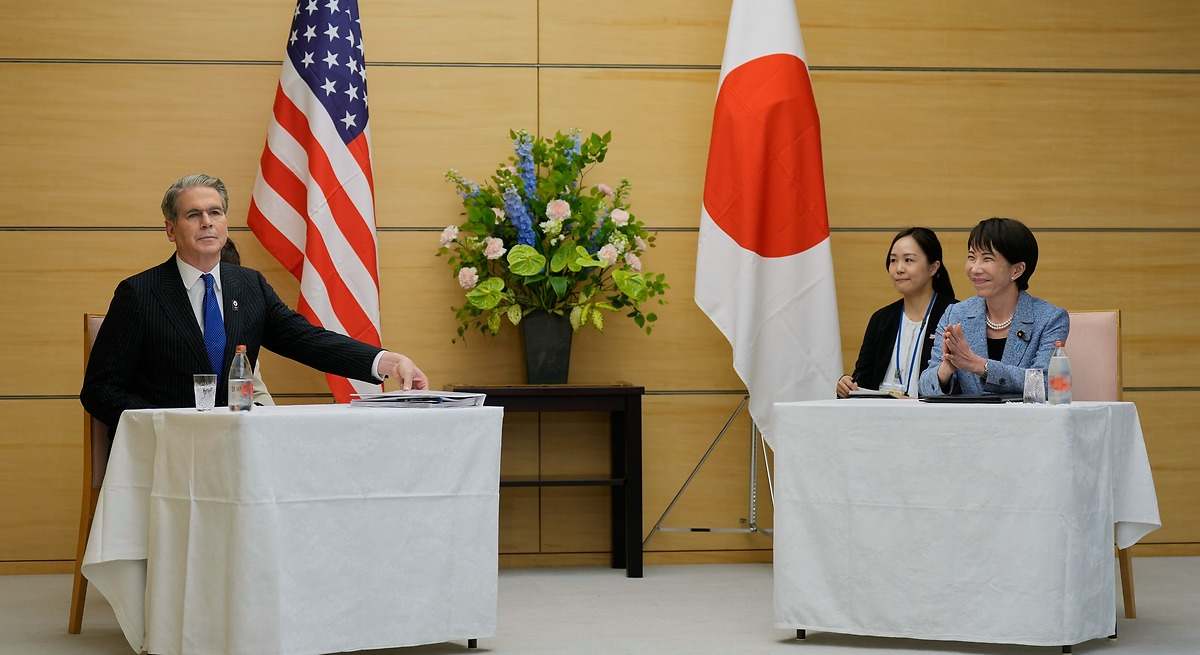
Scott Bessent, secretario del Tesoro, se reúne con Sonae Takaichi en Tokio.
En medio de las tensiones en el mercado de deuda soberana estadounidense, que han llevado a los bonos del país a alcanzar niveles de tensión que no se veían desde antes de Lehman Brothers, uno de los grandes temores de Scott Bessent, secretario del Tesoro, está haciéndose patente. Japón, el principal dueño extranjero de deuda estadounidense, continúa encabezando la venta de deuda del país a un ritmo al que sólo se acerca China. En junio, el balance de ventas netas de deuda estadounidense por parte de todo el mundo fue de 72.000 millones de dólares, con una venta neta de Japón de 26.400 millones ese mes, y de China, de 25.900 millones.
La venta de bonos estadounidenses por parte de los grandes inversores extranjeros es uno de los peligros que amenazan al Tesoro norteamericano, en un momento en el que el mercado está ejerciendo presión a la deuda del país, que ha incrementado sus rentabilidades a vencimiento hasta niveles que no se veían desde hace casi 20 años. Esto se traduce en aumentos de costes de financiación para el Tesoro, en un momento en el que se enfrenta a la mayor montaña de deuda pública de su historia.
Japón es la mayor preocupación de Scott Bessent, secretario del Tesoro estadounidense, y el último viaje al país asiático, el pasado mes de mayo, lo demuestra. El Tesoro americano quiere evitar a toda costa que su socio asiático se convierta en un foco de presión para su deuda y ahora hay varias amenazas que llegan desde el país: desde los rescates al yen, que se financian en gran parte a base de ventas de bonos americanos, hasta el contagio que puede generar el bono japonés al americano si el primero sigue aumentando su rentabilidad, Japón se ha convertido en un problema. Los últimos datos de evolución de la tenencia de deuda por parte de Japón demuestran que la preocupación no es exagerada. Si en el mes de mayo, Japón se desprendió de 67.000 millones de dólares en bonos americanos, la mayor venta en casi cuatro años, las ventas han continuado en junio, con otros 26.400 millones.
Japón y China venden más deuda americana que nadie.
| País | Tenencia en Mayo | Tenencia en Junio | Cambio mensual | Cambio mensual (%) |
|---|---|---|---|---|
| Japón | 1.143,10 | 1.116,70 | -26,40 | -2,31 |
| Reino Unido | 948,6 | 939,9 | -8,70 | -0,92 |
| China | 659,3 | 633,4 | -25,90 | -3,93 |
| Bélgica | 472 | 482,5 | 10,50 | 2,22 |
| Canadá | 435,8 | 459,6 | 23,80 | 5,46 |
| Islas Caimán | 471,3 | 453,1 | -18,20 | -3,86 |
| Luxemburgo | 436 | 434,2 | -1,80 | -0,41 |
| Francia | 393,1 | 389,9 | -3,20 | -0,81 |
| Irlanda | 357,2 | 353,5 | -3,70 | -1,04 |
| Taiwán | 306 | 302,5 | -3,50 | -1,14 |
| Suiza | 281,1 | 284,9 | 3,80 | 1,35 |
| Singapur | 278 | 284,4 | 6,40 | 2,30 |
| Hong-Kong | 271,9 | 255,8 | -16,10 | -5,92 |
| Noruega | 207,3 | 203,2 | -4,10 | -1,98 |
| India | 181,3 | 186,4 | 5,10 | 2,81 |
| Brasil | 168,9 | 168,4 | -0,50 | -0,30 |
| Arabia Saudí | 140,3 | 142,5 | 2,20 | 1,57 |
| Corea del Sur | 132,3 | 134,7 | 2,40 | 1,81 |
| Emiratos Árabes Unidos | 118,6 | 114,8 | -3,80 | -3,20 |
| Israel | 117,6 | 110,9 | -6,70 | -5,70 |
| Otros | 1.851 | 1.847,80 | -3,60 | -0,19 |
| Total | 9.371,1 | 9.299,10 | -72,00 | -0,77 |
Y no es sólo Japón: en total, de forma neta, el mundo vendió 72.000 millones de deuda estadounidense en el mes de junio, y China sigue los pasos de Tokio a un ritmo similar: Pekín vendió 25.900 millones de dólares de bonos americanos a principios de verano, y continúa la tendencia de largo plazo de ir deshaciéndose de su cartera de deuda estadounidense.
Con la última venta de Japón, el país mantiene 1,11 billones de dólares en total en bonos del Tesoro, por debajo de los 1,15 billones que mantenía hace un año. En segundo lugar, le sigue Reino Unido, con 939.900 millones, y tercero China. Y es que, Pekín continúa el proceso de desatarse de Estados Unidos en este frente, y sigue, sin prisa, pero sin pausa, vendiendo poco a poco su cartera de bonos norteamericanos. Hace un año, China contaba con 731.400 millones de dólares en bonos estadounidenses, y ahora se mantiene en 633.400 millones.
Además de Japón y China, las Islas Caimán ha sido el tercer mayor vendedor de deuda americana en junio, con un recorte de 18.200 millones de dólares, seguido, en cuarto lugar, por Hong-Kong, con una caída de 16.100 millones de dólares ese mes.
Con todo, los problemas para el Tesoro estadounidense se acumulan si pretende frenar las caídas de precio de sus bonos (y aumentos de rentabilidad). Aunque la presión de los tenedores extranjeros no es su principal preocupación, no es baladí, teniendo en cuenta que, entre todos, tienen una cartera de 9,29 billones de dólares en deuda estadounidense, casi un cuarto de la montaña total que acumula el gigante norteamericano, que acaba de superar los 40 billones de dólares.
El banco central neerlandés retira 10 000 millones de euros en oro de EE. UU. y Canadá, alegando «inestabilidad»
El Nederlandsche Bank (DNB) anunció el miércoles que había trasladado el equivalente a más de 10 000 millones de euros en oro desde instalaciones situadas en Estados Unidos y Canadá debido a la preocupación por las tensiones globales. El banco central neerlandés trasladó, en esencia, 86 000 kilogramos de oro al Banco de Inglaterra, en Londres, para facilitar la liquidación de las reservas en caso de que surgiera una situación de crisis.
La reserva nacional de oro de los Países Bajos asciende actualmente a 612,4 toneladas, valoradas en 72 200 millones de euros a finales del año pasado. Aproximadamente el 32 % de ese total se encuentra actualmente almacenado en Londres, y el 31 % en Zeist, donde el DNB ha acumulado el oro tras sacarlo de Ámsterdam. Aproximadamente el 18,5 % sigue en Nueva York, y una cantidad equivalente se encuentra en Ottawa.
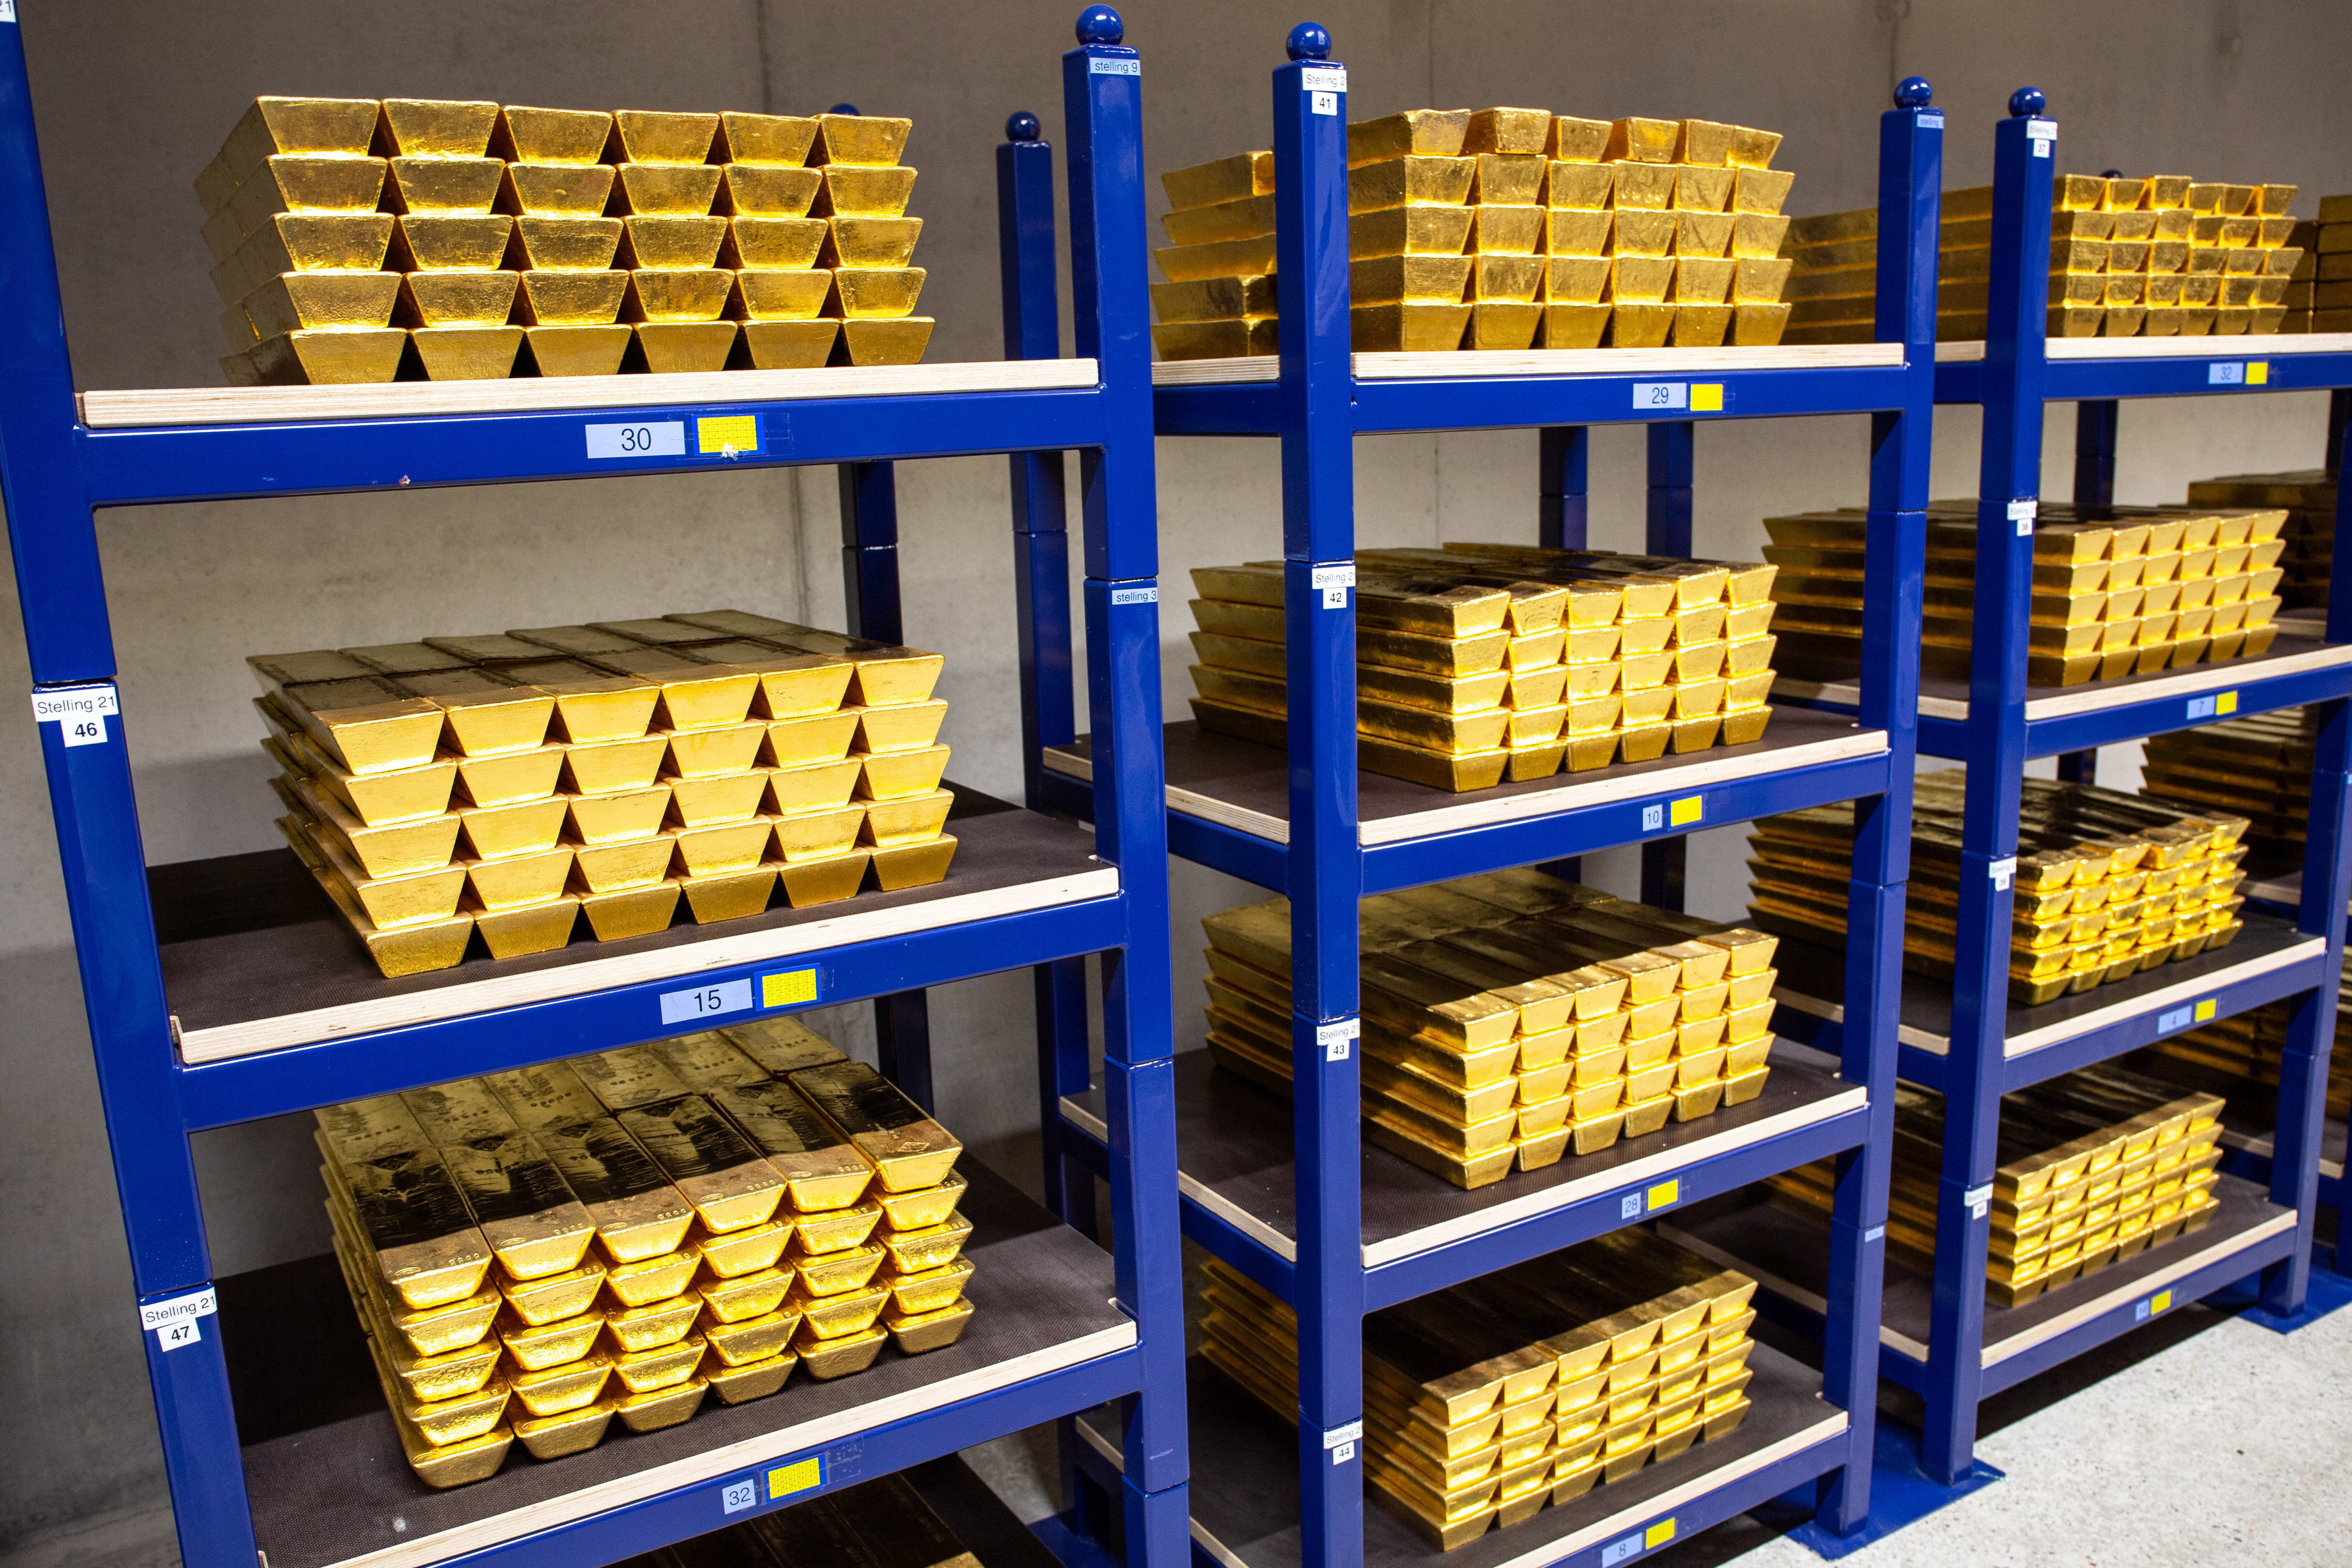
Una parte de la reserva nacional de oro de los Países Bajos, depositada en el Centro de Efectivo del Banco Central de los Países Bajos (DNB) en Zeist.
Entre marzo y agosto se transfirieron físicamente más de 27 toneladas de oro desde las instalaciones de Norteamérica al DNB Cash Centre de Zeist, en Utrecht. Durante ese mismo periodo también se vendieron otras 59 toneladas de oro almacenadas en Nueva York, mientras que se adquirió una cantidad equivalente de oro en Londres. Para mantener el diferencial sin aumentar la oferta almacenada en los Países Bajos, también se transfirieron 27 toneladas de oro desde Zeist a Londres.
«Debido a la creciente inestabilidad geopolítica, el DNB está trabajando para mejorar su preparación ante situaciones de crisis. Mejorar la negociabilidad del oro neerlandés, y con ello la rapidez con la que puede utilizarse en situaciones de crisis, forma parte de ello», afirmó el DNB. El Banco de Inglaterra «se considera el mercado de oro más fácilmente negociable del mundo y, por lo tanto, será el más accesible para el DNB en una situación de crisis», señaló el banco central.
A finales de febrero, el DNB poseía la mayor parte del oro neerlandés, el 31,3 %, en Nueva York. Aproximadamente 78,39 toneladas de oro propiedad de los Países Bajos ya no se almacenan allí. Una parte de la reserva neerlandesa, equivalente a 7,35 toneladas, ya no se almacena en la sede de Ottawa.
El oro que se ha trasladado tenía un valor estimado de 10.110 millones de euros a finales de 2025. El valor se estimaba en 10.340 millones de euros actualmente en los Países Bajos.
Aparte de que casi un tercio se encontraba en Nueva York a principios de este año, algo menos del 20% estaba en Ottawa y el 18% se guardaba en Londres. El 31% restante se encontraba en Zeist. «Una distribución más equitativa de las reservas de oro entre Norteamérica, el Reino Unido y los Estados Unidos también contribuye a diversificar el riesgo».
Los Países Bajos siguen manteniendo una reserva de unos 113.300 kilogramos de oro en Nueva York, y la misma cantidad en Ottawa. Más de 188.600 kilogramos se encuentran en Zeist, y unos 196.600 kilogramos en Londres.
Estados Unidos se ha visto envuelto en un conflicto con Irán en los últimos meses, lo que ha provocado un aumento de los precios mundiales del petróleo. También ha estado en conflicto con Canadá y Cuba y ha llevado a cabo operaciones militares en Caracas, Venezuela.
¿Por qué los países europeos están moviendo su oro fuera de América del Norte?
Cuando el banco central de los Países Bajos confirmó esta semana que había trasladado toneladas de oro del país fuera de Norteamérica, afirmó que esta reubicación le permitiría estar «mejor preparado para crisis graves».
Unas 86 toneladas del total de aproximadamente 313 toneladas que se encontraban en Estados Unidos y Canadá fueron trasladadas a Londres «ante la creciente inestabilidad geopolítica», según explicó, para que el preciado metal estuviera «fácilmente disponible para su uso en una situación de crisis».
Era inevitable que surgieran preguntas. ¿Por qué hacían esto los neerlandeses? ¿Preveían algún gran impacto económico en el horizonte?
Parece que no, pero la medida fue claramente una respuesta a la situación inestable e incierta en la que se encuentra el mundo, en la que las guerras comerciales y militares están llevando a los países a tomar precauciones y a mantener su oro más cerca de casa.
A principios de este año, Francia anunció que había repatriado sus reservas de oro desde Estados Unidos a su territorio nacional. Por su parte, el Bundesbank alemán transfirió más de 216 toneladas de este metal desde almacenes en el extranjero —111 toneladas desde Nueva York y 105 toneladas desde París— a lo largo de varios años, hasta 2016.
Se trata de una estrategia que ya se ha aplicado anteriormente en épocas de inestabilidad mundial. «Algunos bancos centrales europeos trasladaron parte de sus reservas de oro a Nueva York durante la Guerra Fría», afirmaron los analistas de investigación Lina Thomas y Daan Struyven, de Goldman Sachs.
Joseph Cavatoni, estratega senior de mercados del Consejo Mundial del Oro, declaró a la BBC que, si bien las guerras y las tensiones comerciales «influían en algunas de estas decisiones», no eran «la principal razón» entre los factores motivadores.
La inflación, los tipos de interés y el simple hecho de tener el oro en un lugar donde se pueda negociar rápidamente también influyeron.
«No tengo la sensación de que se avecine una catástrofe inminente», afirmó Cavatoni, «pero lo que sí creo es que la gente está cada vez más informada sobre cómo gestionar sus activos de reserva, cómo hacerlos crecer y, de hecho, está reflexionando de forma más eficaz sobre cómo sacar el máximo partido a esos activos».
El Banco de los Países Bajos señaló que el oro retirado de Estados Unidos y Canadá entre marzo y agosto de este año se encuentra ahora en las cámaras acorazadas del Banco de Inglaterra.
«Esperamos no tener que utilizarlo nunca, pero sí necesitamos reforzar nuestra resiliencia y nuestra preparación», afirmó el gobernador del banco central neerlandés, Olaf Sleijpen.
Londres se consideró la mejor opción debido a su posición en el mundo como importante centro de comercio. Si se quiere poder comprar o vender oro rápidamente en caso de crisis, Londres es el lugar ideal, lo que convierte al Banco de Inglaterra en un lugar de almacenamiento muy solicitado.
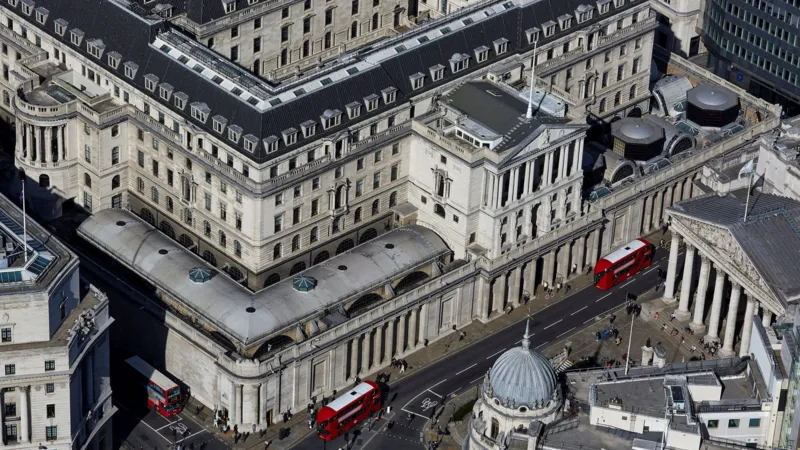
El Banco de Inglaterra, en Londres, guarda toneladas de lingotes de oro en sus cámaras acorazadas.
El Banco de Inglaterra es uno de los mayores custodios de oro del mundo. Bajo esta institución de 300 años de antigüedad, situada en el centro de Londres, se encuentran unos 400 000 lingotes con un valor superior a los 200 000 millones de libras esterlinas.
Según encuestas del sector realizadas por el Consejo Mundial del Oro, el Banco de Inglaterra sigue siendo el lugar más popular para el almacenamiento de oro, pero los bancos centrales están diversificando cada vez más los lugares donde guardan este metal precioso.
Dónde almacenar el oro de su país es «una cuestión cada vez más prioritaria para los gestores de reservas», según Thomas y Struyven, de Goldman Sachs.
En el mundo moderno, hay muchas formas de trasladar el oro de un lugar a otro. Los neerlandeses vendieron unas 59 toneladas en Nueva York y luego compraron más existencias en Londres, lo que significa que esa cantidad no tuvo que transportarse a través del Atlántico.
Sin embargo, más de 27 toneladas fueron «transferidas físicamente» desde Estados Unidos y Canadá a la localidad neerlandesa de Zeist. También se envió una cantidad similar desde Zeist a Londres.
Las empresas que prestan este tipo de servicios son muy reservadas sobre cómo se llevan a cabo las operaciones, pero cabe decir que las medidas de seguridad y la planificación son exhaustivas para evitar el riesgo de que se produzca un «Italian Job» en la vida real.
Cavatoni, del Consejo Mundial del Oro, explicó que un método habitual para trasladar las reservas de oro consiste en vender el metal en un lugar y comprarlo en otro. «Supongamos que quiero tener mi oro en Nueva York y lo tengo en Londres. Podría venderlo en Londres y comprarlo en Nueva York, el mismo día y a la misma hora, lo que supone, en la práctica, una transferencia contable sin tener que realizar ningún otro cambio logístico».
Solo hay unas pocas empresas selectas que se encargan de los envíos transfronterizos de oro, una de las cuales es Brink’s Global Services, que declaró a la BBC que había observado un «aumento de la demanda» por parte de entidades como los bancos centrales en los últimos tiempos.
«La mayor incertidumbre geopolítica y económica, junto con el papel cada vez más importante del oro como activo de reserva estratégico, parecen estar contribuyendo a esta tendencia», afirmó Nader Antar, vicepresidente ejecutivo de Brink’s.
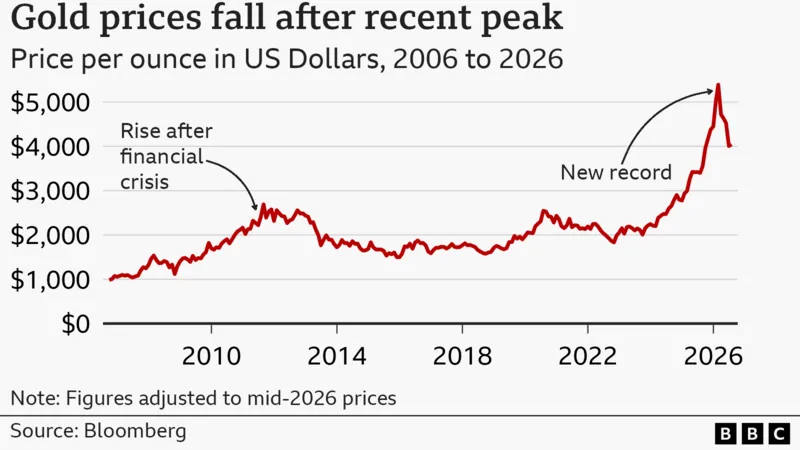
Precio por onza de Oro en dolares estadounidenses 2006 - 2026
La razón por la que el almacenamiento de oro es un tema tan importante para los bancos centrales es que estos han ido comprando cada vez más este metal. Sin embargo, almacenarlo en el propio país tiene un coste, según Thomas y Struyven, de Goldman Sachs.
«El almacenamiento nacional requiere inversión en seguridad física, infraestructura de auditoría y seguros; unos costes que pueden resultar desproporcionados para los bancos centrales más pequeños», afirmaron.
En los últimos cuatro años, los bancos centrales han acumulado una media anual de 1.000 toneladas de oro, lo que supone un aumento significativo con respecto a la media de 500 toneladas de la década anterior, según el Consejo Mundial del Oro.
Esta tendencia se remonta a la crisis financiera mundial. Y se prevé que siga al alza durante el próximo año.
El oro ha vivido un momento de auge en los últimos años. Su precio se ha disparado hasta alcanzar una serie de máximos históricos, superando los 5.000 dólares la onza en enero.
Hay varias razones que explican este aumento de su valor, pero un factor importante ha sido la posición que ocupa este metal precioso en la psique humana como el denominado «activo refugio», en el que invertir durante períodos de agitación financiera y geopolítica provocados por guerras comerciales y militares.
La inflación y los tipos de interés también influyen en la popularidad del oro. Debido a la escasez de este metal y al valor que se le ha otorgado a lo largo de miles de años, es relativamente resistente al aumento de los precios, por lo que se considera una buena inversión.
«Durante el último medio siglo, los precios del oro han subido mucho más rápido que el Índice de Precios al Consumo (IPC), el indicador de inflación más seguido», según el banco de inversión Charles Schwab.
Aunque el precio del oro ha bajado desde el máximo histórico alcanzado a principios de este año, sigue situándose en un nivel elevado desde una perspectiva histórica.
Según los analistas de Goldman, se prevé que el precio suba hasta los 4.900 dólares (3.624 libras esterlinas) por onza troy a finales de 2026, 300 dólares más que en agosto.
La demanda de oro por parte de los bancos centrales es una de las razones clave por las que los precios se están disparando, según Thomas y Struyven.
Gobierno y oposición de Venezuela negocian el traslado de 3.500 millones en oro de Londres a la Reserva Federal de EEUU
El Gobierno de Venezuela y la oposición estarían cerca de llegar a un acuerdo para transferir las reservas de oro del Banco Central Venezolano (BCV), valoradas en unos 4.000 millones de dólares (casi 3.500 millones de euros), del Banco de Inglaterra a la Reserva Federal de Nueva York, según ha informado este mismo viernes el 'Financial Times'.
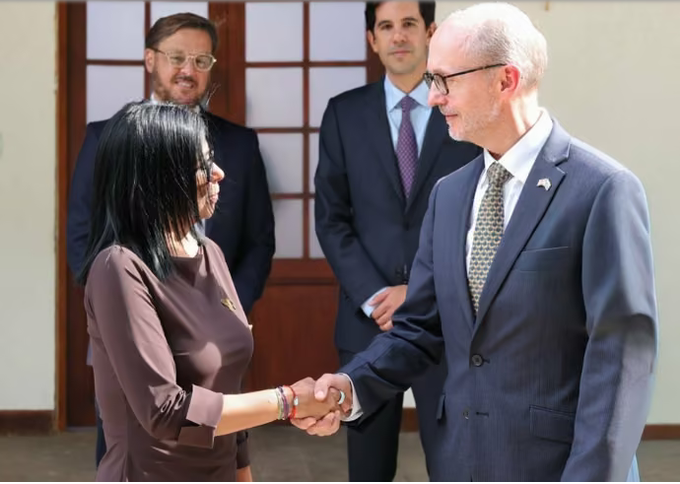
La presidenta de Venezuela, Delcy Rodríguez y el encargado de Negocios de Reino Unido, Colin Dick, en Caracas
De concretarse el acuerdo, el Gobierno encargado de Delcy Rodríguez obtendría el control legal de las reservas de oro custodiadas en el Banco de Inglaterra, aunque sin potestad para venderlas. Los lingotes se destinarían prioritariamente como aval para acceder a líneas de crédito internacionales orientadas a la financiación del Estado venezolano y a la reconstrucción tras el devastador doble terremoto registrado en junio.
El pacto pondría fin a un conflicto de siete años iniciado en 2019, cuando Estados Unidos, Reino Unido y otros aliados, incluida España, reconocieron a Juan Guaidó --entonces al frente de la Asamblea Nacional-- como presidente legítimo de Venezuela. Desde esa fecha, el Gobierno de Maduro perdió el control de la reservas y la oposición ha disputado en los tribunales británicos el acceso a los fondos del BCV, en un largo proceso que llegó a ser examinado por el Tribunal Supremo del Reino Unido.
"El oro irá a Estados Unidos, pero Delcy no tendrá acceso directo a él (...) Estará supervisado y restringido", ha afirmado una fuente opositora recogida por el medio.
Por otro lado, un portavoz del Banco de Inglaterra ha declarado que "no están en condiciones de actuar conforme a las instrucciones hasta que un tribunal británico emita una nueva orden que aclare quién tiene autoridad legal sobre la cuenta".
"Esto exige que las partes implicadas en el caso acudan a los tribunales británicos para resolver la disputa", ha afirmado en declaraciones recogidas por el 'Financial Times'.
A raíz de esto, Delcy Rodríguez se ha reunido este viernes en Caracas con el encargado de negocios de Reino Unido, Colin Dick, con el propósito de avanzar en el restablecimiento total de las relaciones diplomáticas entre ambos países.
Ninguna de las figuras ha ofrecido comentarios sobre dichas informaciones, mientras que ambas partes han remarcado su intención de elevar la relación y que pueda haber embajadas en ambos territorios.
Por otro lado, Gobierno y oposición venezolana han acordado este viernes extender una semana más la mesa de diálogo para revisar asuntos relacionados con la libertad de expresión y el derecho a la información durante el segundo ciclo de conversaciones que ambas delegaciones mantienen en Caracas.
El futuro del dólar, la economía global y la IA
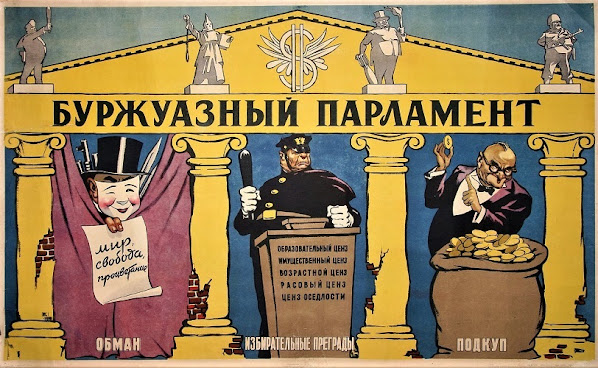
Cartel soviético. "Parlamento Burgués". Engaño. Obstáculos electorales. Soborno. Artista Veniamin Briskin, 1954
Es importante destacar que en la actualidad se combate (en la política y el frente de batalla) para moldear un nuevo sistema global multipolar en el que seguirá presente Estados Unidos de América, pero ya sin ese rol hegemónico y monopólico del que disfrutó durante el último siglo (el fin del siglo americano), China y Rusia, además de otras potencias emergentes como la India, tendrán roles protagónicos dentro de sus respectivas esferas de influencia geográfica.
El dólar en efecto ha perdido cierto valor, sin embargo, deberíamos recordar que nunca fue la moneda más fuerte del mundo, se impuso como la moneda del comercio internacional tras la segunda guerra mundial. La libra esterlina, el euro, el franco suizo e incluso otras monedas de las petromonarquías del Golfo son y han sido más fuertes que el dólar.
También es un hecho que los imperios no sucumben de la noche a la mañana. Un precedente histórico es la transición del Imperio Británico al naciente poder económico de los Estados Unidos, en ese caso fue un cambio -digámoslo- pacífico y lento. Cuando el Imperio Británico cedió el trono global a Estados Unidos, el sistema de libre comercio, el derecho internacional y las finanzas globales no colapsaron, simplemente cambiaron de administrador. Lo mismo sucedió con la moneda británica, la libra esterlina siguió siendo una moneda clave de reserva durante décadas después de que el Reino Unido perdiera su estatus de superpotencia, hubo y sigue habiendo la coexistencia.
Es verdad que Estados Unidos está perdiendo su hegemonía mundial en cuanto al poder político, económico y militar, pero nadie puede quitarle el “privilegio” de ser una gran potencia nuclear y con eso bastaría para sentar a cualquier entusiasta opositor. Tampoco debemos obviar que concentra la mayor cantidad de multimillonarios y multinacionales que por si solos regulan parte de la riqueza mundial a través de las reservas mundiales de oro. Y para agregar -esto es muy relevante- con el desarrollo y lucha por la hegemonía global de la IA, los estadounidenses están edificando un nuevo sistema de poder tecnológico que hará de la guerras e invasiones a otras naciones una cosa del pasado. Es un inmenso paso: del dólar a la Inteligencia Artificial. Aún, nada está perdido para el Imperio.
¿Podrán China y/o Rusia detener a los gigantes oligarcas tecnológicos de Estados Unidos?
Como dice el economista español, Marc Vidal, la IA es "un privilegio que nadie le concedió por mérito, sino que lo obtuvo por haber construido primero el sistema y haberse sentado en el centro de esa cañería. Ahora sustituye dólar por infraestructura de inteligencia artificial. los modelos, los chips, los centros de datos, los estándares técnicos, las normas de seguridad, todo eso. Quien fije ese patrón obtendrá su propio privilegio exorbitante. Cobrará un peaje invisible a cada empresa, a cada gobierno, a cada ciudadano del planeta que quiera usar la tecnología y no lo hará en forma de impuesto, lo hará en forma de dependencia".
"El vientre insaciable del imperialismo", autor: Herluf Bidstrup (caricaturista danés),
pero es un cartel de propaganda soviético. 1979
Los efectos financieros de la caída del dólar no se perciben grandemente por las siguientes razones:
Cambiar la arquitectura financiera global tomará décadas, si es que eso fuera a ocurrir; lo que se observa avecinarse es la multipolaridad en la cual el dólar será una más de las monedas con que se manejarán las finanzas globales. Es un hecho que los bancos centrales seguirán manteniendo dólares por seguridad y liquidez durante mucho tiempo.
Aunque Estados Unidos y sus aliados han luchado por imponer la globalización -incluso mediante la fuerza-, está naciendo (o ya ha surgido) otro tipo de instituciones multipolares confiables y estables. Sin embargo -contradictoriamente- estas reafirman una Interdependencia Económica Profunda, mejor dicho, la Globalización, que seguirá garantizando la cadena mundial de suministros. Simplemente se suman otros actores, dejando de ser un monopolio mundial de EE.UU y sus socios.
Las economías de Estados Unidos, China, Europa y el Sudeste Asiático van fusionándose de forma irreversible.
Y esto tiene una explicación: Cualquier líder mundial, independiente de su “ideología”, intentará evitar un colapso brusco del mercado estadounidense, porque el efecto sería arrastrar instantáneamente a otras potencias comerciales, como China. Todos los actores tienen incentivos para amortiguar y gestionar el declive, evitar lo que algunos han llamado -tomando prestado un término militar- la destrucción mutua asegurada de la economía mundial.
Debemos ser objetivos con la realidad de los Estados Unidos. Ha sido la privatización y el poder de sus corporaciones globales, además de su soberanía tecnológica, quienes han impuesto al mundo las reglas de su sistema económico. Esas grandes corporaciones multinacionales: tecnológicas, energéticas y financieras, operan por encima de las fronteras estatales y queramos o no aceptarlo, han logrado estabilizar los mercados; eso si, a costa de los menos favorecidos. También es cierto, como nos recuerdan reputados economistas, más que a las órdenes de la Casa Blanca, el moderno capitalismo globalizado ha respondido bien a las dinámicas de los mercados e inversores globales.
Cartel de propaganda soviética, "Maquinaciones electorales en los países capitalistas". Artista Veniamin Briskin, 1950. La imagen muestra escenas satíricas en las que figuras que representan a los Estados Unidos, como el Tío Sam, utilizan umbrales electorales y la corrupción. En la columna de la izquierda aparece el Tío Sam sobre un cañón (intimidación); un político con dos caras, una paloma de la paz y un garrote oculto (engaño); muestra la compra de votos con bolsas de dinero (soborno). En el panel central: "Barreras Electorales", los personajes burgueses y un miembro del Ku Klux Klan usan postes para bloquear el paso al parlamento ("Parlamento burgués"), los carteles que bloquean el camino dicen: "No hay lugar para las mujeres", "No hay lugar para los negros"; "Censo colonial-racial / Censo de propiedad" (Restricciones para votar según riqueza o raza); "Censo de edad" (restricciones por edad); "Censo de residencia / Censo educativo". En la columna derecha tenemos las dos caras del candidato. "Promesas del candidato". Arriba: El político sonríe y ofrece globos con palabras bonitas como "Democracia", "Libertad" y "Prosperidad". Abajo el mismo político se transforma en un lobo feroz que ruge órdenes reales contra el pueblo. Las notas que salen de su boca dicen: “¡Recortar salarios!" - "¡Disparar a los huelguistas! - "¡Perseguir! - "¡Matar! - "¡Estrangular!".
¿Hay pánico en los mercados?
Si, por supuesto, se trata de negocios. Y, como en todo asunto financiero hay riesgo, se gana y se pierde… no hay otra, y eso se transmite a los estados, al gobierno de los países. La crisis militar en el Golfo hizo que lo inevitable explote, Estados Unidos viene acarreando una crisis financiera grave, la deuda es enorme, impronunciable e impagable; es obvio que los acreedores y los tenedores de bonos se hallan en pánico.
Repasando algo de historia, viene bien recordar que en agosto de 1971, Georges Pompidou, presidente de Francia envió un buque de guerra a Nueva York para recuperar las reservas de oro de Francia de las bóvedas de la Reserva Federal de Estados Unidos, Pompidou solicitó lo que le correspondía por sus reservas en dólares: una cantidad equivalente de oro de la cámara de la Reserva Federal, aquello obligó al presidente Nixon a cerrar formalmente la convertibilidad del dólar en oro u otros activos de reserva.
Otros ejemplo básico de actualidad: Japón declaró haber puesto en venta sus bonos estadounidenses a pasos rápidos, siendo lógico que ocasionara advertencias a los mercados mundiales. “La venta masiva amenaza con disparar los intereses que paga EE.UU. y drenar liquidez de las bolsas mundiales. El movimiento pone en jaque la estrategia del 'carry trade' y presiona las finanzas de otros países”. El pasado mayo, Japón redujo su exposición a estos títulos en casi 67.000 millones de dólares, la caída más rápida que se ha visto en casi cuatro años, desde septiembre de 2022, y la cantidad de bonos americanos en sus manos ha caído hasta mínimos de un año, ahora en 1,14 billones de dólares...
Japón tiene el mismo problema interno que puede llegar a afectar a China: el consumo de sus ciudadanos ha caído, todo el mundo ahorra. Por lo mismo, en Japón las empresas dejan de vender, los salarios bajan, se despide trabajadores; entonces, al haber más paro laboral las familias ahorran más, volviéndose un círculo constante. El gobierno, a través del Banco del Japón bajó los tipos de interés a cero o menos de cero durante muchos años. Para entenderlo mejor, el gobierno ha estado pagando a la gente por endeudarse: la idea eran que la gente ahorre menos y gaste más, imprimiéndose yenes en abundancia. Lo irónico es que Japón ha llegado a deberse dinero a sí mismo... siendo el mayor deudor y el mayor acreedor del planeta. Parte de la "producción" (impresión) de billetes fue desviada a la compra de bonos del tesoro estadounidense; nuevamente, la idea era conseguir deuda barata para obtener más dinero... solo era cuestión de tiempo para que la burbuja explotara, la inflación japonesa se ha disparado con fuerza desde la pandemia; y se aplica lo lógico: subir las tasas de interés e imprimir menos billetes. La "solución mágica" de hoy, empezar a vender todos los bonos estadounidenses, comprar yenes para ponerlos al mercado. Las cosas andan tan mal que han sido los propios estadounidenses quienes han llegado a Japón a poner "orden" en la economía nipona, porque deshacerse rápidamente de los bonos causaría el hundimiento del dólar. Tal cuál como explicaremos más adelante con la situación en China.
Anteriormente el mayor acreedor del mundo en los Estados Unidos era China y fue superada por Japón entre 2019-2024, el Reino Unido pasó a ocupar la segunda posición a nivel mundial entre los tenedores extranjeros de esos activos financieros, pero en este segundo caso fue debido a la estrategia china de diversificar sus reservas fuera del dólar y al papel de Londres como el principal custodio financiero de Europa.
Debemos aclarar que los inversores domésticos poseen cerca de tres cuartas partes de la deuda total de Estados Unidos, esto incluye los fondos de pensiones, fondos mutuos y la propia Reserva Federal, Y, en cuanto a inversores extranjeros, éstos controlan un aproximado del 24% del total de la deuda federal a través de los bonos del Tesoro.
Cartel de propaganda soviética, "el estilo de vida americano", Mikhail Cheremnykh. 1949. El diseño satiriza el lema estadounidense "el tiempo es dinero" utilizando un reloj de bolsillo central para ilustrar estadísticas de criminalidad.
¿Hablamos de China...? ¿Caerá el poderoso dólar?
Para unos, China posee el 'botón nuclear' financiero con el que podría destrozar la economía de EE.UU. El déficit estadounidense con China es enorme, eso quiere decir que tienen que seguir emitiendo deuda.
No obstante, en las circunstancias actuales, es probable que Estados Unidos siga conservando su “exorbitante privilegio” como emisor de deuda segura a largo plazo, a pesar de que reguladores chinos recomiendan a instituciones limitar tenencias de bonos del Tesoro.
China, la gran incógnita del dólar
1) China es uno de los mayores acreedores de Estados Unidos;
2) Se habla de la “desdolarización” y el avance del yuan; y,
3) China se halla acumulando oro y diversificando su economía. China es una "gran incógnita" por su propia política estricta de control y propia estrategia económica y por su futura posición financiera en el “nuevo orden mundial”.
Explicación de la economía china y la realidad global
Si nos enfocaremos en los análisis del hoy popular Profesor Jiang Xuequin sobre el por qué China no va a destruir el dólar evitando la ”Destrucción Mutua Asegurada Financiera”.
Para eso no hay más que referirnos a la trampa de los Bonos del Tesoro estadounidenses que posee China, uno de los mayores poseedores de deuda pública estadounidense (bonos). Si China decidiera deshacerse de todos sus bonos de golpe para "hundir" al dólar, el valor de esos mismos bonos colapsaría. Tanto su valor y la propia riqueza de China depositada en esas reservas se evaporaría. Por eso, no debe sorprender -ni hay contradicción alguna- cuando en días recientes China siguió comprando deuda estadounidense mientras todos intentan vender, algunos llaman a esto la "trampa china", pero en el fondo no lo es tanto, es también la supervivencia de la economía china.
Si el dólar cayera a cero, los billones de dólares que Estados Unidos le debe a China no valdrían nada. China quedaría en la quiebra financiera instantánea. La visita del presidente Trump a Xi Jinping, junto a los multimillonarios de Wall Street fue una clara demostración que ambos países están atados de manos. Es necesario que China sea financieramente responsable de sus compras y que pueda lograr progreso económico debido a los requisitos económicos de su industria manufacturera.
En uno de los videos conocidos del profesor Jiang (Teoría de juegos N.° 25: Trump visita China) explica -a su estilo- la perspectiva de la Teoría de Juegos. Aprecia el encuentro entre Donald Trump y Xi Jinping no como una simple reunión diplomática, sino como un juego de estrategia económica de alto nivel, un "Gran Pacto" comercial. Detalla cómo Pekín utiliza la enorme dependencia de las empresas tecnológicas de Wall Street respecto al mercado y las fábricas para negociar un acuerdo macroeconómico equilibrado, a pesar de las tensiones arancelarias.
Trump y los CEOs de las más grandes corporaciones mundiales fueron a China sin tener que pagar por su colapso debido a las grandes inversiones y capitales.
Donald Trump confirmó que subió al avión presidencial Air Force One a los 12 CEOs más importantes de Estados Unidos y los llevó a China para lograr "acuerdos" con Xi Jinping durante sus reuniones en Beijing, representando uno de los viajes empresariales y políticos más poderosos de la historia. Citemos algunos nombres:
1. Elon Musk, CEO de Tesla y SpaceX
2. Jensen Huang, CEO de Nvidia
3. Tim Cook, CEO de Apple
4. Larry Fink, CEO de BlackRock
5. Stephen Schwarzman, CEO de Blackstone
6. Kelly Ortberg, CEO de Boeing
7. Brian Sikes, CEO de Cargill
8. Jane Fraser, CEO de Citigroup
9. Larry Culp, CEO de General Electric
10. David Solomon, CEO de Goldman Sachs
11. Sanjay Mehrotra, CEO de Micron
12. Cristiano Amon, CEO de Qualcomm
Además, junto a Trump y los citados viajaron alrededor de 200 CEOs, en un viaje que apenas va revelándose.

Dos caricaturas soviéticas. Izquierda, "Ganzúas transoceánicas", de Y. Fedorov, 1961, revista Cocodrilo. Derecha, V. Zhavoronkov y A. Shlykovsky.el texto dice: "Gente el mundo, no dejen que inicien un incendio", 1977.
Es necesario repetirlo, como si explicáramos a un niño.
- Tenemos la trampa del acreedor (el dilema de los bonos). Si el dólar cae, China pierde primero. Si el dólar colapsa o China intenta vender masivamente sus bonos para debilitar a EE.UU., el precio de esos bonos caerá en picado. Al hacerlo, China destruiría el valor de sus propios ahorros nacionales de la noche a la mañana.
- El capital chino está "dolarizado".
- El motor de la economía china es la exportación que, a su vez, es la dependencia del consumidor estadounidense. China produce, pero necesita que alguien con dinero real compre esos productos. Los ciudadanos y empresas estadounidenses compran bienes chinos pagando en dólares. Si el dólar colapsa, el poder adquisitivo de los estadounidenses desaparece. Las fábricas en China tendrían que cerrar masivamente por falta de clientes, provocando un desempleo catastrófico y desestabilización social dentro de la propia China.
- Por más que escuchemos bonitos discursos, NO existe alternativa real al dólar (por ahora). Para que el dólar caiga de forma definitiva, debe existir otra moneda que el mundo entero acepte con la misma confianza. El profesor Jiang explica que el Yuan chino (RMB) no puede sustituir al dólar actualmente porque el propio gobierno de Pekín mantiene un control estricto sobre el flujo de su moneda y no permite el libre mercado absoluto que Wall Street sí ofrece.
- Ningún gran inversor internacional quiere guardar su fortuna en una moneda que el gobierno puede congelar o devaluar unilateralmente.
- Por lo mismo, China es el mayor interesado en que la economía de Estados Unidos y el dólar sigan estables, porque la riqueza y la estabilidad interna de China dependen directamente del valor de esa moneda.
Pocos entendieron la jugada de Trump.
Mr. Trump viajó a Pekín con los mayores multimillonarios de EE.UU. (Elon Musk, Jensen Huang, etc.) para amenazar con aranceles y un "desacoplamiento". Y, en la 'Teoría de Juegos' del profesor Jiang, esto es una estrategia de presión extrema. Trump dice que está tirando un mameluco sobre la mesa y, por lo tanto, no está seguro de qué hacer porque depende de la producción china. La jugada de Xi Jinping (el rehén co-dependiente) sabedor que China tiene atrapados billones de dólares en bonos estadounidenses, se asusta y vende los bonos, destruye la economía de EE.UU., pero también quiebra a China.
Al final, las estrategias económicas más importantes de China son el resultado de la recuperación del "Gran Pacto", es importante ser conscientes de las concesiones económicas y tecnológicas. Los dos líderes globales saben bien que están atados. El "ganador" no es el que destruye al otro, sino el que logra obligar al rival a sentarse a renegociar las reglas bajo un nuevo equilibrio de fuerzas, manteniendo el dólar como el idioma financiero común.
Otro recordatorio histórico
Aquí cabe hacer mención al artículo: "¿Qué demonios pasó en 1971?", para entender de qué va el "Gran Pacto" y la economía global, una explicación necesaria para comprender lo "incomprensible" de la posición actual de China. Simplemente acotaremos otros puntos claves de aquel raro período en que China y la URSS (las dos potencias comunistas) eran rivales. Incluso las caricaturas soviéticas de la época no dejaron desapercibido aquel hecho.
Izquierda: “El pato de Pekín y sus burbujas de jabón". Autor: Anatoly Vasylenko, revista ucraniana Perets. 1979. Derecha: "El 'pato' de Pekín en el caldero fétido del antisovietismo". Serhiy Herasymchuk, Revista Perets, 1975. La escena muestra a un oficial chino llevando un "pato" con la inscripción Pekín directamente hacia los brazos de los líderes occidentales, quienes lo reciben encantados para meterlo en su "caldero de mentiras". El texto del caldero dice "Antisovietismo", sostenido por las figuras occidentales con folletos que dicen "calumnias" o "difamaciones".
El Pato representa a la agencia de noticias 'Xinhua' empeñada en una frenética campaña antisoviética en relación con la firma del tratado sobre la limitación de armas estratégicas. (Se refiere a la firma del histórico tratado SALT II -Tratado de Limitación de Armas Estratégicas- entre Leonid Brézhnev (URSS) y Jimmy Carter (EE. UU.) en Viena el 18 de junio de 1979. A la China, liderada entonces por Deng Xiaoping no le convenía que las superpotencias se entendieran, y su agencia de noticias criticó ferozmente el acuerdo. La metáfora es brillante para la época, la propaganda china es presentada como un pato que lanza unas simples burbujas de jabón (bulos noticiosos cuyos argumentos son vacíos y explotan fácil) que intentan asustar a Europa: "¡¡¡La amenaza soviética está creciendo!!!" - "¡La URSS atenta contra el mundo libre!" - "¡El tratado SALT II es una amenaza para Europa Occidental!". Los dibujantes trazaban al pato como un animal ridículo con un traje que simula el uniforme chino de la prensa oficial.
Una contextualización sobre la palabra "pato" (качка, en el ucraniano de las caricaturas). Se usaba en la prensa de la época como un doble sentido para referirse a un "bulo" o "noticia falsa". Satiriza la aproximación diplomática entre China y Occidente en plenas tensiones sino-soviéticas. Como vemos, la diplomacia del "Pato" hace un juego directo de palabras con el famoso plato del Pato de Pekín. Se trata de un ataque satírico muy específico contra el deshielo de las relaciones entre China y Estados Unidos iniciadas formalmente en 1971 con la diplomacia del ping-pong y la histórica visita del presidente Richard Nixon a Pekín en 1972. En contraparte, en la Unión Soviética fue visto como una traición ideológica absoluta el ver a la China comunista aliarse y compartir inteligencia con Occidente. La prensa soviética y revistas como Perets y Krokodil difundieron una serie de caricaturas en la década de los 70 para denunciar lo que ellos llamaban "las calumnias" de Pekín orquestadas por Washington.
El origen de la llamada diplomacia del tablero de ajedrez al parecer se debió al interés mutuo Estados Unidos - China, la primera buscaba una salida diplomática a la Guerra de Vietnam y presionar a Moscú, mientras China necesitaba un contrapeso militar frente a la supuesta amenaza de invasión soviética. Ambos países querían frenar el poder de la URSS.

Como se ha dicho, ese acercamiento secreto comenzó en 1971, el asesor de seguridad nacional de EE.UU., Henry Kissinger, viajó en secreto a Pekín para abrir canales de comunicación. En febrero de 1972 el entonces presidente estadounidense Richard Nixon realizó su histórica visita oficial a China. Las relaciones oficiales se firmaron en 1979, esas reuniones terminaron con acuerdos de colaboración militar y de inteligencia secreta: Washington autorizó la instalación de tecnología militar y de radares civiles y militares en Pekín durante el año 1980, además de bases secretas de espionaje en la frontera china; ambos enviaron armas a Afganistán contra la URSS.
De allí nació China como un mercado económico y comercial, iniciándose la industrialización masiva de China. Ese "Gran Pacto" implícito que comenzó a gestarse entre 1971 y 1972 -con la diplomacia secreta de Henry Kissinger, la visita de Richard Nixon a Pekín y la posterior apertura económica de Deng Xiaoping- cambió el tablero mundial para siempre.
Estados Unidos buscó esa alianza principalmente por una razón geopolítica inmediata: dividir al bloque comunista y debilitar a la Unión Soviética durante la Guerra Fría (algo que se reflejó en las caricaturas soviéticas de ese periodo).
Es evidente que Washington no calculó del todo a largo plazo o minimizó el hecho de que, al abrirle las puertas del comercio global y de las cadenas de suministro occidentales a China, estaba sembrando la semilla de la superpotencia económica, tecnológica y militar que hoy le disputa -incluso le ha arrebatado- la hegemonía global y la supremacía del dólar. Es, sin duda, un giro de guion histórico del que hoy muchos políticos y corporaciones en Estados Unidos se arrepienten profundamente.
Estados Unidos blindaba el dólar tras el colapso de Bretton Woods (1971) vinculándolo al petróleo de la OPEP -el nacimiento del "petrodólar" (1974), mientras la apertura de China garantizó a largo plazo un mercado masivo de manufactura barata que absorbió esos dólares globales, manteniendo la inflación estadounidense baja durante décadas. Sin ser magos, en la URSS ya advertían que Occidente estaba financiando y usando la retórica de Pekín para sostener su propio sistema.
La siguiente caricatura del pato bicitaxi cargado de misiles occidentales refleja la ironía sobre las armas y la tecnología, es una metáfora perfecta del rearme y la transferencia tecnológica. En 1979, Estados Unidos vio con buenos ojos fortalecer industrial y militarmente a China para presionar a los soviéticos. Medio siglo después, esa misma capacidad industrial es la que le permite a China desafiar las rutas comerciales y la influencia económica de Occidente.
Izquierda: "Carrera armamentista. El pato de Pekín en el papel de un bicitaxi”, Mark Abramov, 1979. La caricatura refleja el repunte de tensiones por el tratado SALT II y el rearme global de la época. "A algunos en los EE. UU. y otras potencias occidentales les gustó tanto el rumbo de Pekín, hostil a la URSS, que surgió la tentación de convertirlo en un instrumento de presión sobre el mundo del socialismo. Los imperialistas suministran armas modernas a quienes, estando al frente de uno de los países más grandes del mundo, declararon abiertamente su hostilidad a la causa de la distensión, proclamaron la guerra como inevitable y lanzaron preparativos activos para ella". "La amenaza del Norte" (la justificación que usaba China para rearmarse, apuntando a la URSS). Sentado cómodamente arriba del arsenal va un militar chino sonriente, feliz de ser transportado por el "bulo" (pato) de la propaganda antisoviética hacia un rearme financiado indirectamente por el beneplácito de Occidente. Derecha: "HEGEMANÍA". (escrito intencionalmente con una errata satírica: en lugar de la palabra correcta "Hegemonía". Autor: Mark Abramov, 1979. "La apuesta por la guerra en alianza con el imperialismo y las aspiraciones hegemonistas de Pekín van de la mano". Da a entender que Pekín sufre de una "manía de grandeza" o "manía hegemónica". El texto bajo los pies: “Mapa del mundo". El sombrero de Pagoda en el personaje es una representación genérica de la cúpula militar y política china, lleva un sombrero desproporcionadamente enorme con la estructura de una pagoda tradicional, simboliza las ambiciones desmedidas de liderazgo global que la URSS le achacaba a China. El personaje pisotea el mapamundi de forma desafiante, lo que conecta con la advertencia del recuadro sobre su "apuesta por la guerra".
¿Qué pasaría si China intenta usar el Oro para escapar?
Muchos analistas sugieren que China podría deshacerse de sus dólares y comprar oro masivamente para respaldar su propia moneda (Yuan) y destruir al dólar. El profesor Jiang desmonta esta teoría explicando por qué el oro no es una salida viable para China.
El oro no genera rendimiento (interés). Los bonos del Tesoro de EE. UU. le pagan a China intereses constantes en dólares. El oro físico, guardado en una bóveda en Pekín, no produce absolutamente nada; de hecho, cuesta dinero almacenarlo y protegerlo. China necesita flujos de efectivo activos para financiar su infraestructura global, no metal congelado. El mercado de oro es diminuto comparado con la liquidez del mercado de deuda estadounidense.
Si China intentara cambiar sus 800.000 millones de dólares en bonos por oro de golpe, el precio del oro se dispararía a niveles absurdos a nivel mundial. China terminaría comprando muy poco oro a un precio extremadamente caro, destruyendo su propio poder adquisitivo en el proceso.
El oro no compra petróleo ni tecnología: China necesita importar petróleo para sus fábricas y semiconductores avanzados. Arabia Saudita y los mercados internacionales de energía no aceptan lingotes de oro para transacciones diarias a gran escala, aún exigen petrodólares. Aunque China intente comerciar en yuanes, los países árabes terminan convirtiendo esos yuanes a dólares para invertirlos en Wall Street.
El Profesor Jiang está de acuerdo con que el oro es un excelente refugio para momentos de crisis o inflación, pero no funciona como el motor de la economía global. China continuará comprando oro como una pequeña póliza de seguro, pero matemáticamente seguirá obligada a sostener los bonos y el sistema del dólar para asegurar que sus exportaciones sigan funcionando y sus inversiones mantengan su valor real.
Y un hecho que a muchos les disgusta es que, Trump -a pesar de todo- mostró el poder que tiene Estados Unidos (mejor dicho sus multimillonarios). La decisión de Trump de representar los billones estadounidenses tiene una base:
- Demuestra a China quién es el verdadero "cliente". Son decisiones importantes, con incentivos para los EE. UU., que puede mover la producción de Vietnam, India y otros lugares de regreso a América. La economía china colapsaría por desempleo masivo.
- El "ancla" de los billones de dólares.
- Trump formó un "Escudo Humano" corporativo con los empresarios, obligando a China a sentarse en la mesa para que entendieran la geopolítica del conflicto y que éstos no negociaran con China a espaldas de la Casa Blanca.
- Se intenta forzar la firma de acuerdos inmediatos, China prefiere negociaciones largas y burocráticas para ganar tiempo. Al llevar a los directores ejecutivos (CEOs) en el avión presidencial, Trump forzó a Xi Jinping a cerrar acuerdos comerciales multimillonarios en ese mismo instante. Un político no puede firmar contratos de compra de tecnología, aviones o soja, los empresarios sí. De esa visita surgieron acuerdos comerciales firmados en directo por más de 250.000 millones de dólares (aunque se aduce que China no se compromete con esas negociaciones).
- Trump no llevó a los millonarios para que pasearan por Pekín. Los llevó como un ejército financiero para recordarle a China que, aunque posea muchos bonos del Tesoro, Estados Unidos sigue controlando el mercado global de consumo y el capital privado que China necesita desesperadamente para sobrevivir.
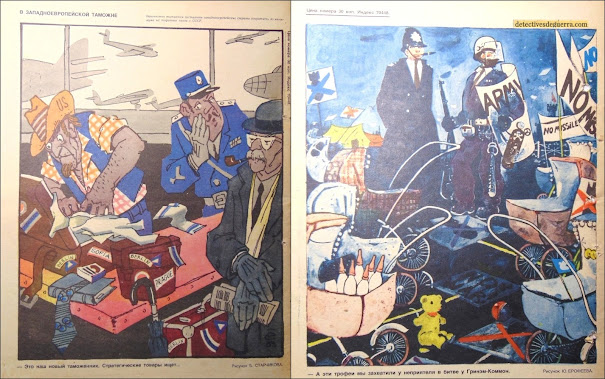
Izquierda: “EN LAS ADUANAS DE EUROPA OCCIDENTAL”. Dibujo de B. STARCHIKOV, 1983, revista Krokodil. “Washington está intentando obligar a los países de Europa Occidental a reducir al mínimo sus relaciones comerciales con la URSS. Este es nuestro nuevo agente de aduanas. Está buscando mercancías estratégicas...” Derecha: “Y capturamos estos trofeos del enemigo en la batalla de Greenham Common”, dibujo de Y. EROFEEVA o Erofeyev, 1984, revista Krokodil. (Significativo movimiento de protesta pacífica y antinuclear durante la Guerra Fría, término satírico utilizado en la caricatura soviética para referirse a la fuerte represión policial británica contra el Campamento de Paz de Mujeres de Greenham Common).
¿Qué contraestrategia utilizó Xi Jinping en esa misma reunión para defenderse de la presión de los empresarios estadounidenses?
- El "Abrazo del Oso" (halagos y sumisión simulada).
- Dividir y vencer, la mejor manera es explotando la codicia de Wall Street. Xi logró como resultado que los empresarios presionaran a Trump "por detrás" para que no impusiera aranceles destructivos. El ejército financiero de Trump terminó convertido en el principal grupo de cabildeo (lobby) de China dentro de la Casa Blanca.
- La trampa del "Espejismo de los 250.000 millones" con los que Trump pudo regresar triunfante a Washington, proclamando una victoria absoluta ante sus votantes, Xi Jinping le entregó en bandeja de plata la firma de contratos comerciales récord por valor de más de 250.000 millones de dólares. Sin embargo, el profesor Jiang señala que la mayoría de estos acuerdos eran Memorandos de Entendimiento (MoU) no vinculantes y planes de compra a largo plazo (como aviones Boeing o soja) que China ya planeaba adquirir de todos modos. Xi le dio a Trump el "espectáculo" y el titular mediático que necesitaba para su política interna, a cambio de que Washington no bloqueara el acceso de China a tecnologías clave en ese momento.
- El recordatorio silencioso del "Botón Rojo" Financiero. No hubo necesidad de amenazar abiertamente, la delegación china dejó claro que cualquier intento de Estados Unidos por asfixiar las exportaciones del país asiático provocaría que Pekín dejara de comprar deuda estadounidense. Como analizamos antes, una venta masiva o el cese de compra de bonos del Tesoro dispararía las tasas de interés en EE. UU., encareciendo las hipotecas y destruyendo el mercado inmobiliario americano. Xi Jinping demostró que China estaba dispuesta a aguantar el dolor económico mucho más tiempo que los ciudadanos estadounidenses en un año electoral.
Xi Jinping utilizó la Teoría de Juegos para transformar una amenaza externa en una herramienta de control. Le dio a Trump la victoria política superficial que buscaba, mientras se aseguraba de que el verdadero motor financiero -la dependencia de Wall Street respecto a China- permaneciera intacto.
¿Cuál fue el resultado real de esta reunión a largo plazo? ¿Cómo afectó este equilibrio a la posterior guerra de semiconductores (microchips) entre ambos países? El resultado real fue una coexistencia armada.
El Desenlace de la Reunión fue el “triunfo” de Trump, y pudo obtener su gran foto política. Sin embargo, el acuerdo comercial fase uno fracasó en secreto. China jamás compró lo prometido, pero Wall Street seguirá ganando; además, los gigantes financieros abrirán sedes en Pekín. Es decir, el dinero profundo no se movió para nada.
Dos caricaturas de la revista ucraniana soviética Perets. Izquierda: "En el mercado de Europa Occidental". Artista: Hryhoriy Krytchenko, 1952. El Tío Sam compra los mercados y los gobiernos. Se observa figuras conocidas como John Bull (Reino Unido), representa el viejo imperialismo que, aunque debilitado y en quiebra, intenta sacar tajada del mercado; a su lado, un león desnutrido y triste con un parche británico simboliza la decadencia del Imperio británico; el letrero en el suelo, cerca de John Bull, reza: “Todo vendido”. Francia e Italia como mercancías son representadas por dos figuras, un cartel sobre ellos dice: "¡¡¡Barato!!! Se vende la independencia". Grecia y Turquía relegadas a las esquinas del mercado, son peones estratégicos. Otros como el Benelux y los países nórdicos, están señalados como: "Vendido al por mayor", completan la alegoría del mercado de naciones. Derecha: “La Crisis”. Artista: V. Litvinenko, 1954. La imagen refleja temas comunes de la propaganda soviética contra el capitalismo. La ilustración representa la "Crisis" como una figura esquelética que estrangula a un capitalista. El capitalista sostiene una bolsa de dinero con el símbolo del dólar etiquetada como "Superbeneficios". El texto en la parte inferior dice: “Se han aferrado”, subrayando la temática de la codicia corporativa.
Analicemos brevemente tres puntos clave:
- La Guerra de los Microchips (el nuevo "petróleo")
- El avance del "Petroyuan" y los BRICS+
- La "Trampa de Liquidez" interna de China
La Guerra de los Microchips o el estrangulamiento tecnológico.
El Impacto en los chips. Estados Unidos ha venido observando la debilidad de China, concluyó que Pekín importaba más chips que petróleo y Washington activó el bloqueo total. Prohibieron vender máquinas clave (como ASML) para asfixiar el hardware avanzado de China.
La contraestrategia de China es el estrangulamiento de suministros. Xi Jinping sabe que Estados Unidos diseña los chips más rápidos, pero China controla la materia prima para fabricarlos. Pekín ha restringido la exportación de metales críticos como el galio, el germanio y el antimonio. Sin estos elementos, las fábricas de alta tecnología en Occidente simplemente se desconectan.
China ha venido acelerando su independencia inyectando miles de millones en subsidios para lograr hitos con tecnología madura. Se enfocaron en chips automotrices dominando el mercado de legado. Para los chips avanzados de IA China ha creado vías de contrabando globales, su capital y equilibrio financiero ha podido soportar y financiar la guerra tecnológica.
El resultado del juego es evidente. Se ha creado un nuevo equilibrio del terror. Ninguno puede avanzar sin el otro. Estados Unidos tiene el cerebro (diseño) y China tiene los músculos (materiales y ensamblaje). Además, para quienes quieren el yuan, China creó la Bolsa de Oro de Shanghái, permitiendo que cualquier país cambie sus yuanes por oro físico de inmediato. China es muy popular por sus atractivos económicos, por lo que es importante financiar su negocio. De allí que hayamos pronunciado que estos dos gigantes económicos hayan acordado una coexistencia armada.
El avance del "Petroyuan" y los BRICS+
El Petroyuan es el "escudo financiero" chino que libera miles de millones, el petroyuan le da a China dinero para financiar su investigación libre del control estadounidense, mientras que las grietas en el sistema de Taiwán le proveen el conocimiento técnico y los chips que aún no sabe fabricar por sí misma.
El "Gran Fondo" de Semiconductores de China (Big Fund), es el fondo financiero que utiliza esos dólares para subsidiar sus empresas nacionales tecnológicas (como SMIC o Huawei). Esto significa que puede aprovechar al máximo los chips que fabrica, financiar sus inversiones y desarrollar nuevos componentes, y generar sus propios salarios para sus ingenieros en China.
El rol secreto de Taiwán, conocido como el "Silicon Shield" (Escudo de Silicio) a logrado una silenciosa fuga de cerebros desde Taiwán hacia China durante la última década, Pekín ha "comprado" a miles de ingenieros y ejecutivos senior de TSMC ofreciéndoles salarios tres o cuatro veces superiores en corporaciones chinas como SMIC. La tecnología china actual es, en gran parte, propiedad intelectual taiwanesa importada legal e ilegalmente. Por ello, en el supuesto de que China invadiera Taiwán, los fabricantes de TSMC han diseñado su tecnología para ser inutilizables remotamente (depende del software original). El "secreto" de Taiwán es la superioridad tecnológica del país, y China la necesita intacta; a la vez, Estados Unidos necesita defenderla para no perder el control del mundo digital.
En cuanto al de los BRICS+ en el plan de China, garantiza a ésta un seguro contra las sanciones de Estados Unidos. Si la economía global se divide en dos bloques, China se asegura el suministro de petróleo (gracias a Rusia e Irán) y las materias primas (gracias a Brasil y África). El financiamiento indirecto opera al normalizar el uso del yuan dentro de los BRICS+, China logra que su moneda tenga valor real fuera de sus fronteras. Esto significa que el permiso debe expedirse para garantizar que la economía esté protegida de la destrucción.
La "Trampa de Liquidez" interna de China.
China sufre una crisis interna porque sus ciudadanos no gastan. Xi Jinping necesita expandir su mercado fuera de sus fronteras usando a los BRICS+ y dominar la tecnología del futuro mediante la soberanía en microchips.
La trampa de liquidez ocurre cuando un banco central baja las tasas de interés y el gobierno inyecta muchísimo dinero en la economía, pero nadie quiere gastar ni invertir. El dinero se queda congelado en los bancos. El temor de los ciudadanos chinos ha surgido tras la crisis inmobiliaria ocasionada por Evergrande, empresa china de desarrollo inmobiliario, que se había convertido en la segunda mayor promotora inmobiliaria de China por volumen de ventas y en la empresa inmobiliaria más valiosa del mundo. El repentino colapso de Evergrande en 2021 y su disolución en 2024 desencadenó la actual crisis del sector inmobiliario chino, el desempleo juvenil. Las familias chinas perdieron la confianza, prefieren guardar cada yuan que ganan en cuentas de ahorro en lugar de consumir, por ello las empresas han optado por obtener menos y las empresas locales no quieren expandirse porque el consumo interno ha decaído.
"La política estadounidense en el país y en el extranjero", Viktor Koretsky, 1970
Finalmente, un punto adicional.
La desconexión con los microchips es la clave del problema. El gobierno chino inyecta miles de millones de yuanes en la economía, pero ese dinero no genera movimiento interno. Por eso, el Estado se ve obligado a "extraer" ese dinero atrapado y dirigirlo a la fuerza hacia sectores estratégicos como la inteligencia artificial (IA) y los microchips. Es un intento de reactivar la economía desde arriba, ya que los ciudadanos no están gastando desde abajo.
Los tres puntos referidos están conectados:
Como el ciudadano chino no gasta dinero dentro del país, China necesita obligatoriamente vender hacia afuera a través de los BRICS+ y asegurar su energía barata mediante el petroyuan para que su economía no colapse.
Lo único que impide el intervencionismo directo de su principal rival, es porque estos gigantes económicos: Estados Unidos y China, acordaron una coexistencia armada, seguirán dándose en el mazo a través de terceras naciones. Aparte de que es casi seguro que Trump y Xi Jinping redefinieron la economía global y el futuro de la IA.
Rusia Vende Oro a China: La Jugada Secreta que Está Cambiando el Orden Mundial
La Inteligencia Artificial y la geopolítica están reconfigurando el sistema monetario.
¿Por qué está comprando tanto oro China? Rusia no tiene dinero, pero tiene oro y le vende el oro a China. Por lo tanto, China y Estados Unidos no quieren que en el mundo se contraiga la actividad económica porque los dos saldrían perdiendo. Y en el medio está Europa porque esto tiene una gran trascendencia a nivel económico, porque sube los precios. Tenemos una lucha por las tierras raras y nosotros en España tenemos tierras raras y no las podemos explotar.
Rusia no se va a separar de China porque tiene la frontera tan amplia en Mongolia y ya ha habido conflicto militar. También va a intentar llevarse bien con Estados Unidos y con nosotros, con Europa.
Europa puede sobrevivir uniéndose a Rusia para tener acceso a energía barata. Estados Unidos ha impedido sistemáticamente que nos unamos a Rusia.
Pues los países grandes ganadores son aquellos que tengan poder industrial, aquellos que desarrollen la IA suficientemente y evidentemente China, India, Estados Unidos y Rusia si lo hacen bien.
Para entender la economía, empecemos un poco con una premisa. El mundo que conocíamos desde 1990 a 2020, se ha terminado. La economía hoy es geopolítica. Es decir, toda la economía está supeditada a una geopolítica. ¿Qué está haciendo China?
China quiere ser una potencia industrial, quiere controlar el mundo. Por lo tanto, China y Estados Unidos no quieren que en el mundo se contraiga la actividad económica porque los dos saldrían perdiendo.
China está copiando el modelo industrial que tenía Brasil. Tiene sus empresas. El Partido Comunista divide las empresas en dos grupos, una las que son estratégicas y entonces el Partido Comunista Chino las controla. A las que no son estratégicas les aplica el mercado libre más radical. China está participando en el capital de empresas estratégicas y tiene un representante del Partido Comunista Chino en la empresa. Ese modelo lo ha copiado de Brasil. ¿Y sabes de quién lo copió Brasil? Del régimen franquista de España.
Esto tiene una trascendencia a nivel global increíble y es lo que va a condicionar la marcha de los mercados en 2027 y 2028. China, capitalismo de estado, controla empresas estratégicas. ¿Qué va a hacer Trump?
Estados Unidos está perdiendo la batalla con China. Lo primero que tiene que hacer es provocar una crisis.
China compra casi todo el oro que se produce en el mundo, pero no es lo que parece: los chinos solo quieren protegerse de su propia economía
Cada año se producen en el mundo algo más de 3.000 toneladas de oro (todo el oro que se extrae de las minas activas). China sola habría comprado ya alrededor del 50% de todo el oro producido este 2026. Las importaciones de oro de China en agosto alcanzaron una cifra récord tras sumar 44 toneladas y elevar el total acumulado en el año a 1.100 toneladas, según la Administración General de Aduanas de China. Estas cifras representan ya un volumen de oro importado hasta agosto superior al de todo el año 2025. La gran cuestión es por qué está China comprando tanto oro y quién está comprando ese oro. Es cierto que Pekín está buscando construir un sistema monetario alternativo al dólar, y el oro es uno de los pilares de esta estrategia, pero buena parte de las compras chinas de este metal precioso no son para acelerar este cometido, son 'simplemente' chinos (hogares) comprando oro para protegerse de la economía de su propio país.
Sede del China Gold International Resources Corp. Ltd..
Es cierto que el Banco Popular de China (el banco central del país) está incrementando sus compras de oro casi al mismo ritmo que reduce sus tenencias de bonos del Tesoro de EEUU. Esta dinámica cobró especial fuerza en 2022 poco después de que EEUU y el resto de Occidente congelasen las reservas que tenía el Banco de Rusia en jurisdicciones occidentales. Pekín está diversificando rápidamente los activos de su banco central para reducir su dependencia del dólar y de EEUU. Sin embargo, las impresionantes compras de oro por parte de China en los últimos tiempos responden más una estrategia financiera de los hogares chinos que están buscando un activo seguro para conservar el poder adquisitivo de sus ahorros.
La segunda economía más grande del mundo gastó 158.800 millones de dólares en oro durante los primeros ocho meses del año. Esta cifra contrasta con el gasto de 96.500 millones de dólares registrado en todo el año 2025 por la compra de 886 toneladas de oro, según revela el Financial Times. Alrededor de 600 toneladas habrían terminado directamente en manos de las familias chinas. Es decir, cerca del 60% de todas las importaciones de oro del gigante asiático están vinculadas a los hogares, que actúan de forma descentralizada y sin un objetivo 'nacional' concreto como sí hace el banco central.
¿Por qué está comprando tanto oro China? Para no depender del dólar.
No para no depender de dólar, para destrozarlo. Están en guerra. Rusia no tiene dinero, pero tiene oro y le vende el oro a China. Ya tenemos las fichas del mundo y en el medio está Europa. Esto tiene una gran trascendencia a nivel económico, porque sube los precios. Tenemos una lucha por las tierras raras y nosotros en España tenemos tierras raras y no las podemos explotar.
Los aranceles no afectan a China.
Las élites, el estado profundo chino, el estado profundo norteamericano, la clase dominante norteamericana están dejando la estrategia muy clara, apostar por la Inteligencia Artificial y además controlar todo el continente americano, desde Groenlandia hasta la Patagonia.
Lo primero que tiene que hacer es provocar una crisis para que la gente le pida al sistema de la Reserva Federal que preste dinero al Estado.
¿Y luego qué tiene que hacer? Provocar una caída de las bolsas importante. ¿Para qué? Para comprar las acciones de las empresas estratégicas a precios adecuados.
Donald Trump ha dicho que quiere hacer un fondo soberano estadounidense. Ya ha empezado a comprar acciones de Intel y MP, que es de materiales básicos. El Banco Central de Japón tiene el 8% de la bolsa de Japón. Pero si vemos a Noruega, el fondo soberano que tiene paga la sanidad.
Constituyendo un fondo soberano y decimos que este fondo soberano va a pagar la sanidad, no va a poder hacerlo porque la población que tiene Noruega es mucho menor que la que tiene Estados Unidos.
Lo más probable es que las bolsas suban porque el poder dominante, concretamente Besen y Kevin Wars, que han sido elegidos por Trump, les han elegido para eso. O sea, el secretario del tesoro de los Estados Unidos, Scott Besén, trabajaba en Soros. Su jefe era Styley Draken Miller y le fichó y en la mesa macro le enseñó a Besén.
Kevin Wors lo fichó Draken Miller para su vehículo de inversión. Ahí se hizo rico. Draken Miller, que agrupa a los dos, es el que verdaderamente está diseñando junto con Besen la política monetaria y fiscal que está llevando Estados Unidos.
Si te pones en la piel de Trump, tienes a un rival chino que está avanzando, controlando el mundo. Es un rival que tiene 600,000 millones de de superávit, tiene dinero para comprar todos los países del mundo que quieras. Ahora mismo China está controlando el suministro de tierras raras, además de otros muchos materiales.
¿Por qué? Porque teníamos un fabricante de producto mundial que era China, que podía fabricar a coste muy barato y estaba exportando deflación. Esa historia se ha acabado. Ahora, el problema fundamental que hay en la economía es la interrupción de las cadenas de suministro; esto tiene una gran trascendencia a nivel económico, porque sube los precios. Luego nos vamos a enfrentar a un periodo de inflación alta. Además hay otro hecho. Se está cuestionando la política verde, por ejemplo, que tenemos en Europa.
China, por un lado, quiere industrializarse para así tener independencia y Estados Unidos quiere lo mismo. Y ahora hay que pasar a la lucha contra las monedas. Ahora la lucha también en la parte monetaria.
China quiere dominar el mundo, dominar la economía, y ese es el gran orden.
Antes todas las instituciones, la ONU, el Fondo Monetario Internacional, el Banco Mundial, todo estaba dominado por los Estados Unidos y ese orden se viene abajo.
China, por ejemplo, la presión que ejerce sobre el Fondo Monetario Internacional, tiene que facilitar unas estadísticas fiables de sus datos económicos y China está mintiendo. Engaña en el superávit comercial que tiene y engaña para no llamar la atención, ir de forma lo más discreta posible para que no llame la atención.
China tiene el Banco Central de China, pero luego tiene un conjunto de bancos centrales estatales y no los consolida; utiliza los bancos estatales para cambiar y que tú no lo puedas ver; no podemos acceder a una estadística fiable. En medio de la guerra está la Inteligencia Artificial y ésta va a suponer que el mundo va a cambiar enormemente, por supuesto. Por encima está la geopolítica, están luchando entre ellos.
La Inteligencia Artificial necesita dinero. Fabricar centros de datos supone mucho dinero. Ahora mismo los mercados financieros están compitiendo, quieren construir la infraestructura con los déficits públicos de los gobiernos que son elevadísimos, y compitiendo por la financiación privada.
¿Quién es el banco que suministra liquidez a nivel mundial? El más importante, el sistema de la Reserva Federal.
¿Qué ha hecho Donald Trump al frente del sistema de la Reserva Federal? Pone a Kevin Wors, discípulo de Draken Miller, formando parte del equipo con Besen, todos ellos de la cuerda de George Soros.
Si no hay dinero, la Inteligencia Artificial no tira. ¿Dónde es el único sitio donde pueden acceder a dinero en masa? En Estados Unidos.
¿Crees que un inversor privado va a invertir en China? No, y menos en un sector estratégico porque sabes que automáticamente tienes a uno del Partido Comunista y como consigas algo bueno se lo queda. Luego, si quieres invertir en Inteligencia Artificial, luego hablaremos de Europa y de España, tienes que ir allí.
En realidad quieren provocar una crisis, probablemente después de las elecciones para no perderlas que sirva de excusa para emitir dinero, que es lo que han hecho siempre. Y cuando ya tengan dinero, financian la Inteligencia Artificial, financian las compras de las empresas. Oiga, mire, han caído las bolsas, hemos tenido que emitir dinero.
Sí, esto va a provocar inflación. Ellos quieren inflación. En Europa hay varias élites dominantes que están en lucha y a nivel global, dentro de cada país también están en lucha, pero una cosa tienen clara las élites dominantes estadounidenses que se tienen que enfrentar a las élites dominantes de China. Y lo malo que tenemos en occidente, es que China trabaja con un proyecto a 50 años y en Estados Unidos tenemos elecciones cada dos mandatos.
Esto tiene más consecuencias desde un punto de vista económico, lo que está sucediendo; como la lucha está en la Inteligencia Artificial, ahora mismo hay una corriente que se opone a la construcción de centros de datos. Eso está proporcionado por China. En China no tienen problemas porque si alguien protesta le invitan a que cambie de opinión.
Piensa que China es el mayor productor de oro. Compra oro. Lo que ha hecho Rusia, ha establecido fuera de China, de su área, aunque es chino, una zona en la que se negocia el oro. El ya está ganando a la fijación en el precio del oro a Londres.
Para atacar al oro dice, "Sé que no os fiáis de mí, pero quiero que cuando me vendáis la operación se haga en yuanes. No os preocupéis, como sé que no os fiáis de mí, os voy a poner aquí una bolsa en Shangai y tú vas a cambiar el yuan por oro y te lo voy a hacer en tiempo real, te voy a dar liquidez y el oro te lo voy a administrar aquí." Y este oro, si lo tienes aquí lo puedes utilizar para transacciones internacionales. El oro, de tanto usarlo se va a deteriorar, va a desaparecer.
¿Qué es lo que va a querer la gente para operar? Oro. Strong money. Entonces ellos están comprando oro de cara a su proyecto de 50 años y son los que van a tener más oro del mundo.
Están acumulando oro de su visión a 50 años porque saben quién es el que se va a quedar con el oro. Pero si las transacciones se van a hacer en oro, las vamos a volver a un patrón oro como teníamos, una variación de ese patrón oro. Da la casualidad de que los países de la Unión Europea todos tienen un porcentaje muy parecido de su PIF (Public Investment Fund) en oro. Luego se ve que vamos al patrón oro. Eso no significa que el oro vaya a subir siempre, sino que tendrá retrocesos temporales. Pero lo más normal es que su tendencia sea alcista porque vamos a un mundo en el que las monedas Fiat, que son más duras van a ser sustituidas en gran medida por activos duros. El más importante, el oro.
Si tienes el euro digital, te lo puedo anular temporalmente.
Por eso la lucha en Inteligencia Artificial entre China y Estados Unidos. Y para controlar la Inteligencia Artificial influyes en el precio del petróleo, porque la Inteligencia Artificial consume energía y estamos en esa lucha.
Japón tiene una política fiscal, monetaria, tiene una potencia industrial y lo más importante que tiene es una cantidad de activos frente al exterior.
La relación entre el PIB de Japón, entre la deuda de circulación de Japón y el PIB es muy alta, pero es engañosa porque Japón como consecuencia de las exportaciones tiene una gran cantidad de activos frente al resto del mundo.
Europa es un fracaso porque tiene distintas políticas fiscales, distintas políticas monetarias, gobiernos de distintos signos. Y si te acercas a los mercados financieros, están separados. No hay coordinación entre todos los mercados financieros que hay en Europa.
Además, ha habido declaraciones de Besen en el sentido de decir que aquellos que están en contra del yen van a hacer todo lo posible para intentar que pierdan dinero y que nadie le rete. Un acto de soberbia increíble. Y además va a manipular los mercados de deuda pública para que no suba los tipos de interés a largo plazo. Va a incrementar el programa de recompra de deuda pública.
El sistema norteamericano tiene un déficit fiscal inmenso. Y no lo puede controlar porque China le obliga a gastar dinero en defensa.
Si incrementas el déficit público, tienes que emitir deuda pública. Si emites deuda pública a largo plazo, estás compitiendo con el ahorro disponible para financiar las inversiones de la infraestructura de la IA y para financiar el déficit público y la renovación de toda la deuda pública que viene.
Cuando aprueben la ley de claridad del mundo de las criptomonedas, va a haber una oferta de criptomonedas increíble porque ahora es a lo que nos enfrentamos. En un lado tenemos el mundo físico que hemos conocido hasta ahora, pero en el ámbito financiero tenemos el mundo digital de las monedas digitales. Entonces, no puedes vivir aparte del mundo físico y del mundo digital, está todo junto. El problema que tienen los bancos es que en el mundo digital no compiten, solamente pueden competir para comprar y vender criptomonedas.
Se va a utilizar toda la tecnología de la blockchain. Además, te lo van a auditar por un independiente de gran calidad que va a comprobar que el dinero está invertido en oro. Además el lingote que te corresponde y puedes entrar en las cámaras cuando quieras y si quieres te pongo una cámara dentro de la cámara, una cámara de televisión para que vigiles tu lingote cuando estés lavándote los dientes.
Si ahora mismo Estados Unidos aprueba la ley de claridad, que probablemente se está aplazando mucho, porque perjudica a los bancos. Si yo emito una gran cantidad de criptomonedas y el euro emite el teter en gran escala, como están haciendo ahora, me llevo el ahorro de todo el mundo y me llevo el ahorro de Europa y ese ahorro va a financiar mi déficit público y Europa se queda sin euros y entonces el Banco Central no puede llevar una política monetaria y los bancos se quedan sin depósitos y no ganarían dinero y tendríamos una crisis bancaria.
Para eso es necesario establecer un corralito. El corralito lo hacen manejando la fiscalidad. Inviertes en un activo que está emitido en la Unión Europea, más impuestos.
Entonces, con esto nos encontramos que Europa se tiene que defender porque le van a quitar las monedas, una gran cantidad del ahorro doméstico europeo se va hacia Estados Unidos.Si ahora resulta que te vas a China porque China te ofrece una moneda respaldada por oro.Tengo la bolsa de Hong Kong que ya ha dicho el gobierno chino que no va a intervenir." Pero dices, "Oye, mira, pues yo una parte la voy a tener ahí porque vete tú a saber lo que pasa aquí." Y si al final terminan mandando los chinos, pues esto lo protegerán porque es un negocio.
El teter es un instrumento de batalla de Estados Unidos contra el mundo. La mayor parte de los parlamentarios en Estados Unidos actúan para tratar de defender las empresas a las que representan.
El problema de la ley de claridad es que perjudica a los bancos. Entonces los bancos dicen, "Es que esta ley está influida", y se está redactando en favor de todos los de las criptomonedas para que ellos ganen dinero, al final la van a aprobar por una razón muy sencilla, porque es la manera que tienen de defenderse de China llevándose el ahorro del mundo y quitándole a ella el ahorro. China quiere llevarse el ahorro del mundo también. Esa es la garra monetaria.
Con el dinero que recauda no mete todo en deuda pública americana. Compra oro, dedica una parte importante al oro, de tal manera que está comprando a lo mejor 20 toneladas al mes.
Bitcoin es también strong money.
Una moneda que se usa mucho al final se convierte en depósito de valor. El oro se utilizó como moneda y funcionó, era generalmente aceptada y al final se constituyó un depósito de valor.
En Bitcoin el problema que tenemos fundamentalmente es que Bitcoin hay muy poco, no es como el oro. Bitcoin es energía, podemos decir. Yo creo que son bytes, no sé muy bien lo que es técnicamente.El éxito de Bitcoin es que para que tenga éxito debería ser usado como moneda y con el transcurso del tiempo, una vez que es usado como moneda, pasa a ser depósito de valor. El problema que hemos tenido con Bitcoin es que ha sido depósito de valor antes de moneda usada masivamente.
No lo está legitimando, lo está utilizando como depósito de valor.
Yo lo que le pido a Bitcoin es que presente una tendencia alcista fuerte. Van a provocar una quita de la bolsa para constituir el Fondo Soberano de los Estados Unidos. Lo que está moviendo ahora Bitcoin son las cotizaciones de un público menor que especula en los mercados de futuros.
¿Cómo será el mundo en 2035? ¿Seremos más ricos o más pobres? Desde el punto de vista del dinero, creo que más pobres.
El problema es la deuda pública que hay en circulación, que no se puede pagar. La única manera de pagarla es incrementando la inflación. Entonces, si incrementas la inflación, la deuda pública la puedes pagar. Pero si llegamos a un estado en que se ha incrementado tanto la productividad.
La bolsa china tampoco ha ofrecido demasiado consuelo para los ahorradores, puesto que el principal índice bursátil chino permanece alrededor de un 20% por debajo de sus máximos de 2021. Dos grandes destinos históricos del ahorro chino (el ladrillo y las acciones) han perdido buena parte de su atractivo. El MSCI All Country World ha batido al MSCI China en unos 7 puntos porcentuales anuales durante la última década, fundamentalmente porque los beneficios por acción (BPA) de las empresas chinas apenas han avanzado. De hecho, el BPA del MSCI China se ha contraído desde mediados de 2018. Los analistas de Capital Economics apuntan en un informe al exceso de inversión y capacidad productiva y a unos bancos incentivados para continuar financiando empresas poco rentables. Una combinación que genera mucha actividad y PIB, pero poca rentabilidad para el accionista.
El resultado son márgenes empresariales muy inferiores a los de sus competidores internacionales. A ello se suma una enorme masa de ahorro doméstico prácticamente atrapada dentro del país por los controles de capital. Alrededor del 90% de las inversiones en cartera de los chinos están colocadas en activos nacionales, pese a que China representa aproximadamente el 10% de la capitalización bursátil mundial.
El ahorro doméstico supera ampliamente las necesidades de inversión de la economía china y, al mismo tiempo, los controles de capital que impiden a las familias sacar libremente ese dinero del país para invertirlo en activos extranjeros deja pocas opciones más allá del oro para los chinos. El resultado es una especie de embudo financiero que canaliza el dinero de los chinos hacia el metal precioso. No hay alternativa para los ciudadanos chinos.
El tipo de interés real funciona como el coste de oportunidad del metal precioso, que no ofrece un cupón ni un interés a sus tenedores. El ahorrador chino estaría buscando así, "protección financiera frente al yuan, frente a la vivienda, frente a la bolsa y frente a los bajos tipos de interés", refugiándose en un activo físico que puede poseer y almacenar directamente.
De modo que China está comprando grandes cantidades de oro con la participación de sus familias y el banco central. Aunque cada uno lo hace por un motivo diferente.
Japón solo tiene que 'pulsar un botón' para enviar a Francia al abismo de la deuda: "Si el BCE no interviene, sus bonos pueden llegar al 7%"
Francia se ha colocado en el disparadero de los mercados y algunos inversores de renombre ya están dejando caer algo que es como pólvora buscando una chispa: su deuda empieza a 'manchar'. En la salida de la pandemia y con la crisis energética derivada de la crisis de Ucrania, París sacó a pasear estímulos y ayudas como casi cualquiera de sus vecinos europeos, pero la recogida del 'cable' fue más lenta y eso ha pillado a la deuda soberana gala en una espiral de ventas en todo el espectro de las economías desarrolladas. Que la segunda economía de la eurozona no encarrile su déficit, sea incapaz de hacer reformas y muestre un preocupante horizonte político a partir de 2027 no ayuda a unos inversores (los legendarios vigilantes de los bonos) que ya han empezado a pulsar el botón de venta. Las preocupaciones se vuelven mayores cuando cada vez más yemas se posan sobre el 'botón' más grande que hay: el que se sitúa en el tablero de mandos de Japón.

Botón Deuda.
La realidad es que los inversores japoneses poseen muchos más bonos franceses de lo que recomiendan las ponderaciones de los índices de referencia, lo que aumenta el riesgo de una nueva ola de ventas que podría agravar la caída de la deuda francesa. Según los cálculos de Bloomberg, los inversores de este país asiático poseían, en julio, unos 23 billones de yenes (145.000 millones de dólares) en bonos franceses. Esto supone el 6,6% del total de la deuda extranjera en poder de este país asiático, lo que los convierte en los que presentan una mayor sobreponderación en la zona euro en relación con el índice Bloomberg Global Aggregate. Aunque Francia no distingue por nacionalidades en las tenencias extranjeras de sus bonos soberanos (OAT), se estima que las de Japón representan entre un nada desdeñable 5% y 6% de la deuda negociable francesa.
Mark Dowding, legendario estratega de renta fija de RBC BlueBay Asset Management, señala un 'problema estructural' francés que puede ser especialmente lesivo ahora. "El bajo nivel de participación nacional en el mercado de los OAT pone de manifiesto una debilidad estructural en la base de compradores. París haría bien en plantearse políticas destinadas a fomentar que una mayor parte de la inversión nacional se canalice hacia su mercado de bonos. De hecho, esta cuestión de la redomiciliación de la asignación de carteras podría cobrar cada vez más importancia en los mercados mundiales en general en los próximos años", escribe en su comentario semanal para clientes. A finales de 2025, los no residentes tenían aproximadamente el 54,6% de la deuda pública francesa a largo plazo; en el primer trimestre de 2026 subió al 55,9%.
Pese a que los inversores japoneses se han mantenido fieles a los títulos franceses a lo largo de múltiples episodios de agitación política y bursátil, los riesgos de nuevas ventas podrían ser mayores en esta ocasión. Esto se debe a que el aumento de los rendimientos en Japón está haciendo que la deuda pública japonesa resulte más atractiva, lo que refuerza los incentivos para repatriar fondos y podría erosionar uno de los pilares de apoyo a la deuda europea.
Entre los inversores que ya se han posicionado ante nuevas caídas de los bonos franceses se encuentra Hideo Shimomura, de Fivestar AM. "Esto es solo el principio", afirma el gestor a Bloomberg sobre la venta masiva de deuda francesa. "Si el Banco Central Europeo se limita a no intervenir, existe el temor de que, a juzgar por la crisis de la deuda europea, el rendimiento de los bonos del Estado francés a 10 años pueda llegar a alcanzar el 7%", alerta Shimomura. El rendimiento de los bonos a 10 años del país ha subido hasta situarse en torno al 5%, el nivel más alto desde 2002. Los bonos del Estado francés han perdido un 4,9% este año, lo que los convierte en los cuartos con peor rendimiento a nivel mundial.
Otros inversores como Shinji Kunibe, de Sumitomo Mitsui DS AM, están tomando nota. Los fondos de su grupo de renta fija global han vendido la totalidad de sus carteras de deuda francesa ante la preocupación por la situación fiscal del país. Según los participantes en el mercado, es posible que otros inversores extranjeros sigan su ejemplo. Las posiciones japonesas en bonos franceses han disminuido un 2,5% desde finales del año pasado.
"Si se percibe que Japón está reduciendo su sobreponderación porque Francia ya no es una asignación básica segura, es posible que los inversores de referencia de EEUU, Asia y algunos países europeos también reevalúen su posición", advierte Antonio Del Favero, responsable de estrategia de tipos de interés en Macro Hive, en Londres.
Lo preocupante es que las cuentas públicas francesas ofrecen argumentos a esos inversores que están empezando a abandonar el barco. El Gobierno pretende reducir el déficit desde el 5,4% del PIB previsto para 2026 hasta el 5% en 2027, pero, incluso si lo consigue, Francia encadenaría cinco ejercicios consecutivos con un agujero presupuestario igual o superior al 5%. Para alcanzar el objetivo, París plantea un ajuste fiscal de 54.000 millones de euros, equivalente al 1,8% del PIB, con 25.000 millones en recortes de gasto y otros 18.000 millones en nuevos ingresos discrecionales. El problema es que Hadrien Camatte, economista de Natixis, considera que existen "importantes riesgos a la baja" sobre los supuestos presupuestarios y calcula que el déficit podría desviarse en unos 0,5 puntos del PIB. Su previsión es que, lejos de bajar al 5%, termine 2027 en el 5,5%, incluso ligeramente por encima del nivel de este año.
Un círculo vicioso
El círculo vicioso se entiende mejor mirando precisamente a aquello que está provocando la huida de los inversores. El presupuesto francés todavía trabaja con un rendimiento medio del OAT a diez años del 4,3% en 2027. Cada vuelta de tuerca tiene un coste enorme para unas cuentas públicas cargadas de deuda. Camatte calcula que un desplazamiento permanente de 100 puntos básicos al alza de toda la curva elevaría la factura de intereses en 3.400 millones de euros ya en 2027, en 8.100 millones en 2028 y en 12.000 millones en 2029. Es decir, cuanto más desconfían Japón y el resto de acreedores, más rentabilidad exigen; cuanto más sube esa rentabilidad, mayor es el gasto por intereses; y cuanto mayor es la factura financiera, más difícil resulta reducir el déficit que está provocando precisamente esa desconfianza. Natixis estima que solo este efecto podría añadir otra décima de PIB al agujero presupuestario.
Las cifras empiezan a ser difíciles de digerir para los inversores y los mercados. La deuda pública, que se encontraba en el 115,7% del PIB en 2025, alcanzaría el 119,3% este año y el 121,7% en 2027 incluso bajo las propias previsiones oficiales, mientras que la factura de intereses pasaría de 66.000 millones de euros en 2025 a 79.000 millones este año y 91.000 millones el próximo. A ello se suma que el Gobierno espera que la economía crezca un 1% en 2027, una previsión que Camatte considera "optimista" ante la evolución reciente de los precios de la energía y de los tipos de interés. Natixis se queda en el 0,8%, una diferencia aparentemente pequeña, pero decisiva cuando cada décima de crecimiento cuenta para cuadrar unas cuentas públicas tan deterioradas.
El problema de Francia tampoco termina con el presupuesto del próximo año. De hecho, ahí comienza la parte más complicada. Con una deuda cercana al 119% del PIB, un crecimiento nominal de alrededor del 2,5% y unos costes de financiación que Natixis proyecta en el 3,5%-4% hacia 2030, Camatte calcula que París necesitaría un ajuste del saldo primario de entre 3,8 y 4,3 puntos del PIB, unos 127.000-140.000 millones de euros, simplemente para estabilizar la ratio de deuda. Francia tendría que pasar así de un déficit primario del 2,8% en 2026 a un superávit de entre el 1,5% y el 2%. "Estabilizar la deuda pública francesa será, sin duda, el principal desafío económico del próximo mandato presidencial", sentencia el economista de Natixis. Y el regreso del déficit total al famoso límite europeo del 3% del PIB difícilmente se produciría antes de 2032.
La aritmética económica ya es endiablada, pero la política amenaza con hacerla todavía peor. La Asamblea Nacional permanece profundamente fragmentada y las elecciones presidenciales están fijadas para el 18 de abril y el 2 de mayo de 2027, un calendario que reduce al mínimo los incentivos de los partidos para asumir el coste electoral de respaldar recortes, congelaciones de pensiones o nuevas figuras tributarias. Natixis cree, de hecho, que sacar adelante el presupuesto volverá a convertirse en "una carrera de obstáculos" y contempla como escenario central algo nunca utilizado para aprobar unas cuentas anuales durante la Quinta República: que el Ejecutivo termine recurriendo a ordenanzas si el Parlamento no resuelve el proyecto dentro del plazo constitucional de 70 días. Una ley financiera de emergencia sería aún más peligrosa para las cuentas: al impedir aplicar parte de los nuevos ajustes y mantener la indexación de las pensiones, podría empeorar el déficit en al menos otros 0,4 puntos del PIB.
Todo ello ayuda a explicar por qué el dedo de Japón sobre ese 'botón' resulta ahora mucho más inquietante que en anteriores episodios de volatilidad francesa. El problema no es solo que París necesite seguir colocando cantidades ingentes de deuda entre inversores extranjeros, sino que debe hacerlo en un momento en el que esos acreedores encuentran alternativas cada vez más rentables en casa y empiezan a cuestionar la capacidad política francesa para corregir sus desequilibrios. Francia todavía está muy lejos de una crisis de deuda al estilo de la periferia europea de hace una década y media, pero la combinación de déficit estructural, deuda creciente, intereses cada vez más caros y bloqueo político está deteriorando el que probablemente sea su activo más importante: la confianza de quienes financian al Estado. Si Japón decide que los OAT ya no merecen aquella histórica sobreponderación, el botón no necesita siquiera pulsarse de golpe. Basta con que una parte del dinero vuelva paulatinamente a casa para que la presión sobre París aumente y otros inversores comiencen a preguntarse quién será el siguiente en salir.