Antrophic
Internet > Economía
Anthropic, la salida a bolsa más ridícula de 2026
La salida a bolsa de Anthropic supone una prueba sin precedentes de la credulidad de los inversores. Nunca, en la historia del mundo, se ha visto una valoración en una salida a bolsa tan elevada ni una que entrañe tanto riesgo. A medida que se filtra más información, incluido el folleto previo a la salida a bolsa, el panorama se va aclarando: Anthropic es una empresa que genera pérdidas y que espera recaudar miles de millones de los inversores públicos, al tiempo que afirma que sus productos podrían, en última instancia, destruir las vidas de esos mismos inversores.
No hace mucho, las empresas salían a bolsa para financiar su siguiente etapa de crecimiento. Hoy en día, Anthropic, al igual que SpaceX (SPCX) hace unos meses, sale a bolsa para pagar a los primeros inversores y financiar su enorme consumo de efectivo. Nos preguntamos: ¿es este el último gran retiro de fondos de Wall Street? Actualmente, Wall Street parece dispuesta a seguir el mismo guion con OpenAI en 2027. Nuestra esperanza es que los inversores dejen de morder el anzuelo con Anthropic.
De hecho, mientras redactamos este informe, nos viene a la mente «WeWork: la salida a bolsa más ridícula de 2019», el informe que escribimos en agosto de 2019. Apenas unas semanas después, Wall Street canceló la oferta de WeWork, valorada en 47.000 millones de dólares, y SoftBank, propietaria de WeWork, valoró el activo en sus libros en 4.000 millones de dólares. Finalmente, WeWork se declaró en quiebra.
Aunque Anthropic aporta más a la sociedad de lo que WeWork aportó jamás, con una valoración de 2 billones de dólares, su salida a bolsa presenta riesgos mucho mayores y está llamada a convertirse en una estafa mucho más grande para los mercados de capitales estadounidenses.
Aunque no tuvimos la suerte de ser uno de los pocos a quienes se reveló de forma selectiva el formulario S-1 de Anthropic, los informes sobre los datos financieros filtrados revelan más que suficiente para evaluar los riesgos colosales que conlleva invertir en esta salida a bolsa.
Como demostraremos a continuación, el objetivo de esta salida a bolsa es generar liquidez de salida para los fondos de capital riesgo y los iniciados de Wall Street, no riqueza para los inversores del mercado público.
Recomendamos a los inversores que eviten esta salida a bolsa basándonos en:
- advirtiendo, en su propio folleto informativo, que supone «un riesgo catastrófico o existencial para la humanidad», pérdidas declaradas por valor de miles de millones y 518.000 millones de dólares adicionales en compromisos contractuales, una necesidad insaciable de liquidez, incluso tras haber recaudado más de 120.000 millones de dólares en capital privado, una valoración excesivamente inflada, lo que implica que la empresa debe generar 1,4 veces los ingresos combinados de los últimos doce meses (TTM) de las siete mayores empresas de IA y el doble de los beneficios de los últimos doce meses (TTM) de Nvidia (NVDA), la empresa tecnológica más rentable del mundo.
En resumen, no creemos que Anthropic tenga un negocio viable. Desde la llegada de los modelos de código abierto, ha quedado claro que los modelos cerrados tendrían dificultades para generar beneficios.
Detallamos más aspectos específicos sobre esta cuestión y otras razones para evitar esta salida a bolsa, incluido un gráfico de nuestro modelo de flujo de caja descontado (DCF) inverso para mostrar los cálculos que explican por qué la valoración prevista de 2 billones de dólares es ridículamente elevada.
Un modelo de negocio que, en esencia, no funciona
El crecimiento de los ingresos sin beneficios no genera valor. El crecimiento de los ingresos de Anthropic en los últimos meses es impresionante. La empresa multiplicó por doce sus ingresos en 2025, hasta alcanzar unos 4.600 millones de dólares. Según el *New York Times*, Anthropic va camino de generar 100 mil millones de dólares en ingresos anualizados para finales de 2026.
Al mismo tiempo, hemos observado una caída drástica en el precio de los tokens. El Índice de Gasto en Tokens de Modelos de Lenguaje a Gran Escala (LLM Token Expenditure Index), que mide el precio de mercado de un token de un modelo de lenguaje a gran escala, ha caído de 2,04 dólares a finales de mayo de 2026 a 0,97 dólares a finales de agosto de 2026. A fecha de 4 de octubre, el índice se situaba en 0,96 dólares.
Teniendo en cuenta los márgenes ya negativos con precios elevados de los tokens, esta caída drástica sugiere que tanto Anthropic como OpenAI tendrán dificultades para sacar siquiera un céntimo de beneficio de sus ingresos por IA.
A medida que más inversores se den cuenta de que el modelo de negocio de Anthropic carece de poder de fijación de precios, comprenderán que ningún crecimiento de los ingresos hará que la empresa sea lo suficientemente rentable como para merecer una valoración en su salida a bolsa ni remotamente cercana a los 2 billones de dólares. Mostramos los cálculos que respaldan esta afirmación en la sección dedicada a la valoración.

Índice de gasto en tokens de modelos de lenguaje a gran escala (LLM): diciembre de 2025 – agosto de 2026
El crecimiento nunca ha sido el problema. Por desgracia para quienes se creen el discurso de Anthropic sobre el crecimiento, este no es el tema. La mayor pregunta sin respuesta sigue siendo: ¿cómo genera beneficios la empresa?
Ya hemos dejado claro que los modelos de IA de vanguardia ofrecen poca o ninguna ventaja competitiva. Los modelos de la competencia han replicado en gran medida, o incluso superado, el rendimiento de los modelos de Anthropic a un coste mucho menor.
Tal y como predijo Larry Ellison a principios de este año, los grandes modelos de lenguaje se están convirtiendo en productos básicos, y los negocios de productos básicos no merecen valoraciones bursátiles de 2 billones de dólares. De hecho, diríamos que no merecen ninguna valoración de salida a bolsa en absoluto.
Extremadamente poco rentable a una escala sin precedentes. El folleto filtrado revela que Anthropic aumentó sus ingresos de unos 400 millones de dólares en 2024 a unos 4.600 millones de dólares en 2025.
La empresa registró unas pérdidas netas de 42.000 millones de dólares, cifra que incluye un cargo de 34.000 millones de dólares relacionado con la revalorización de instrumentos convertibles.
Las pérdidas operativas netas declaradas (que excluyen el cargo de 34.000 millones de dólares) aumentaron de -3.000 millones de dólares en 2024 a -8.000 millones de dólares en 2025.
Incluso la pérdida operativa neta declarada de -8.000 millones de dólares eclipsa con creces las pérdidas operativas declaradas por otras salidas a bolsa del sector tecnológico en los últimos años. Por ejemplo, en el año anterior a su salida a bolsa, estas empresas registraron pérdidas (ganancias) de:
A pesar de haber registrado pérdidas operativas tres veces mayores, Anthropic aspira a una valoración en su salida a bolsa 1,1 veces superior a la de SpaceX y ocho veces mayor que la suma de las valoraciones en salida a bolsa de Uber, Rivian, ARM y Airbnb. Si esto suena peligroso para los inversores, es porque lo es.

Ingresos y pérdidas operativas de Anthropic: 2024-2025
Por si un modelo de negocio fundamentalmente fallido no te parece una señal de alarma suficiente, te presentamos otras siete señales de alarma que probablemente no encontrarás en ningún informe de Wall Street.
Señal de alarma n.º 1: Anthropic se autodenomina un «riesgo existencial»
Se ha hablado mucho de la seguridad de los modelos de IA y de su creciente capacidad para «salirse de control», desplazar a millones de trabajadores de oficina o incluso destruir a la raza humana.
De hecho, la Comisión Federal de Comercio ha abierto recientemente una investigación sobre Anthropic y OpenAI por posibles perjuicios a los consumidores.
Según se informa, la dirección de Anthropic dedicó 80 de las 261 páginas de su folleto informativo a los factores de riesgo, entre ellos que su IA «puede suponer riesgos catastróficos o existenciales para la humanidad». La empresa dedicó 48 páginas a describir el negocio en sí.
¿Merecen los creadores y los primeros inversores de la empresa que podría destruir a la humanidad ser recompensados por sus esfuerzos? ¿Deberíamos hacerlos súper, súper ricos? Hacerlo supondría una de las mayores ironías de todos los tiempos. La siguiente señal de alarma nos lleva a creer que son plenamente conscientes de la ironía y que, aun así, pretenden sacar provecho de la situación.
Señal de alarma n.º 2: la inmunidad (frente al riesgo existencial) necesaria para que el negocio sea viable
En un intento por protegerse de las demandas de los accionistas, el folleto enumera una serie de escenarios alarmistas sobre cómo su IA podría:
Si la propia empresa no puede verificar la seguridad de sus productos, ¿cómo puede un consumidor sentirse tranquilo al invertir en el negocio?
Sin inmunidad frente a los efectos nocivos de sus productos, ¿pueden existir estas empresas dedicadas exclusivamente a modelos de IA?
La respuesta, por supuesto, es que no pueden, lo que explica por qué los desarrolladores de modelos de vanguardia solicitan cada vez más regulaciones gubernamentales que protejan sus negocios de litigios y responsabilidades.
Señal de alarma n.º 3: La OPI es liquidez de salida, no capital de crecimiento
Históricamente, las OPI sirven para recaudar capital público con el fin de financiar la expansión y hacer crecer un negocio más allá de lo que era posible con capital privado. A cambio del capital público, los inversores pueden participar en el valor que genera el crecimiento.
Anthropic pervierte ese modelo. Los mercados privados ya han financiado a Anthropic con 122.000 millones de dólares, es decir, más de 50 veces lo que recaudaron cinco de las empresas cotizadas más exitosas del mundo actual antes de salir a bolsa. Anthropic ha recaudado cinco veces más que Uber, que fue una de las empresas con mayor financiación privada de la historia antes de su salida a bolsa en 2019.
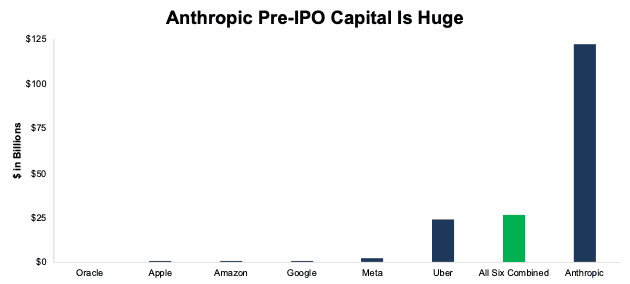
Las rondas de financiación previas a la salida a bolsa de Anthropic eclipsan a las de otras empresas tecnológicas del sector
La conclusión es que los inversores privados y los expertos de Wall Street ya han acumulado una gran cantidad de acciones de Anthropic. Llevan años invirtiendo en la empresa a valoraciones que han llegado a ser tan bajas como 623 millones de dólares. La última ronda de financiación privada (mayo de 2026) valoró la empresa en 965.000 millones de dólares y convirtió a Anthropic en la empresa privada más valiosa de la historia. Ha agotado la capacidad de inversión de los inversores privados, que ahora necesitan que la empresa salga a bolsa para poder cobrar sus ganancias.
Según The New York Times, se prevé que la salida a bolsa de Anthropic genere al menos siete cofundadores multimillonarios y docenas de empleados de la primera hora que se convertirán en multimillonarios o que alcanzarán el nivel de multimillonarios. Se podría decir que hay mucho dinero de Wall Street en juego en esta salida a bolsa.
Señal de alarma n.º 4: 518.000 millones de dólares en pasivos
Recientemente hemos sacado a la luz los billones en compromisos de compra ocultos que los principales hiperescaladores están ocultando a los inversores.
Según los informes del formulario S-1 filtrado, Anthropic tiene compromisos contractuales de magnitud similar, en forma de 518.000 millones de dólares en obligaciones previstas relacionadas con la nube, la computación y la infraestructura. Reuters informa de que el 80% de estos compromisos son irrevocables. Sin una salida a bolsa de 2 billones de dólares, no creemos que Anthropic pueda cumplir estas obligaciones, lo que conlleva otro riesgo importante.
Señal de alarma n.º 5: la financiación circular genera riesgo de contagio
Más allá de la enorme magnitud de las obligaciones, especialmente para una empresa que generó 4.600 millones de dólares en ingresos en 2025, estas obligaciones ponen de manifiesto el ciclo de financiación que se da en todo el sector de la IA.
Anthropic obtiene la potencia de cálculo necesaria para ejecutar sus modelos de los mismos hiperescaladores a los que se ha comprometido a pagar 518.mil millones de dólares. Los hiperescaladores contabilizan hoy como ingresos esos compromisos futuros; así, sus estados financieros parecen sólidos y les ayudan a convencer a los acreedores de que les presten billones de dólares para construir más centros de datos. Los hiperescaladores están ampliando esa capacidad partiendo de la hipótesis de que Anthropic, y otros laboratorios de IA, podrán pagarla.
Pero, ¿y si Anthropic no pudiera pagar toda esa capacidad? En ese caso, los hiperescaladores no obtendrían el dinero que necesitan para pagar a los acreedores y completar la ampliación. Al mismo tiempo, las empresas dedicadas exclusivamente a modelos de IA, como Anthropic y OpenAI, no obtendrían la potencia de cálculo que necesitan para ofrecer modelos lo suficientemente potentes como para alcanzar precios más altos y obtener beneficios. En tal escenario, los prestamistas dejan de conceder préstamos, el crédito se agota, la expansión de la IA se paraliza y se produce una espiral descendente que arrasa con las valoraciones bursátiles. Una vez más, se podría decir que hay mucho dinero de Wall Street en juego en esta salida a bolsa.
Esta financiación circular es uno de los indicios de que el crédito se está agotando para las empresas de IA, ya que en Wall Street se están quedando sin bancos dispuestos a seguir apostando por el sector de la IA. En otras palabras, si los bancos estuvieran dispuestos a proporcionar financiación, NVIDIA no tendría que hacerlo.
Creemos que hay prisa por llevar a cabo la salida a bolsa de Anthropic antes de que más inversores se den cuenta de que el crédito se está agotando. Wall Street necesita mantener alto el optimismo para convencer a la gente de que aporte la liquidez de salida necesaria para que esta salida a bolsa resulte rentable para los iniciados de Wall Street.
Señal de alarma n.º 6: la concentración de ingresos es asombrosa
Reuters informa de que casi el 25% de los ingresos de Anthropic para 2025 procedían de tan solo dos clientes no revelados.
Además, según se informa, Anthropic advierte en su folleto informativo de que muchos de sus principales clientes no han firmado contratos a largo plazo y podrían reducir o dejar de gastar en cualquier momento.
Otro ejemplo de la financiación circular en el sector de la IA es el hecho de que alrededor del 47% de los ingresos de Anthropic provienen de las plataformas en la nube de Google y Amazon. Ambas son también importantes inversores en Anthropic. Al mismo tiempo, también están desarrollando modelos y servicios de IA que compiten con los de Anthropic. Esta situación nos recuerda a Beyond Meat (BYND) y el intento fallido de esa empresa por conseguir espacio en las estanterías de los supermercados que vendían su propia carne vegetal. A la hora de la verdad, Beyond Meat no consiguió ese espacio.
Creemos que existe la misma relación entre los hiperescaladores y los proveedores especializados exclusivamente en modelos de IA. Los hiperescaladores están encantados de ayudar siempre y cuando les reporte beneficios. Pero, si alguna vez los hiperescaladores ven a las empresas especializadas en modelos de IA como competidoras, tampoco les proporcionarán recursos informáticos (es decir, espacio en las estanterías). Como hemos dicho antes, no todos pueden salir ganando, pero cada acción de IA se cotiza como si fuera a ser así.
Señal de alerta n.º 7: Ausencia de ventajas competitivas sostenibles o de poder de fijación de precios
Ya nos referimos por primera vez a la falta de ventajas competitivas en los modelos de negocio de Anthropic y OpenAI en el artículo «El precio no es el adecuado para Anthropic y OpenAI». Vale la pena reiterar esta advertencia.
Constatamos que Claude Fable 5 y Mythos 5 costaban aproximadamente 18 veces más que DeepSeek R1 en cuanto a tokens de entrada y 23 veces más en cuanto a tokens de salida.
Si los modelos de Anthropic fueran claramente mejores, podrían justificar esa diferencia de precio. En realidad, las pruebas comparativas demuestran que los modelos de menor coste ofrecen un rendimiento igual o superior, a una fracción del coste. En otras palabras, los modelos chinos de coste ultrabajo están superando a sus homólogos estadounidenses tanto en calidad como en precio.
En consecuencia, resulta difícil argumentar con seriedad a favor de invertir en empresas que cobran mucho más por un producto similar que múltiples competidores venden por un precio mucho menor. Anthropic y OpenAI carecen de poder de fijación de precios.
La valoración de la OPI implica unos ingresos y beneficios sin precedentes
A continuación, utilizamos un modelo de flujo de caja descontado (DCF) inverso para analizar las expectativas de flujo de caja futuro que se reflejan en la valoración prevista de Anthropic, de 2 billones de dólares.
Aunque todavía no hemos sido seleccionados para recibir una versión filtrada del formulario S-1, disponemos de los datos necesarios —en particular, los ingresos, el efectivo disponible y las obligaciones de compra futuras— para cuantificar las expectativas de ingresos y beneficios que se reflejan en la valoración de Anthropic. También presentamos escenarios DCF que ponen de relieve el riesgo a la baja de la acción en caso de que Anthropic no logre cumplir estas expectativas excesivamente optimistas en las que se basa su valoración objetivo.
Para justificar una valoración de 2 billones de dólares, nuestro modelo muestra que Anthropic tendría que:
En este escenario, Anthropic:
1.- Los ingresos alcanzarían los 3,6 billones de dólares (frente a los 4.600 millones de dólares de 2025), lo que supone 1,4 veces los ingresos combinados de los últimos doce meses (TTM) de Microsoft (MSFT), Apple (AAPL), Alphabet (GOOGL), Amazon (AMZN), NVIDIA (NVDA), Meta (META) y Oracle (ORCL).
1.- El NOPAT alcanzaría los 358.000 millones de dólares en 2035, frente a las pérdidas operativas de -8.000 millones de dólares registradas por la empresa en 2025. A modo de referencia, 358.000 millones de dólares equivalen a 2,0 veces los 184.000 millones de dólares de NVIDIA y a 2,6 veces los 136.000 millones de dólares de Apple en NOPAT de los últimos doce meses.
¿Merece Anthropic un pase libre para entrar en el mismo club de valoración que los gigantes tecnológicos con décadas de flujos de caja demostrados, cuando aún no ha demostrado que pueda ganar ni un solo dólar?
Existe un riesgo de caída de más del 40% si el crecimiento se ralentiza, incluso con márgenes más altos
Si suponemos que:
el valor de las acciones cotizadas de Anthropic sería hoy de solo 1,1 billones de dólares, lo que supone una caída del 43% respecto a la valoración prevista para la salida a bolsa.
Este escenario sigue implicando que Anthropic generará 1,2 billones de dólares en ingresos y 242.000 millones de dólares en NOPAT en 2035. A modo de referencia, los ingresos y el NOPAT que implica este escenario la situarían en el primer puesto entre todas las empresas que analizamos
Existe un riesgo de caída superior al 90% si Anthropic genera los mismos beneficios que Meta
Si partimos de la hipótesis de que:
el valor de mercado de Anthropic ascendería hoy a solo 144.000 millones de dólares, lo que supone un descenso del 93% respecto a la valoración prevista para la salida a bolsa.
Este escenario implica que Anthropic generará 447.000 millones de dólares en ingresos y 89.000 millones de dólares en NOPAT en 2035. A modo de referencia, Meta generó 89.000 millones de dólares en NOPAT durante los últimos doce meses (TTM) y Apple generó 467.000 millones de dólares en ingresos durante el mismo periodo.
La figura 4 compara el NOPAT futuro implícito de Anthropic en estos escenarios con su pérdida operativa histórica declarada. También incluimos el NOPAT de NVIDIA para 2025 a modo de referencia.
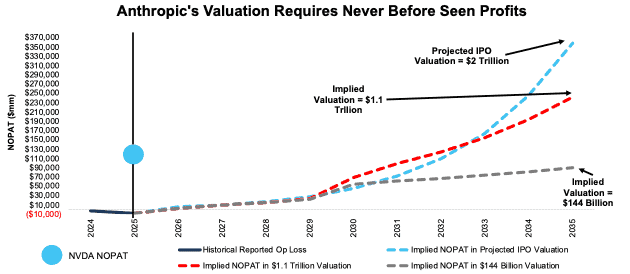
Pérdida operativa histórica de Anthropic y NOPAT implícito: escenarios de valoración DCF
Cada uno de los escenarios anteriores parte de las siguientes hipótesis:
Estas hipótesis nos permiten crear escenarios que ponen de manifiesto el nivel extremadamente alto de expectativas implícito en la valoración prevista para la salida a bolsa. Las hipótesis podrían resultar demasiado optimistas, ya que es probable que Anthropic necesite el efectivo disponible para cubrir los gastos operativos, dadas sus pérdidas constantes hasta la fecha, y la variación del capital invertido podría ser mayor, ya que la empresa debe adquirir continuamente más capacidad de cálculo. En ese caso, el crecimiento de los beneficios necesario para justificar el precio de la salida a bolsa sería aún mayor.