Banca Islámica
Internet > Economía
Hawala, una vieja forma de mover el dinero
«Las fuerzas del capitalismo financiero tenían otro objetivo de gran alcance: nada menos que crear un sistema mundial de control financiero en manos privadas, capaz de dominar el sistema político de cada país y la economía mundial en su conjunto». —Prof. Caroll Quigley, Universidad de Georgetown, *Tragedy and Hope* (1966)
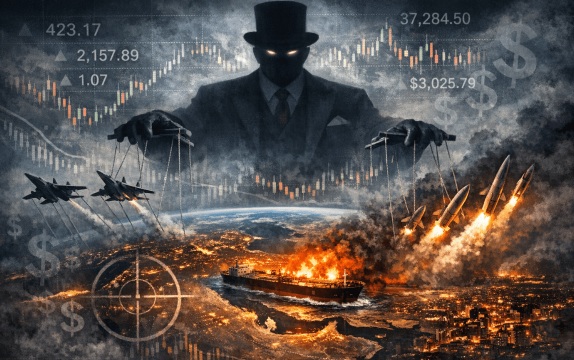
En febrero de 2026, Estados Unidos e Israel lanzaron ataques aéreos sorpresa contra Irán. Las razones esgrimidas oficialmente —impedir que Irán se hiciera con un arma nuclear y frustrar su agresión— no han resistido un análisis riguroso. Tal y como ha documentado James Corbett en episodios recientes de «The Corbett Report», el pretexto nuclear parece ser propaganda reciclada, y la magnitud y el momento en que se produjeron los ataques plantean dudas más profundas sobre los motivos.
La tesis de que «Todas las guerras son guerras de los banqueros» fue popularizada por Michael Rivero en un documental de 2013 con ese mismo título. Su artículo complementario comienza con una cita de Aristóteles (384-322 a. C.):
La forma más odiada de hacer dinero, y con mayor razón, es la usura, que obtiene ganancias del dinero en sí mismo, y no de su uso natural. Pues el dinero estaba destinado a ser utilizado en el intercambio, pero no a multiplicarse mediante intereses.
A continuación, Rivero describe cómo los intereses de la banca privada han financiado y se han beneficiado de los conflictos de ambos bandos durante siglos, desde la fundación del Banco de Inglaterra en 1694 para financiar las guerras de Guillermo III hasta las guerras modernas destinadas a provocar cambios de régimen.
Dominio financiero en todos los ámbitos
Otros comentaristas señalan el informe del Proyecto para el Nuevo Siglo Americano (PNAC) titulado «Reconstruir las defensas de Estados Unidos» (septiembre de 2000), que abogaba por unas fuerzas militares estadounidenses de «espectro completo» para alcanzar la preeminencia mundial. En él se postulaba la necesidad de un «acontecimiento catastrófico y catalizador —como un nuevo Pearl Harbor—» para acelerar la transformación militar que los autores tenían prevista.
A esto le siguió una entrevista en Democracy Now en 2007 en la que el general Wesley Clark reveló que, semanas después del 11-S, le habían mostrado un memorándum clasificado del Pentágono en el que se esbozaban planes para «eliminar a siete países en cinco años»: Irak, Siria, Líbano, Libia, Somalia, Sudán y, para terminar, Irán. Los seis primeros han sido desestabilizados o han sufrido un cambio de régimen desde entonces. Irán, considerado el premio definitivo para el dominio de Oriente Medio y el control del petróleo, sigue siendo el último que queda en pie.
¿Por qué esos siete, y por qué Irán era el premio definitivo? El artículo de Greg Palast de 2013 titulado «Larry Summers y el memorándum secreto del “juego final”» aportó la lógica financiera que faltaba. En 1999, el mundo se abrió al comercio no regulado de derivados, de modo que los bonos soberanos, los flujos de petróleo, las rutas marítimas y las pólizas de riesgo de guerra pudieran utilizarse como garantía, rehipotecarse (pignorarse varias veces) y convertirse en objeto de apuestas. La pieza clave fue el Acuerdo sobre Servicios Financieros de la OMC de 1997 (el Quinto Protocolo del AGCS), que entró en vigor en 1999.
Ninguno de los siete países seleccionados se adhirió a la OMC, ni eran miembros del Banco de Pagos Internacionales (BPI). Esto los dejaba al margen del largo brazo regulador del «banco central de los bancos centrales», con sede en Suiza. Otros países que posteriormente fueron identificados como «Estados rebeldes» tampoco eran miembros del BPI, entre ellos Corea del Norte, Cuba y Afganistán.
En cuanto a Irán, no solo es el mayor y más poderoso de los países islámicos, sino que además cuenta con el único sistema bancario del mundo totalmente libre de intereses (libre de riba). Esto contrasta directamente con el modelo occidental convencional, que se basa en los intereses como principal mecanismo de ingresos. El principio de que «el dinero genera dinero por sí mismo» sustenta el complejo global de derivados, que se asienta sobre deuda con intereses, garantizada y rehipotecada.
La última pieza del entramado de control financiero se detalló en el libro de David Rogers Webb de 2024, *The Great Taking*. La «burbuja de todo», que incluye lo que algunos comentaristas estiman en más de un cuatrillón de dólares en apuestas con derivados, solo está a la espera de un detonante. Cuando estalle, provocará grandes quiebras institucionales; y, según el engranaje legal que documenta Webb, los actores del mercado de derivados se lo quedarán todo.
La crisis de los seguros de Ormuz de 2026, desencadenada por Lloyd’s of London, podría ser ese detonante. Más información al respecto a continuación.
La City de Londres y Lloyd’s utilizan el caos como arma
Durante más de tres siglos, la City de Londres —la «Square Mile», que constituye el centro financiero de Londres— ha financiado a ambos bandos en las guerras y ha vendido seguros contra la destrucción que estas acarreaban. Lloyd’s de Londres es el pilar asegurador de la red de control financiero de la City. En realidad, no es una compañía de seguros, sino una entidad corporativa que «funciona como un mercado parcialmente mutualizado en el que múltiples financiadores, agrupados en sindicatos, se unen para mancomunar y distribuir el riesgo».
Lloyd’s se ha labrado su reputación por cumplir siempre con lo prometido, pero ello tiene un coste. En 1898, formalizó una práctica ya arraigada al introducir la cláusula «Free of Capture and Seizure» (exenta de captura y confiscación), que excluía los riesgos de guerra de las pólizas estándar para poder cobrar primas exorbitantes cuando estallara un conflicto. Ejerció esa cláusula en ambas guerras mundiales y la está ejerciendo en 2026.
Tras los ataques contra Irán, el Comité Conjunto de Guerra de Lloyd’s amplió su zona de «alto riesgo» en Oriente Medio. Varios de sus aseguradores emitieron avisos de cancelación con 72 horas de antelación, con efecto a partir del 5 de marzo, y las primas por riesgo de guerra para los tránsitos por el estrecho de Ormuz se dispararon del 0,25 % al 1-5 % del valor del casco. Lloyd’s ha subrayado que la cobertura sigue estando disponible, pero a un precio adecuado. Sin embargo, para un petrolero de 100 millones de dólares, eso supone entre 1 y 5 millones de dólares adicionales por travesía, una prima que, como es comprensible, los armadores se muestran reacios a pagar.
La chispa del crédito privado
Mientras tanto, otras nubes negras se ciernen sobre el mercado. La analista financiera Stephanie Pomboy advierte de que el mercado de crédito privado, de entre 1,5 y 3 billones de dólares, se encuentra paralizado, lo que obliga a realizar ventas urgentes de activos líquidos; y el mercado de bonos corporativos con calificación BBB, mucho más grande, de 5 billones de dólares, se tambalea. Las rebajas de calificación provocarán ventas masivas, y los fondos de pensiones se enfrentan a un déficit de 4 billones de dólares.
La crisis de Ormuz proporciona el acelerante perfecto para esta crisis colateral: el aumento de los precios del petróleo genera inflación, lo que eleva los rendimientos de los bonos (intereses), hundiendo el valor de las garantías y desencadenando ajustes de márgenes en todo el tablero de los derivados. A su vez, los ajustes de márgenes obligan a los fondos de crédito privado a realizar ventas precipitadas.
Esta es una de las razones por las que algunos comentaristas señalan a la City de Londres como la verdadera artífice del caos en Oriente Medio. La antigua maquinaria de los seguros de guerra y la nueva maquinaria de los derivados operan conjuntamente. Una crea la prima del caos; la otra la cosecha mediante la rehipotecación y la incautación legal.
Palast y el memorándum «End Game»: cómo hacer del mundo un lugar seguro para los derivados
La garantía contra pérdidas en el transporte es un tipo de seguro, pero una trampa mucho mayor en el ámbito de los seguros es el mercado de derivados. Vendidos como una forma de seguro contra el riesgo de mercado, los derivados son un juego de apuestas especulativas que extrae rentas de todos los principales flujos económicos.
En su artículo de 2013, Greg Palast presentó pruebas de un memorándum secreto de 1997 dirigido al subsecretario del Tesoro, Larry Summers, por parte de Timothy Geithner (entonces embajador de EE. UU. ante la OMC, en representación de Summers), en el que se describía la «fase final» de las negociaciones sobre servicios financieros de la OMC. Geithner escribió a Summers: «Ahora que entramos en la fase final… creo que sería una buena idea que te pusieras en contacto con los directores generales…». A continuación, el memorándum enumeraba los números de teléfono privados de Goldman Sachs, Merrill Lynch, Bank of America, Citibank y Chase Manhattan, números que, según confirmó Palast, eran auténticos.
¿En qué consistía la «fase final»? Palast escribió:
El secretario del Tesoro de EE. UU., Robert Rubin, presionaba con fuerza para desregular los bancos. Para ello era necesario, en primer lugar, derogar la Ley Glass-Steagall para eliminar la barrera entre los bancos comerciales y los bancos de inversión. Era como sustituir las cámaras acorazadas de los bancos por ruletas.
En segundo lugar, los bancos querían el derecho a participar en un nuevo juego de alto riesgo: «el comercio de derivados». … El subsecretario del Tesoro Summers (que pronto sustituiría a Rubin como secretario) bloqueó cualquier intento de controlar los derivados.
Pero, ¿de qué servía convertir a los bancos estadounidenses en casinos de derivados si el dinero huía a países con leyes bancarias más seguras?
La respuesta ideada por los «Cinco Grandes Bancos»: eliminar los controles sobre los bancos en todos los países del planeta, de un solo golpe… El juego de los banqueros y de Summers consistía en utilizar el Acuerdo sobre Servicios Financieros, un anexo abstruso e inofensivo de los acuerdos comerciales internacionales supervisados por la Organización Mundial del Comercio.
… Las nuevas reglas del juego obligarían a todas las naciones a abrir sus mercados a Citibank, JP Morgan y sus «productos» derivados.
Y las 156 naciones de la OMC tendrían que eliminar sus propias divisiones, al estilo de la Ley Glass-Steagall, entre las entidades de ahorro y crédito y los bancos de inversión que especulan con derivados.
El Acuerdo sobre Servicios Financieros de la OMC se convirtió en el ariete para abrir los mercados mundiales a este juego de derivados. Todos los países miembros se vieron obligados a abrir su sistema bancario o a enfrentarse a sanciones. En 1999, se derogó la parte de la Ley Glass-Steagall que separaba la banca de inversión de la banca de depósitos en EE. UU., lo que dejó el dinero de los depositantes expuesto al riesgo especulativo. A partir de entonces, los derivados se dispararon. Los bonos soberanos, los contratos petroleros, las pólizas de seguro marítimo y las primas de riesgo de guerra se fragmentaron en permutas de incumplimiento crediticio, coberturas y otros productos derivados.
Desde entonces, la negociación de derivados se ha convertido en uno de los negocios más concentrados y rentables del planeta, y está controlada casi en su totalidad por un puñado de megabancos. Según datos del Banco de Pagos Internacionales y de la Oficina del Contralor de la Moneda, solo los cinco principales bancos estadounidenses poseen aproximadamente el 90 % de todos los derivados bancarios de EE. UU., y JPMorgan, Citigroup, Goldman Sachs, Bank of America y Morgan Stanley dominan el mercado extrabursátil mundial. Estas instituciones se llevan la mayor parte de los beneficios de los derivados, especialmente durante los períodos de volatilidad, cuando se dispara la «prima de caos».
«The Great Taking»: la trampa jurídica que otorga a los derivados una superprioridad en caso de quiebra
En *The Great Taking*, David Rogers Webb pone al descubierto la pieza final de esta red de control financiero: prácticamente todos los valores están hoy en día desmaterializados (digitalizados) y agrupados en depositarios centrales. Los cambios discretos introducidos en el Código Comercial Uniforme y en las normas equivalentes de la UE han convertido a los inversores comunes en meros «titulares de derechos» que solo tienen un derecho legal frente a sus sociedades de valores.
En cuanto a los depositantes bancarios, durante siglos se les ha clasificado como meros «acreedores» de sus bancos. Una vez depositado el dinero, la titularidad legal pasa al banco. El depositante solo tiene un derecho contractual (un pasivo a la vista) que, en caso de insolvencia, se considera una posición de acreedor sin garantía.
En cualquier situación de insolvencia, las acciones, los bonos y los depósitos constituyen legalmente garantías para el complejo de derivados —garantías que han sido rehipotecadas en múltiples ocasiones—. Y cuando la garantía de los derivados falla, el castillo de naipes rehipotecado que se ha construido sobre ella se derrumba. Se producen llamadas de margen en cascada, se activa la superprioridad y comienza la Gran Expropiación. (Para más información sobre este tema tan complicado, véase el libro de Webb y mi artículo anterior aquí).
La banca islámica sin intereses en Irán: el obstáculo estructural
¿Qué importaba, pues, que Irán y un puñado de países más se negaran a participar en este lucrativo juego de los banqueros? El riesgo era que, cuando los depositantes y los accionistas se dieran cuenta de que, en realidad, no eran dueños de sus fondos, trasladaran sus activos a esas zonas seguras. Los países que se mantuvieron al margen también estaban a salvo del tipo de sanciones impuestas por los gobiernos occidentales (y aplicadas por los bancos y las cámaras de compensación occidentales) sobre los activos del banco central ruso tras la invasión de Ucrania por parte de Rusia en 2022.
A la cabeza de este grupo de países que se han mantenido al margen se encontraba Irán, que, desde la aprobación en 1983 de la Ley de Operaciones Bancarias sin Usura, ha aplicado el único régimen bancario del mundo totalmente libre de intereses (libre de riba). Sus bancos utilizan contratos conformes a la sharia —participación en los beneficios (musharakah), financiación a precio de coste más margen (murabaha) y arrendamiento financiero (ijara)— en lugar de cobrar o pagar intereses. Este modelo bancario contrasta directamente con el modelo occidental convencional, que se basa en los intereses como principal fuente de ingresos y sustenta el complejo global de derivados con deuda garantizada y rehipotecada.
El sistema iraní se diseñó para eliminar la usura y alinear las finanzas con la actividad económica real y el reparto de riesgos, en lugar de con la deuda especulativa. Desde hace tiempo se considera estructuralmente incompatible con la arquitectura financiera de la City de Londres y Wall Street, basada en los intereses y con un fuerte uso de garantías —una arquitectura que requiere un servicio de la deuda perpetuo y activos fácilmente rehipotecables para alimentar la maquinaria de los derivados.
Al rechazar los intereses a nivel nacional, Irán se ha aislado a sí mismo y a sus socios financieros de la red de control que ha hecho posible la «Gran Apropiación» global.
El caos en el sector de los seguros se ha atenuado, pero el «cisne negro» sigue acechando
El estrecho de Ormuz no está totalmente cerrado, pero el tráfico sigue estando muy reducido debido al régimen de tránsito selectivo e basado en permisos impuesto por Irán. Solo se autoriza el paso a los buques de países «amigos» o no hostiles, previa coordinación con las autoridades iraníes. Persisten importantes atrasos: se ha informado de que más de 1.000 buques están a la espera o han sido desviados, y de que más de 34.000 rutas marítimas han sido redirigidas en las primeras cuatro semanas de interrupción.
El mecanismo de reaseguro de 20.000 millones de dólares del presidente Trump, anunciado el 6 de marzo, ya está operativo y se ha duplicado hasta alcanzar los 40.000 millones de dólares. Se han sumado otras importantes aseguradoras estadounidenses, mientras que Lloyd’s of London ha entablado conversaciones al respecto. El mecanismo sigue centrado en las aseguradoras estadounidenses con respaldo del Gobierno de EE. UU. Sin embargo, los analistas dudan de que permita reanudar el tráfico comercial generalizado sin una protección de responsabilidad civil más amplia y unas condiciones más seguras.
En resumen, el «caos de los seguros» se ha atenuado, pero no ha desaparecido. Las primas siguen siendo elevadas, la incertidumbre persiste y las presiones sobre las garantías y los derivados que describió Webb siguen vigentes.
Conclusiones y resoluciones
Actualmente se considera de forma generalizada que la crisis financiera mundial (CFM) de 2007-2008 se desencadenó por la explosión descontrolada de derivados no regulados —especialmente los swaps de incumplimiento crediticio y las obligaciones de deuda garantizadas—, que convirtieron las hipotecas de alto riesgo en una bomba de relojería sistémica. El daño no se limitó a Estados Unidos: los países en desarrollo también se vieron gravemente afectados.
Hoy en día, el riesgo de una crisis es incluso mayor que durante la CFG. El mercado mundial de derivados extrabursátiles (OTC) se ha disparado oficialmente hasta alcanzar un valor nocional de 846 billones de dólares, más de siete veces el tamaño de toda la economía mundial.
Existen soluciones políticas a largo plazo. El Congreso podría restablecer la Ley Glass-Steagall e imponer un impuesto sobre las transacciones financieras. Los gobiernos estatales podrían retirar su aprobación de las partes pertinentes del Código Comercial Uniforme (UCC) y crear bancos públicos que protejan contra las quiebras bancarias locales. (Véanse mis artículos anteriores aquí y aquí.)
Pero la necesidad inmediata en el contexto actual es resolver el conflicto con Irán, y hacerlo rápidamente, antes de que otra crisis imprevista desencadene la reacción en cadena de los derivados y active la «Gran Expropiación» definitiva a escala mundial.